Reservas Globais: O Ouro, os BRICS e o Novo Ciclo Monetário
A análise estrutural das reservas internacionais consolida uma virada histórica na arquitetura financeira global: os Bancos Centrais agora detêm mais ouro físico do que títulos do Tesouro Americano (US Treasuries) em seus balanços consolidados. Esse movimento não é fruto de especulação cíclica, mas da execução deliberada do bloco BRICS, responsável por metade de todas as compras oficiais de ouro no mundo e arquiteto de um sistema de liquidação alternativo ao dólar.
A mecânica dessa transição tornou-se explícita na recente operação comercial de petróleo entre Índia e Emirados Árabes Unidos (EAU), liquidada integralmente fora do sistema dólar por meio de um novo token digital lastreado em ouro. A saída formal dos EAU da OPEC após quase seis décadas, seguida pela liquidação direta de energia em ouro tokenizado, marca o primeiro movimento concreto dos BRICS para estabelecer um Sistema Monetário Multipolar, desafiando diretamente as ameaças tarifárias de 100% impostas contra qualquer moeda concorrente ao dólar.
┌────────────────────────────────────────────────────────────────────────────────────────┐
│               MONITOR DE LASTRO MONETÁRIO & DESINVESTIMENTO SOBERANO (2026)            │
├───────────────────────────────┬───────────────────┬────────────────────────────────────┤
│ Métrica / Indicador           │ Patamar Atual     │ Referência Histórica / Impacto     │
├───────────────────────────────┼───────────────────┼────────────────────────────────────┤
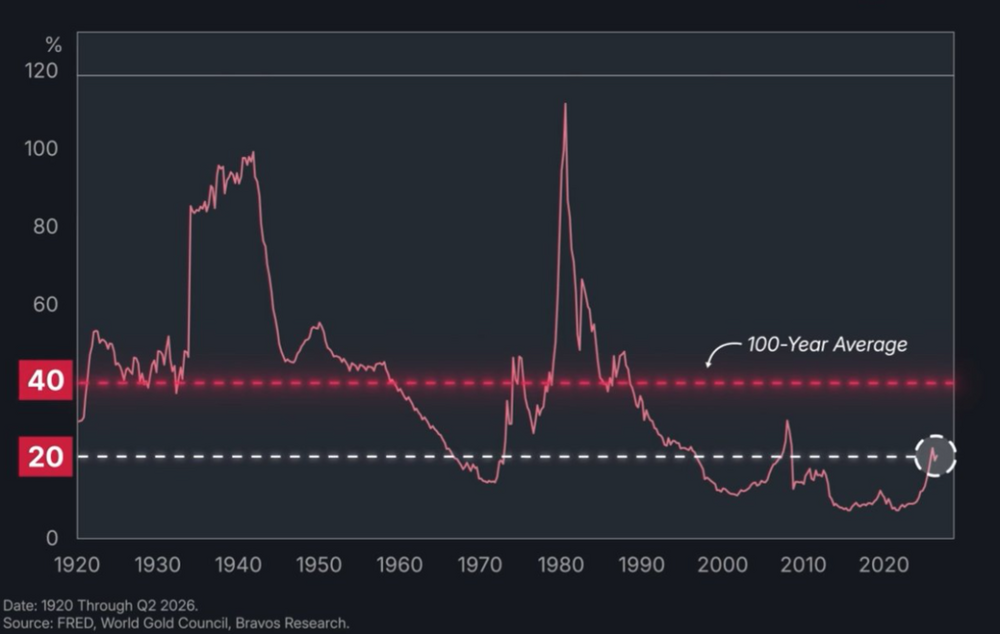
│ Lastro em Ouro da Base US     │ ~20% (Q2 2026)    │ Metade da média de 100 anos (40%)  │
│ Pico Histórico de Lastro US   │ > 110% (1980)     │ Ajuste de reprecificação do metal  │
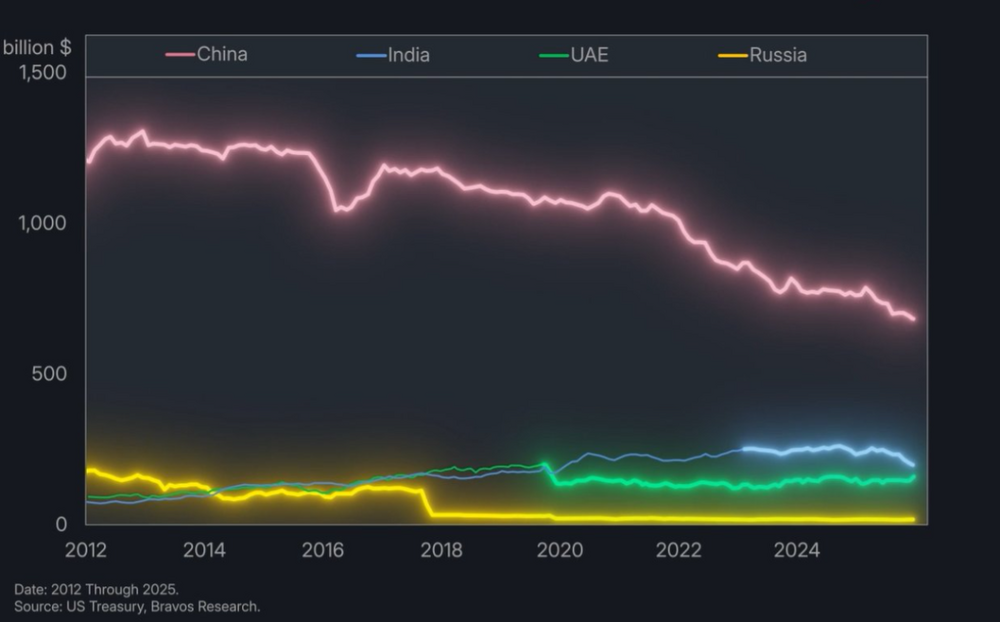
│ Posição em UST (China)        │ Abaixo de US$ 750B│ Queda contínua desde pico >$1,3T   │
│ Posição em UST (Rússia)       │ Próxima de Zero   │ Liquidação total pós-2018          │
│ Liquidação Energética (BRICS) │ Token Ouro (Índia/EAU)| Contorno direto ao Petrodólar  │
└───────────────────────────────┴───────────────────┴────────────────────────────────────┘
O Desequilíbrio Estrutural do Dólar: Lastro em 20% e o Descarte de Treasuries
O cruzamento dos dados do FRED, World Gold Council e US Treasury expõe a fragilidade matemática do sistema fiduciário ocidental frente ao avanço dos ativos reais:
-
Sub-lastro da Base Monetária Americana: Atualmente, o estoque de ouro oficial dos Estados Unidos lastreia apenas 20% da base monetária americana em circulação (dados até o Q2 de 2026) — exatamente a metade da média secular de 100 anos (40%). Em ciclos anteriores de perda de confiança fiduciária, como em 1934–1940 e no pico inflacionário de 1980, a reprecificação forçada do metal elevou esse rácio para patamares entre 80% e 115%. Para que o ouro retornasse apenas à média histórica de 40% sobre a base atual, a cotação do metal exigiria um ajuste estrutural massivo.
-
-
A Fuga Coordenada dos US Treasuries: O gráfico de US Treasury Holdings By Country (2012–2025) confirma que o financiamento da dívida pública americana perdeu seus principais compradores marginais. A China reduziu sistematicamente sua carteira de títulos americanos de mais de US$ 1,3 trilhão para a faixa abaixo de US$ 750 bilhões, enquanto a Rússia zerou sua exposição após 2018, e tanto Índia quanto Emirados Árabes Unidos estagnaram e iniciaram a rotação de excedentes comerciais para reservas metálicas e liquidações bilaterais.
-
-
A Precificação do Prêmio Soberano: A queda recente do XAU/USD para a região de US$ 3.852 – US$ 3.869 (impulsionada pela liquidação algorítmica de derivativos de papel após o colapso nas vendas de imóveis nos EUA) ocorre em um momento em que a demanda soberana estrutural atinge níveis recordes. Para os Bancos Centrais dos BRICS, qualquer retração no mercado futuro do COMEX representa apenas um subsídio para converter reservas fiduciárias em metal físico.
-
A Inevitabilidade do Reajuste de Preço: Com a dívida pública americana escalando rumo ao teto de US$ 41,1 trilhões e o lastro em ouro da base monetária comprimido em 20%, o sistema financeiro global enfrenta uma bifurcação clara: ou as taxas de juros reais destroem a economia doméstica (como já evidenciado pelo colapso das vendas de imóveis usados aos níveis de 2010), ou o dólar sofre uma desvalorização secular frente aos ativos tangíveis.
Comentários
Postar um comentário