USD/JPY: Vulnerabilidade Energética do Japão
A libertação do preço-produtor de Setembro — até 6,8% ano após ano — pode parecer indicar um abrandamento da pressão inflacionária ao longo das cadeias de produção (consenso de 7,6%). No entanto, os preços de importação em ienes subiram 24,5% ano após ano, enquanto os custos para produtos químicos, plásticos e metais não ferrosos aumentaram 13,3%, 12,8% e 40,2%, respectivamente. Isso significa que a fraqueza do ienes, combinada com tensão geopolítica persistente no Oriente Médio, continua a transmitir pressões externas de custo para a economia japonesa com força crescente; a moderação no título PPI apenas mascara este processo estrutural. Os economistas pesquisados pela Reuters explicitamente observaram que os preços do produtor "apoiam a intenção do Banco do Japão de aumentar as taxas no devido tempo", apesar de não haver urgência para uma subida imediata.
As importações japonesas de petróleo bruto aumentaram em Junho para 8,6 milhões de toneladas, ultrapassando o nível do ano passado pela primeira vez em quatro meses. As transferências dos Estados Unidos conduziram à recuperação, duplicando de Maio para 2,7 milhões de toneladas — quase um terço do total das importações. A dependência do Japão em relação ao Médio Oriente caiu de 94% em 2025 para 62,3% em junho.
Os EUA, no entanto, custam ao Japão cerca de 15% mais — uma lacuna provocada por custos de produção de xisto-óleo mais elevados e logística. Além disso, as refinarias japonesas foram historicamente otimizadas para os brutos mais pesados do Oriente Médio; mudar para notas mais leves dos EUA requer despesas de capital adicionais para reconfigurar processos. Do ponto de vista da disponibilidade de abastecimento, não há ameaça imediata de rupturas. Mas se o Estreito de Hormuz permanecer efetivamente fechado por um período prolongado e os preços do petróleo permanecerem nos níveis atuais, o Japão enfrentaria um conjunto de choques agravantes.
Os custos de importação de energia mais elevados agravam as condições comerciais e reduzem directamente o rendimento nacional real. Se o petróleo permanecer acima de 100 dólares/bbl e os preços de importação em ienes continuarem a aumentar, o défice da conta corrente poderia aumentar para níveis não vistos desde o primeiro choque petrolífero — colocando pressão fundamental para baixo sobre o ienes como financiamento do défice requer entradas estáveis de capital estrangeiro.
Um segundo canal é através de reais rendimentos familiares. O aumento dos preços da energia e dos alimentos já contribuiu para a estagnação do consumo privado. Se os preços elevados persistirem, os rendimentos reais continuarão a diminuir, deprimindo ainda mais o consumo e o crescimento do PIB.
Um terceiro canal é através do investimento empresarial. A incerteza sobre os preços futuros da energia e a confiabilidade do fornecimento incentiva as empresas a atrasar o capex.
Um quarto canal é através das expectativas de inflação. Se os custos energéticos elevados persistirem, o BOJ pode ser forçado a aumentar as taxas de forma mais agressiva do que apenas as condições domésticas justificariam. Isso poderia desencadear um forte abrandamento económico e enfraquecer o iene como preço de mercado num cenário recessivo.
O mercado ainda espera que a taxa do BOJ seja de 1,25% em Dezembro como base. No entanto, se o choque energético for prolongado, o USD/JPY deverá manter-se volátil, o diferencial das taxas de política manter-se-á grande, e mesmo um movimento do BOJ de Dezembro não eliminaria totalmente essa lacuna.
O posicionamento especulativo mostra um viés curto de +$4,93 bilhões para a semana de relato — um excesso de peso considerável — mas o preço implícito não tem tendência clara e voltou à média de longo prazo.
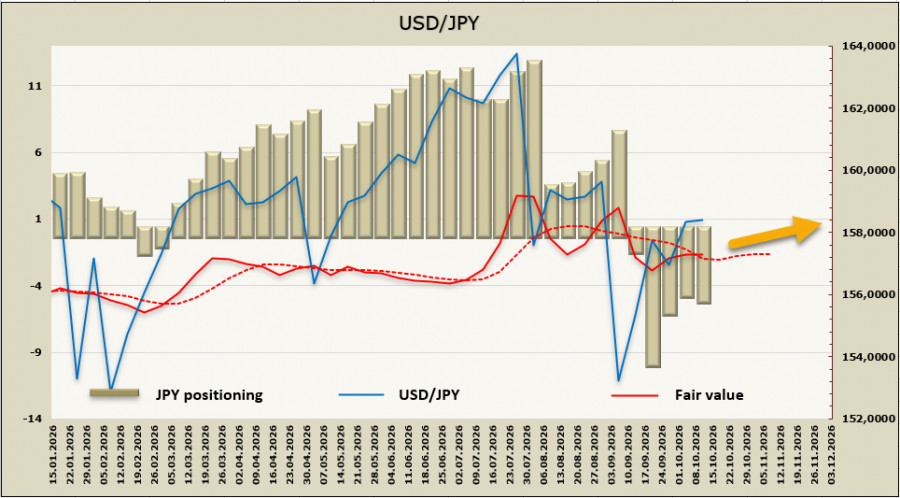
O USD/JPY retornou ao meio da ampla gama que dominou 2026, e a direção de quase-termo não é clara. Na nota anterior, sugerimos que o par permaneceria dentro de 157-160 ausente de um driver claro; pouco mudou ao longo da última semana. A resistência situa-se em 160,35; enquanto o par permanece abaixo desse nível, a probabilidade de nova desvantagem parece mais elevada do que uma retomada da tendência ascendente.
Comentários
Postar um comentário