Treasury de 10 anos a 5,27%: Goldman teria dito que o longo prazo está "sem compradores", Tesouro triplica recompras e o mercado teme um problema de liquidez global
O rendimento dos títulos americanos de 10 anos foi a 5,273% e o de 30 anos a 5,623%. Explico o que está sendo relatado, o que a curva de juros mostra e o que isso significa para o dólar, o iene e o ouro.
O mercado de títulos dos Estados Unidos virou o centro das atenções. Segundo o relato que circula entre investidores, o Goldman Sachs teria afirmado que o longo prazo da curva, de 10 a 30 anos, está "totalmente sem ofertas de compra", ou seja, que quase ninguém quer a dívida que o governo tenta vender. Os rendimentos, enquanto isso, seguem em alta e se aproximam de 5,3% no 10 anos, patamar que não se via há anos.
O relato em quatro pontos
1. Tesouro em modo de defesa. O secretário Scott Bessent teria dito ao Congresso que o país vive um "período de iliquidez". O Tesouro dobrou e depois triplicou as recompras de títulos longos, de US$ 2 bilhões para no mínimo US$ 4 bilhões e depois para um teto de US$ 6 bilhões, usando a conta geral do Tesouro (TGA) para financiar a operação. Na operação de setembro, o Tesouro comprou US$ 5,19 bilhões, segundo a Bloomberg, e o 10 anos subiu até 4,95%.
2. "Eu sou a casa". Bessent usou a frase ao desafiar operadores de câmbio que apostam contra a intervenção no iene. A mensagem é que o Tesouro está disposto a atuar em mais de uma frente ao mesmo tempo.
3. O fator Japão. De acordo com o relato, o Japão, um dos maiores detentores estrangeiros de Treasuries, segue vendendo títulos e levando o dinheiro de volta para casa. Bessent teria intervindo e, na prática, assumido operações do Banco do Japão, o que autoridades japonesas teriam criticado.
4. O risco de contágio. O alerta final do relato é que, se a mesma falta de compradores atingir os títulos de curto prazo, o mercado de dívida americano, e por consequência o global, entraria em colapso, transformando a crise da dívida em crise de liquidez global.
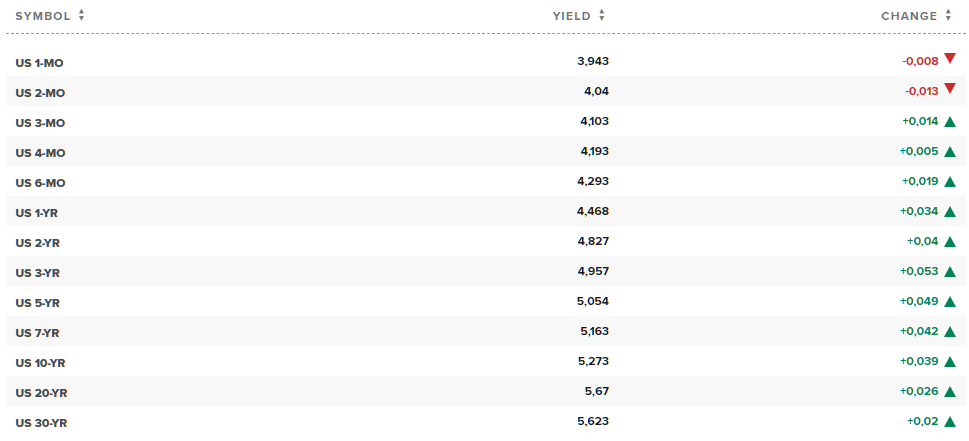
A inclinação mostra o prêmio que o mercado cobra pelo tempo: o 10 anos paga cerca de 45 pontos-base a mais que o 2 anos e cerca de 117 a mais que o de 3 meses. Dois detalhes merecem atenção. O 20 anos (5,67%) rende mais que o 30 anos (5,623%), uma distorção que indica um ponto da curva sob tensão. E, no pregão exibido, as maiores altas estão no trecho de 2 a 7 anos, o que mostra que a pressão não se limita ao extremo longo.
O próprio Goldman, em avaliação sobre as recompras, aponta que o problema está no prêmio que os investidores exigem para financiar o governo, por conta de déficit, inflação e incerteza, e que um comprador maior, sozinho, não resolve. É exatamente por isso que o Tesouro precisa continuar alimentando as recompras sem que isso garanta alívio.
Dólar. Rendimentos altos costumam sustentar a moeda. Mas, quando a alta dos juros vem de desconfiança fiscal, e não de economia forte, dólar e rendimentos podem se separar. Em agosto, o anúncio de mais recompras derrubou os rendimentos e o dólar juntos, segundo a Bloomberg. Meu viés é de dólar sensível às manchetes do Tesouro, e não de alta linear.
USD/JPY. É o par mais exposto à história. O rendimento americano alto dá suporte ao dólar, mas o apoio de Bessent ao iene e o desafio aos operadores que apostam contra a intervenção aumentam o risco de movimentos bruscos. Se o Japão de fato está repatriando recursos, o iene ganha um vento a favor, e o stop curto perde proteção.
Ouro (XAU/USD). Duas forças disputam o metal. A desconfiança fiscal e o medo de iliquidez favorecem o ouro. O custo de oportunidade de rendimentos reais tão altos pesa contra. Enquanto o 10 anos subir, a segunda tende a mandar no curto prazo. Se a alta virar desordem de mercado, a tese de proteção volta com força.
EUR/USD e GBP/USD. Dependem de qual dólar aparece: o dólar dos juros, que pressiona os pares, ou o dólar da desconfiança, que os alivia. Eu esperaria a definição antes de apostar em direção.
Minha leitura é que o cenário de colapso global descrito no relato é um evento de cauda e inevitável, daqueles que o mercado precisa precificar mesmo sendo improváveis. O que eu acompanho de perto são os próximos leilões, o tamanho das próximas recompras e o comportamento do 2 anos, onde a alta do dia está concentrada. Para quem opera nesse ambiente, o recado é reduzir alavancagem e respeitar o tamanho da posição.
Igor Pereira
Analista de mercado financeiro e membro Junior WallStreet NYSE
Premium ExpertFX: quando o mercado de juros esquenta, o que importa é saber para onde o dinheiro grande está indo. No painel institucional de ordens e nos relatórios de macrofundamentos você acompanha isso com níveis detalhados.
Comentários
Postar um comentário