Reunião do FOMC para não mudar nada
A reunião da FOMC de 27 a 28 de outubro deixou de ter qualquer suspense pelos mercados como decisão política. De acordo com os dados do CME na manhã de segunda-feira, futuros fundos federais implicam cerca de 90% de probabilidade de que a taxa permanecerá inalterada na faixa de 3,75-4,00%.
A reunião da FOMC de 27 a 28 de outubro deixou de ter qualquer suspense pelos mercados como decisão política. De acordo com os dados do CME na manhã de segunda-feira, futuros fundos federais implicam cerca de 90% de probabilidade de que a taxa permanecerá inalterada na faixa de 3,75-4,00%.
A decisão em si vai dizer pouco para o dólar; a verdadeira intriga mudou para a retórica pós-reunião. Warsh é conhecido por se recusar a dar orientação direta ao mercado, então os participantes irão ler um sinal de dezembro entre as linhas. Por enquanto, o mercado se inclina para a visão de que o tom permanecerá suficientemente falcão para que o dólar mantenha suas posições atuais, uma vez que a inflação permanece alta e não há sinais claros de facilidade.
A imagem do mercado de trabalho está longe de ser clara. Reclamações iniciais sem emprego para a semana de 17 de outubro caíram para 194k - um baixo de três meses e abaixo da previsão de 200k. A mediana da duração do desemprego atingiu 11,5 semanas, perto de quatro anos e meio de alta, e as folhas de pagamento não agrícolas de setembro mostraram um aumento de apenas 29k empregos contra 133k em agosto. Com esses dados de trabalho mistos, apenas um fator extraordinário obrigaria o Fed a caminhar em outubro – e nenhum é evidente.
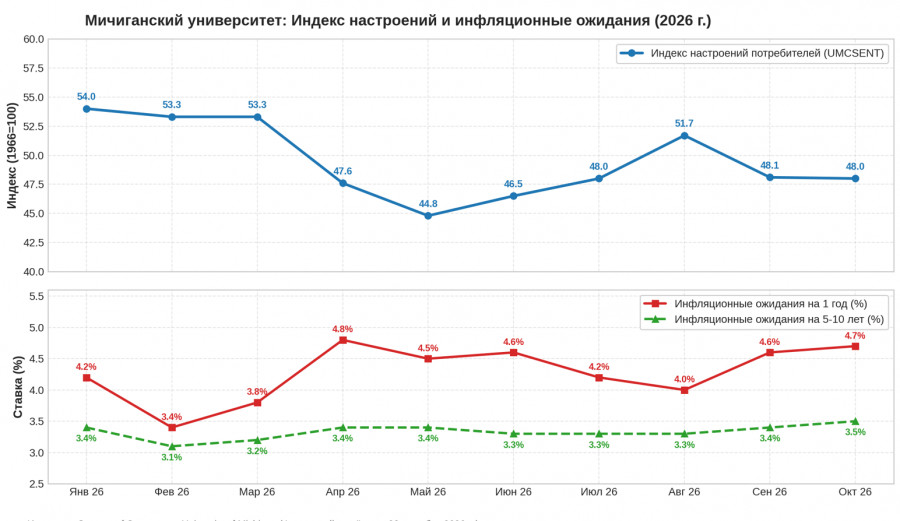
O último índice de sentimento de consumo da Universidade de Michigan para outubro chegou em 48.0, um toque abaixo de setembro de 48.1 mas bem acima do preliminar 46.3. Essa melhoria versus o flash read é notável, mas as expectativas de inflação permanecem inalteradas - 4,7% um ano à frente e 3,5% ao longo de cinco a dez anos - e a série não mostra nenhum sinal de melhoria duradoura. Para o Fed, isso significa que as expectativas de longo prazo estão acima do alvo e não estão caindo, então abandonar mais caminhadas não é uma opção.
Isso deixa a conclusão do mercado: está a chegar uma subida, mas não em Outubro. Os comerciantes já pagaram esse ponto de vista nos mercados. O dólar corrigiu ligeiramente versus as principais moedas após seu forte avanço de setembro, e a retórica pós-sessão do Fed determinará quão rapidamente essa correção completa.
Os dados CFTC a partir de 20 de outubro mostram grandes especuladores aparados posições longas líquidas no índice do dólar em $4,266bn a $40,286bn. Isso não é surpreendente: os fracos trabalhos dos primeiros meses dos EUA imprimem tudo, mas excluiu uma caminhada de Outubro e um posicionamento naturalmente alterado. Ainda assim, o longo viés geral permanece grande, e falar de uma virada global para um dólar mais fraco é prematuro.
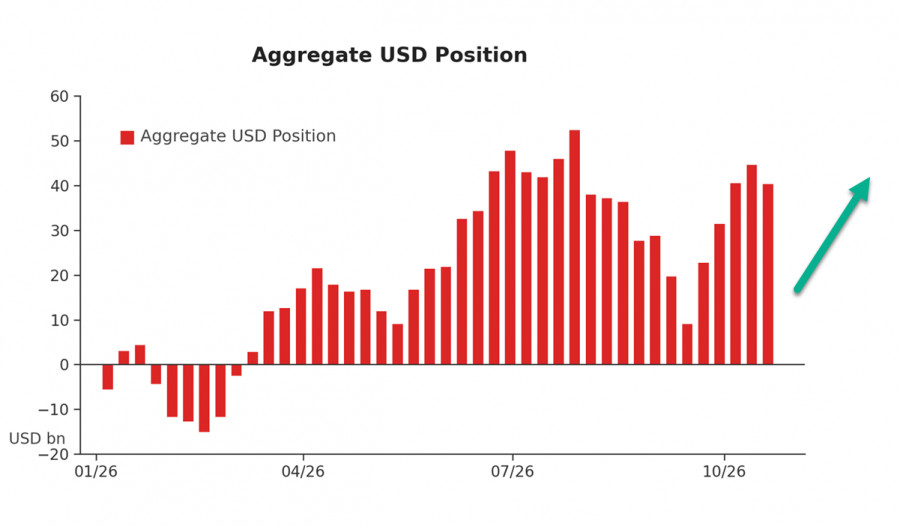
O dólar assenta não só nas expectativas de taxa, mas também nos elevados rendimentos a longo prazo dos EUA. Um grande déficit federal obriga o Tesouro a emitir mais títulos, mantendo os rendimentos elevados e criando uma almofada de rendimento natural para o índice de dólares.
Lembre - se também de que o dólar é um preço relativo. Enquanto o Fed pára, o BCE enfrenta uma desaceleração do crescimento da área do euro que pode forçar uma posição política mais decisiva, e o Banco do Japão mantém-se tradicionalmente cauteloso – esse contraste nas posições políticas também impede a fraqueza do dólar. Uma vez que uma pausa já é prefixada, a ausência de sinais de dovish sobre a flexibilização em dezembro irá rapidamente acabar com a correção do USD e empurrar o dólar mais alto em todos os mercados de FX; atualmente, esse continua sendo o cenário mais provável.
Comentários
Postar um comentário