Rendimentos de 20 e 30 anos dos EUA andam colados, a 5,65% e 5,60%, e cresce o coro pelo fim do título de 20 anos: o que o gráfico diário revela
Com os títulos do Tesouro americano sendo vendidos, a discussão sobre abolir o bônus de 20 anos ganhou espaço em alguns círculos de mercado. O gráfico diário mostra por quê: o rendimento do 20 anos está em 5,647%, e o do 30 anos, em 5,600%, quase no mesmo nível. Em uma curva normal, o prazo mais longo paga mais. Aqui acontece o contrário, e os dois papéis se movem como se fossem um só.
| Título | Rendimento | Variação no dia |
|---|---|---|
| 20 anos | 5,647% | -0,008 pp (-0,14%) |
| 30 anos | 5,600% | -0,007 pp (-0,12%) |
| Diferença (20 anos menos 30 anos) | +4,7 pb: o prazo mais curto paga mais | |
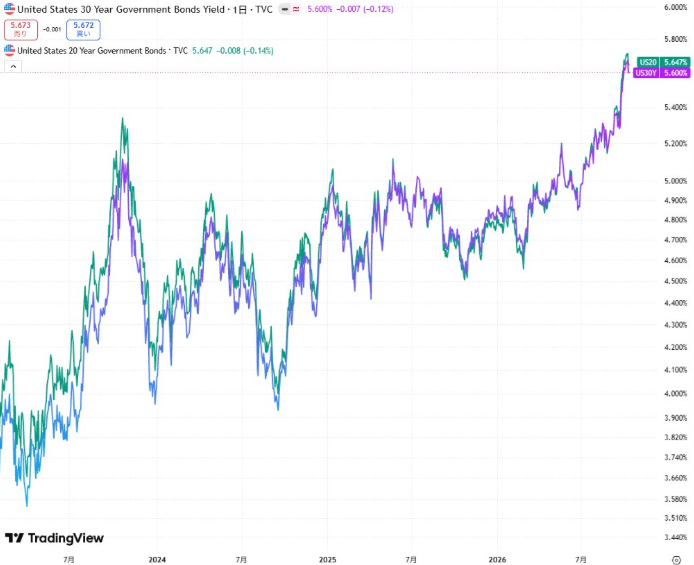
As duas linhas quase se sobrepõem. A linha verde, do 20 anos, corre acima da roxa, do 30 anos, durante quase toda a série, mas a distância é pequena e hoje é de apenas cerca de 5 pontos-base. Na prática, o investidor recebe quase o mesmo rendimento por prazos bem diferentes.
O topo de 2023 foi superado. Em outubro de 2023, o 20 anos chegou perto de 5,3%, o maior nível do período na época. As duas curvas devolveram o movimento até cerca de 3,9% a 4,0% e, desde então, formaram uma sequência de fundos mais altos, com uma queda para perto de 4,5% em 2025 e outra em 2026.
A aceleração recente é a parte mais marcante. Nas últimas semanas, os dois rendimentos saltaram de cerca de 5,3% para perto de 5,7%, formando o pico da série, e só agora dão uma pequena pausa. Esse movimento coincide com os leilões de títulos longos e com as discussões sobre a atuação do Tesouro.
Por que o 20 anos incomoda
O 20 anos foi reintroduzido em 2020, no governo Trump anterior, pelo então secretário do Tesouro Steven Mnuchin, e desde o início teve uma base de compradores pequena. Quando um papel tem pouca procura, o governo paga mais para financiá-lo, e isso explica o rendimento acima do 30 anos. Para o Tesouro, é o financiamento mais caro da curva, e pela demanda mais fraca.
O Citi chegou a elevar o risco de cauda de o Tesouro eliminar o bônus, e o raciocínio é simples: se o 20 anos e o 30 anos pagam quase o mesmo, o 20 anos é redundante. Em contrapartida, outros bancos, como o BNP Paribas, alertam que a eliminação poderia ser lida como pânico e piorar a liquidez, e o Deutsche Bank não vê o corte da emissão longa como cenário-base.
O Tesouro já fez isso antes
| Período | Episódio |
|---|---|
| 1981 a 1986 | Existiu uma versão anterior do título de 20 anos, que depois foi encerrada. |
| 2001 a 2006 | O Tesouro suspendeu as vendas de títulos de 30 anos por cerca de cinco anos, em um período de superávit fiscal. |
| 2020 | O 20 anos volta, com fraca adesão de investidores. |
O contraste com 2001 é o que mais pesa na minha leitura. Naquele momento, o governo suspendeu emissão porque tinha superávit e não precisava do dinheiro. Hoje, com déficits altos e emissão elevada, qualquer corte em um prazo obriga outros a absorver o financiamento, e é por isso que a discussão é tão delicada.
As recompras e as pausas do mercado
Quando o Tesouro anunciou o aumento das recompras no verão, houve momentos em que a venda dos títulos fez uma pausa. O gráfico mostra que esses alívios foram curtos: os rendimentos retomaram a alta e chegaram ao patamar mais alto em mais de 24 anos. Minha leitura é que as recompras mexem no humor do mercado, mas não resolvem o problema de fundo, que é a quantidade de dívida que precisa ser colocada.
O que isso significa para o seu gráfico
Dólar (DXY). Rendimentos longos nas máximas atraem capital para o dólar quando vêm de uma economia firme, mas podem enfraquecê-lo quando refletem desconfiança com o financiamento do governo. A discussão sobre abolir o 20 anos pertence mais ao segundo tipo de narrativa, e é por isso que eu acompanho títulos e dólar ao mesmo tempo.
USD/JPY. O diferencial de juros segue favorável ao dólar, e o risco de intervenção continua presente quando o movimento acelera.
Ouro (XAU/USD). Rendimentos longos nas máximas pesam no curto prazo, mas o debate sobre como o Tesouro financia a dívida alimenta o argumento de longo prazo a favor do metal. O que decide qual força prevalece é a inflação, e o CPI de quarta-feira, dia 14, é o próximo teste.
Minha conclusão: um mercado em que o prazo de 20 anos paga mais que o de 30 anos está dizendo algo sobre a demanda por dívida longa, e a discussão sobre abolir o título é um sintoma disso. O que eu acompanho de perto é o CPI, os próximos leilões e o anúncio de refinanciamento de novembro. Para quem opera, a regra segue a mesma: posição menor, stop respeitado e atenção redobrada nos dias de dados.
Igor Pereira
Analista de mercado financeiro e membro Junior WallStreet NYSE
Premium ExpertFX: a curva de juros dá o contexto, e o fluxo dá o timing. Na área Premium você acompanha o painel institucional de ordens e as análises com níveis detalhados para ler como os grandes players se posicionam.
Comentários
Postar um comentário