Países limitam o varejo ao Ouro enquanto os bancos centrais acumulam: o que há de real por trás do "alarme do ouro"
Eu separo política de reservas de manchete e mostro o que isso significa para o metal.
A Securities and Exchange Board of India (SEBI), o regulador do mercado de capitais, mandou as gestoras suspenderem novos aportes em fundos de fundos (FoFs) de ouro e de ouro e prata a partir de 16 de outubro. As gestoras, entre elas HDFC, ICICI Prudential, DSP, Tata e Invesco, enviaram os avisos na noite de quinta. Valem para aporte único, switch e novos planos de investimento mensal. O objetivo declarado é frear a demanda por importação de ouro físico, que pressiona o déficit em conta corrente e a rupia.
O ponto que o título alarmista esconde é que o ouro de papel não acabou. Os ETFs de ouro seguem negociando normalmente nas bolsas NSE e BSE, e os fundos de prata puros seguiam abertos até 15 de outubro. A SEBI não proibiu o investimento do varejo em metais preciosos, e a medida não transforma ETFs em derivativos sem lastro. Ela fecha só o canal dos fundos de fundos, que, para existir, obrigam a gestora a comprar o metal.
| Onde | O que aconteceu |
|---|---|
| Índia | Suspensão de novos aportes em fundos de fundos de ouro desde 16/10, a primeira ordem desse tipo da SEBI. Em junho, as gestoras já haviam limitado grandes entradas em ETFs e FoFs de ouro. Os FoFs são cerca de um terço dos ativos de ouro dos fundos, e os ETFs, dois terços. |
| China (varejo) | ICBC, Postal Savings Bank, Ping An Bank e China Guangfa encerraram a negociação alavancada de ouro e prata ligada à Bolsa de Ouro de Xangai depois de 24 de julho. Compra de ouro físico, ETFs e operações institucionais seguem liberadas. O corte veio depois de o ouro cair cerca de 30% do recorde de janeiro, perto de US$ 5.600. |
| China (banco central) | 23º mês seguido de compras: +23 toneladas em setembro (740 mil onças), o maior volume desde setembro de 2023. São 103 toneladas no ano e um recorde de cerca de 2.410 toneladas, o quinto maior estoque do mundo. |
| Coreia do Sul | O banco central comprou cerca de US$ 250 milhões em ETF de ouro no segundo trimestre, a primeira exposição ao metal em 13 anos, e prevê comprar cerca de 1 tonelada de ouro físico doméstico em 14 de dezembro. |
| Europa | Os Países Baixos moveram cerca de 86 toneladas de Nova York e Ottawa para Londres entre março e agosto, citando preparo para crises. A França trocou 129 toneladas guardadas em Nova York por barras compradas na Europa. A Alemanha ainda mantém cerca de 1.236 toneladas em Nova York. |
| Estados Unidos | Judy Shelton, defensora de títulos resgatáveis em ouro, passou a ser conselheira do secretário Scott Bessent. Sua proposta é de títulos de 50 anos, sem cupom, pagáveis em dólares ou em ouro no vencimento. Nenhum programa foi anunciado. |
A leitura que eu faço é de duas políticas diferentes tratadas como uma só. No varejo, os governos freiam produtos que geram desequilíbrio: na Índia, a importação de metal, e na China, a especulação alavancada depois de uma queda forte. No nível oficial, eles fazem o contrário e compram. O ouro é o único ativo de reserva que nenhum outro governo pode imprimir ou congelar, e isso explica a pressa dos bancos centrais.
O paralelo com 1933 e a ordem executiva que obrigou os americanos a entregar ouro é tentador, mas não se sustenta. Hoje nenhum governo proibiu a posse de ouro físico, e na Índia e na China o metal físico segue livre. O que existe são limites a veículos financeiros específicos. A distinção importa, porque uma restrição ao varejo reduz um canal de demanda, enquanto uma proibição de posse mudaria o mercado inteiro.
Há ainda a trilha dos Treasuries. Segundo os dados do Tesouro americano, as posições do Japão caíram de US$ 1,117 trilhão, em junho, para US$ 1,104 trilhão, em julho, e US$ 1,068 trilhão, em agosto. As da China recuaram de US$ 633 bilhões para US$ 618 bilhões e US$ 591 bilhões, o menor patamar da série. Menos Treasuries nas reservas e mais ouro é a direção que os dois movimentos apontam, ainda que o Reino Unido, polo de custódia e dealers, tenha aumentado a posição no período.
USD/INR. O objetivo da SEBI é conter importações de ouro, que consomem dólares e pressionam o déficit em conta corrente. Se a medida funcionar, ela alivia a demanda por dólares e dá algum suporte à rupia. O efeito é gradual, e o investidor indiano ainda pode comprar ETFs ou ouro físico, o que limita o alcance.
Yuan e won. O banco central chinês acumula ouro e reduz Treasuries, e o sul-coreano retoma compras depois de 13 anos. É um diversificar de reservas fora do dólar, lento demais para mover o DXY de uma sessão para outra, mas coerente com a ideia de que a moeda americana divide cada vez mais o papel com o metal.
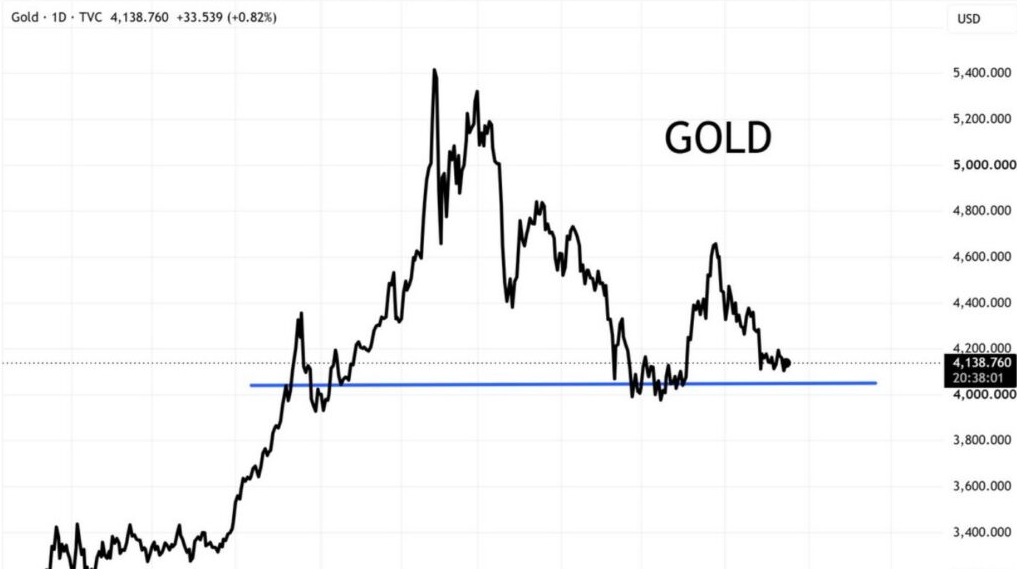
Ouro (XAU/USD). A mensagem é de demanda oficial estrutural e demanda de varejo mais controlada. No curto prazo, o rendimento real e o dólar seguem como os fatores que mandam, e a restrição indiana, dentro da temporada festiva, pode tirar um pouco de fluxo de investimento. A força da demanda dos bancos centrais é o que sustenta o piso.
1. O Cenário de Setembro de 2026: Desconexão entre o Papel e o Físico
-
Preço LBMA Gold PM: Registou uma queda de 8,5%, encerrando o mês de Setembro cotado a US$ 4.176/oz. O ouro enfrentou pressão de venda no mercado à vista (spot), apesar da procura contínua por investimentos de longo prazo.
-
Yields dos Treasuries de 10 Anos dos EUA: Tiveram uma alta de 0,53 ponto percentual, atingindo 5,30%. O aumento nos rendimentos das obrigações soberanas elevou o custo de oportunidade de manter ativos sem rendimento fixo (non-yielding assets).
-
Índice do Dólar Americano (DXY): Subiu cerca de 2%, adicionando pressão descendente direta sobre a cotação do metal precificado em dólares.
2. A Divergência Institucional: Acumulação Física vs. Desalavancagem Futura
-
Holdings Globais de ETFs de Ouro: Aumentaram em 67 toneladas. Os investidores financeiros e institucionais continuaram a acumular o metal físico como proteção soberana contra a inflação e o risco fiscal.
-
Posições Líquidas Compradas na COMEX (Managed Money): Sofreram uma contração drástica de 84 toneladas de exposição equivalente a ouro. A exposição especulativa em contratos futuros de papel desmoronou devido ao aumento das taxas de juros e do dólar.
-
A Farsa dos Futuros da COMEX: A queda de 8,5% no preço spot do ouro foi estritamente conduzida pela desalavancagem algorítmica e encerramento de posições compradas no mercado futuro de papel (queda de 84 toneladas). Os grandes bancos de reservas (bullion banks) utilizaram a subida das yields (5,30%) para pressionar as cotações derivativas.
-
Resiliência do Físico e Acumulação de ETFs: O influxo líquido de 67 toneladas em ETFs globais durante um mês de forte queda de preço confirma que o capital institucional de longo prazo está a usar o alívio artificial da COMEX como janela de liquidez para acumular metal físico.
-
Recomendação Tática: Mantenho o viés comprador secular. A retração de curto prazo não altera a tese estrutural de dominância fiscal e perda de poder de compra das moedas fiduciárias. Qualquer aproximação da zona de suportes estrutural deve ser alinhada com as projeções dos grandes bancos institucionais para o ciclo de 2027.
CALENDÁRIO DE GATILHOS DO OURO
Próximos dias, Índia: prêmio dos ETFs de ouro sobre o valor da cota e migração do dinheiro dos FoFs para os ETFs.
27 e 28 de outubro, Fed: o rendimento real é o contrapeso ao piso dos bancos centrais.
Início de novembro, China: o dado de reservas de outubro dirá se o 24º mês de compras vem.
Novembro, Tesouro dos EUA: refinanciamento e qualquer sinal de títulos ligados ao ouro.
14 de dezembro, Coreia do Sul: primeira compra física de ouro do banco central em 13 anos.
Igor Pereira
Analista de mercado financeiro e membro Junior WallStreet NYSE
Premium ExpertFX: quando os governos mexem no acesso ao ouro, o fluxo institucional deixa pistas. Na área Premium você acompanha o painel institucional de ordens e os relatórios de macrofundamentos para ler essas pistas com níveis detalhados.
Comentários
Postar um comentário