OURO: OS ETFS SÃO TERMÔMETROS DE SENTIMENTO E A COMEX MOVE O PREÇO DE TELA
A premissa de que os ETFs não ditam o preço spot, mas funcionam essencialmente como indicadores de sentimento de risco dos detentores, é perfeitamente validada pela mecânica estrutural do mercado financeiro global.
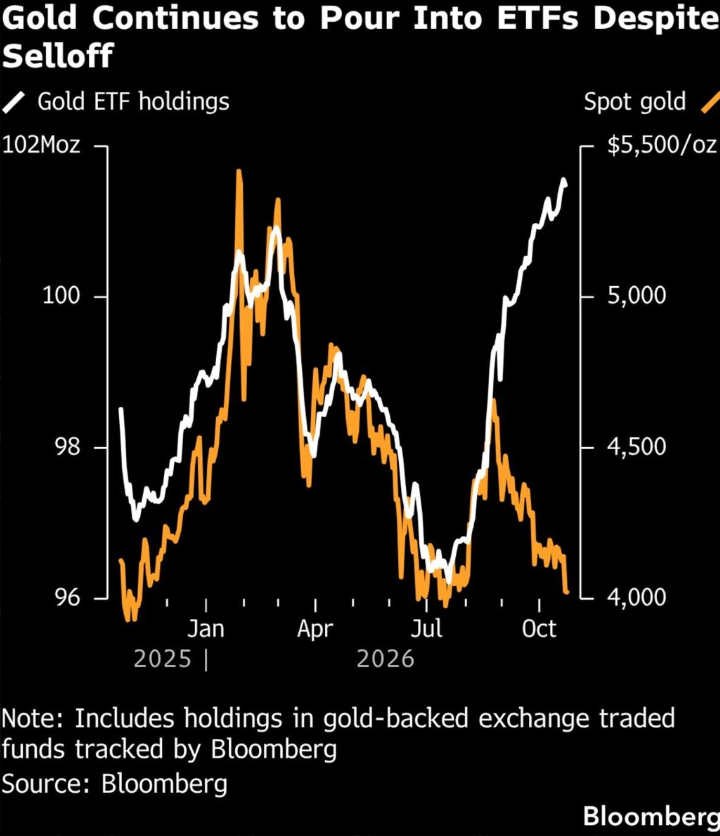
Como aponta o histórico recente — desde a divergência massiva entre 2022 e 2044 (-22% em holdings de ETFs vs. +36% no preço spot) até o comportamento atual mapeado pelo gráfico da Bloomberg (Gold Continues to Pour Into ETFs Despite Selloff) —, o mercado físico e os fluxos institucionais de longo prazo operam em uma frequência completamente distinta da desalavancagem algorítmica de curto prazo.
-
O Monopólio de Curto Prazo (Futuros, Opções e London OTC): Os preços globais de referência continuam a ser formados nos mercados de derivativos alavancados (COMEX front-month futures) e no balcão de Londres (OTC). É nestes locais que os grandes formadores de mercado (bullion banks) e fundos quantitativos manipulam margens, acionam stops e geram a volatilidade de tela que derruba o preço spot de forma artificial, como vimos recentemente na queda de 8,5% do LBMA Gold PM.
-
O Comportamento dos ETFs (O Termômetro de Sentimento): Como ilustra o gráfico da Bloomberg, os holdings globais de ETFs baseados em ouro muitas vezes ignoram as correções forçadas do mercado de papel. Vemos claramente os investidores institucionais e o varejo qualificado aproveitando os "selloffs" de derivativos para inundar os ETFs com novas compras, elevando os estoques globais para patamares acima de 100-102 Moz mesmo sob intensa pressão de baixa no preço spot.
O Que Isso Significa para a Operação?
-
Ruído vs. Tendência Secular: Tratar a queda de preço gerada no mercado futuro da COMEX como fraqueza fundamental do ouro é um erro de amador. A volatilidade dos contratos de papel reflete apenas o custo de carregamento e a especulação de margem, enquanto o fluxo real de proteção soberana e o esgotamento do sistema fiduciário continuam ditando a maré alta de longo prazo.
-
A Oportunidade no "Buy on Dips": Sempre que o mercado de derivativos pressionar o preço para baixo — gerando aquelas correções bruscas que assustam os detentores de ETFs de curto prazo —, a leitura correta de Smart Money é identificar o momento de acumulação institucional, antecipando a próxima onda de alta estrutural.
OURO E PRATA
-
Ouro (XAU/USD): Utilize as limpezas de liquidez promovidas no mercado futuro da COMEX para acumular posições físicas e derivativos de longo prazo, ignorando o ruído de curto prazo dos ETFs.
-
Prata (XAG/USD): Com o estresse de aluguel (lease rates) em Londres tensionado e a estrutura de Wyckoff testando suportes críticos (55.61), a prata continua sendo o ativo de maior beta para surfar a ineficiência do mercado de papel.
Comentários
Postar um comentário