NZD/USD: RBNZ surpreende os mercados ao pular o aumento da taxa
O IPC anual da Nova Zelândia caiu para 3,7% de 4,1% no Q2. A inflação trimestral foi de 0,7%, abaixo do consenso de 0,8% e da previsão de setembro da RBNZ. O abrandamento decorre de uma combinação de inflação que difere acentuadamente da maioria das outras economias avançadas.
O ritmo anual da inflação transaccionável caiu para 4,3% dos níveis de dois dígitos observados em meados do ano, e a inflação transaccionável trimestral foi de apenas 0,2% — o abrandamento impulsionado por preços de combustível mais baixos. A inflação não transacionável, em contrapartida, permaneceu em 3,3% ano após ano, enquanto o aumento trimestral de 1,0% foi mais fraco do que o esperado da RBNZ 1,3%.
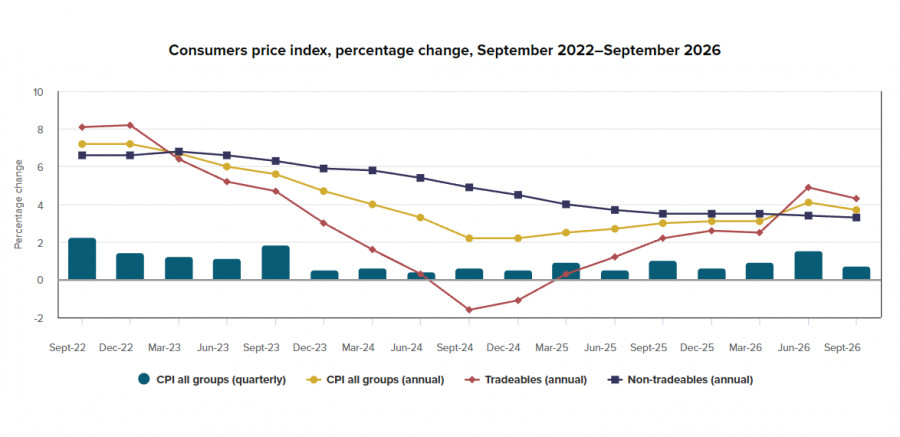
Tendo ponderado os dados sobre a inflação, a RBNZ concluiu provavelmente que não existe sobreaquecimento da procura interna. Esta manhã, o banco surpreendeu os mercados ao votar 4-3 para manter a taxa de política em 2,75%, enquanto o mercado tinha custado cerca de 80% de chance de um aumento de taxa.
Aqueles a favor da pausa apontaram para uma procura interna fraca, observando que os dois aumentos de taxas anteriores já tinham tido algum efeito e que agora era necessário tempo para a avaliar, especialmente tendo em conta as expectativas estáveis de inflação a médio prazo e o crescimento salarial atenuado. Os proponentes de um aumento de taxa argumentaram que as principais medidas de inflação já estavam no topo do intervalo alvo e as pressões de preços estavam a aumentar: mais de 85% do cabaz do IPC tinham aumentado ao longo do ano. Eles avisaram que o atraso poderia permitir que as expectativas de inflação ficassem arraigadas.
O governador da RBNZ, Berman, disse na conferência de imprensa que espera novos passos em futuras reuniões e acrescentou que pode ser necessário mudar para território restritivo. Essa afirmação neutralizou em grande parte o efeito "dovish" da própria decisão. A RBNZ também aumentou a sua previsão de inflação para 4,4% — um aumento acentuado de 3,7%, reflectindo não só o combustível, mas também um enfraquecimento de cerca de 3% do kiwi desde Setembro.
A decisão de 28 de Outubro não anula o ciclo de aperto, limitando-se a adiá-lo. O mercado, que inicialmente leu a pausa como um sinal de que o ciclo tinha terminado, rapidamente ajustou as expectativas após os comentários de Berman. A reunião de dezembro é agora a janela mais provável para uma terceira caminhada. Se os dados trimestrais relativos à inflação de Dezembro, publicados em Janeiro mas já em vigor, confirmarem que o crescimento dos preços não se limita ao combustível e está a propagar-se para serviços e componentes não negociáveis, a RBNZ terá um mandato para agir.
A principal razão para uma caminhada de dezembro é a lógica por trás da decisão de outubro. Se a comissão estivesse preparada para aumentar a taxa agora baseada em riscos fundamentais de inflação e fraqueza monetária, os dados de novembro e dezembro dificilmente mudariam esse quadro materialmente para facilitar. Se o combustível continuar caro e o kiwi ficar fraco, a pressão inflacionária no Q4 poderá exceder 4,4% e tornar a pausa de outubro cada vez mais difícil de justificar.
As posições líquidas curtas na NZD aumentaram ao longo da semana de relato em 0,63 bilhões para -3,27 bilhões; o preço implícito permanece abaixo da média de longo prazo, e ainda não há condições para um retorno a uma trajetória de crescimento.
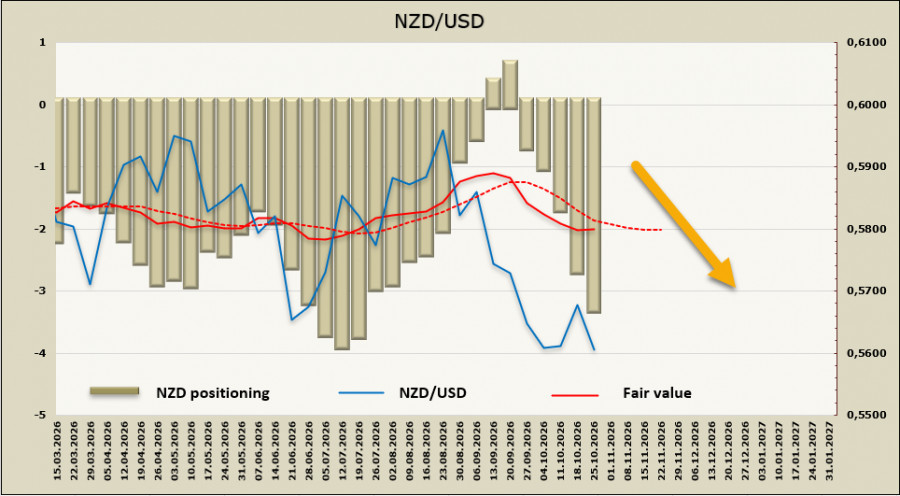
O kiwi caiu como esperado após a reunião RBNZ; as chances de um rali corretivo diminuiu, e a alta local de 0,5705 é improvável ser revisitado. Esperamos que as tentativas de quebrar o 0,5560 baixo, após o qual o próximo alvo seria o vale de dois anos em 0,5481.
Comentários
Postar um comentário