EUR/USD: O que poderia apoiar o euro?
O PMI composto da zona euro caiu para 51,9 em Outubro, a partir de 53,1 no mês anterior, atingindo um nível baixo de quatro meses. O PMI Manufacturing facilitou para 52,4 de 52,9, enquanto o PMI Services declinou para 51,7 de 53,0. Em termos formais, a economia da zona euro continua a expandir-se, mas o crescimento está a abrandar, com ambos os sectores a enfraquecer em pares. Amenizar a demanda e a cautela dos negócios estão se tornando cada vez mais evidentes. Para o BCE, isto indica que a sua política falseada começa a afectar a actividade económica real, embora o banco central ainda prefira concentrar-se na inflação.
O Índice de Sentimento Econômico ZEW da Alemanha caiu para 28,1 em outubro de 34,7 em setembro, marcando sua primeira deterioração em seis meses. Os analistas esperavam um declínio mais moderado para 30. O consumo privado e o investimento permanecem fracos, enquanto as avaliações da situação actual melhoraram: o indicador passou de -47,1 para -35,9, excedendo as previsões. Esta divergência sugere que a economia alemã continua a parecer relativamente forte, mas as perspectivas estão a tornar-se cada vez mais preocupantes. As expectativas para a zona euro no seu conjunto também se deterioraram, tendo o indicador diminuído 7,3 pontos para 18,5 pontos.
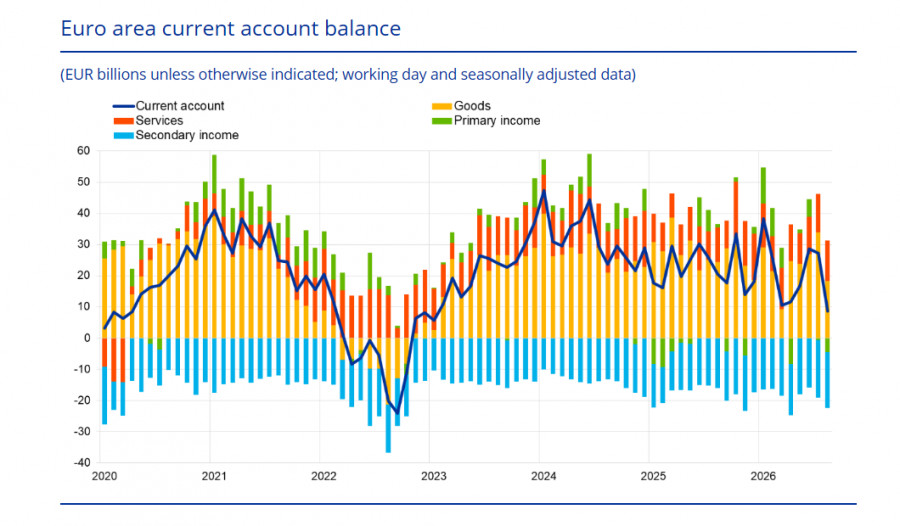
Os dados do BCE publicados em 20 de Outubro mostraram que o excedente da balança corrente da zona euro era de apenas 9 mil milhões de euros em Agosto, contra 27 mil milhões de euros no mês anterior. O declínio de 18 mil milhões de euros num único mês foi acentuado e significativo. Foi impulsionado principalmente por uma redução do excedente de bens, uma consequência direta do choque energético. A Europa paga mais pelas importações de energia, o que se reflecte na sua balança comercial.
Para o euro, trata-se de um factor estrutural, uma vez que a balança corrente é um dos factores fundamentais da moeda. O seu enfraquecimento significa que as entradas de capital na zona euro estão a diminuir enquanto as saídas estão a aumentar. O choque energético já não é apenas um factor de preços; está a tornar-se um golpe estrutural na balança de pagamentos.
A reunião do BCE terá lugar em 29 de Outubro, apenas sete semanas após o aumento da taxa de Setembro para 2,50%. O consenso é quase unânime: as taxas permanecerão inalteradas. Há razões imperiosas para uma pausa em outubro, incluindo a ausência de efeitos de segunda rodada, condições financeiras mais rigorosas devido às taxas de juro do mercado e spreads de crédito, e a queda dos mercados de ações.
Lagarde provavelmente usará a conferência de imprensa para sinalizar a possibilidade de um aumento da taxa de dezembro, a menos que haja "particularmente favorável" desenvolvimentos na dinâmica dos preços. Ela tem um argumento para apoiar esta posição: o choque energético é "muito grande e persistente para a política monetária ignorar". No entanto, os mercados já estão a precificar numa subida de Dezembro. Isto significa que, se o BCE aumentar as taxas, a mudança não será uma surpresa e já está a ser parcialmente reflectida na taxa de câmbio do euro. Se nenhum dos bancos centrais agir em Outubro, o diferencial de taxas de juro entre o Fed e o BCE permanecerá inalterado, sugerindo que são improváveis movimentos significativos de preços, muito menos uma inversão da tendência a longo prazo.
Entretanto, a situação do gás tornou-se crítica. Na segunda-feira, novembro futuros TTF subiu ao seu mais alto nível desde dezembro de 2022. De acordo com o Gas Infrastructure Europe, as instalações de armazenamento de gás da UE estão 74,6% cheias, em comparação com a média de cinco anos de 89,5% para esta época do ano. Na Alemanha, os níveis de armazenamento são de apenas 61,5%, versus uma média de 88,3%. Isto constitui uma ameaça directa para a actividade industrial alemã, que poderá abrandar durante o Inverno, em meio a uma escassez física de abastecimento de energia.
Para o euro, este é um negativo directo. Os preços elevados da energia pesam sobre os rendimentos reais, intensificam as pressões inflacionistas e obrigam o BCE a manter uma posição de política restritiva, mesmo ao custo de um crescimento económico mais lento.
A posição líquida curta no euro diminuiu ligeiramente durante a semana de reporte para -18,8 mil milhões de euros. O preço estimado perdeu ímpeto, mas permanece abaixo da sua média a longo prazo.
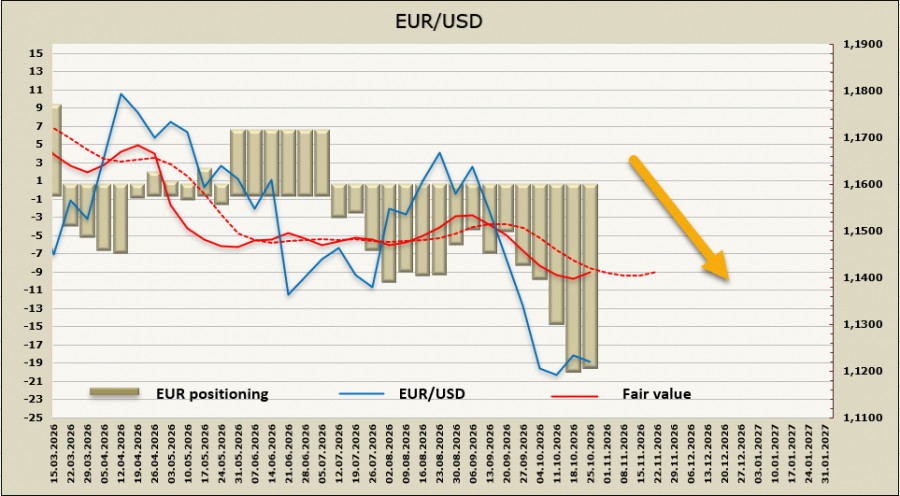
O euro não conseguiu capitalizar a pausa no sentimento de bullyish em relação ao dólar dos EUA e desenvolver um movimento corretivo sustentado. A expectativa é que a alta local em 1.1270 não será superada e que o EUR / USD irá retomar o seu declínio para 1.1066.
Comentários
Postar um comentário