EUR/USD: Medo de uma grande crise energética atinge o euro mais forte
Os dados do PMI de Setembro confirmaram que a economia da zona euro enfrentou o primeiro golpe do choque energético melhor do que temia. O índice composto subiu para 52,1 e as leituras de fabricação foram sólidas.
A inflação na zona euro aumentou de 3,3% para 3,8%, ano após ano, em Setembro, muito acima das previsões; os preços da energia foram o principal motor, tendo esse sector aumentado 18,8%. A inflação central aumentou apenas 0,1 ponto percentual para 2,5%, de acordo com as expectativas. Até ao momento, não há provas de que os preços elevados da energia se tenham alargado amplamente a outras categorias.
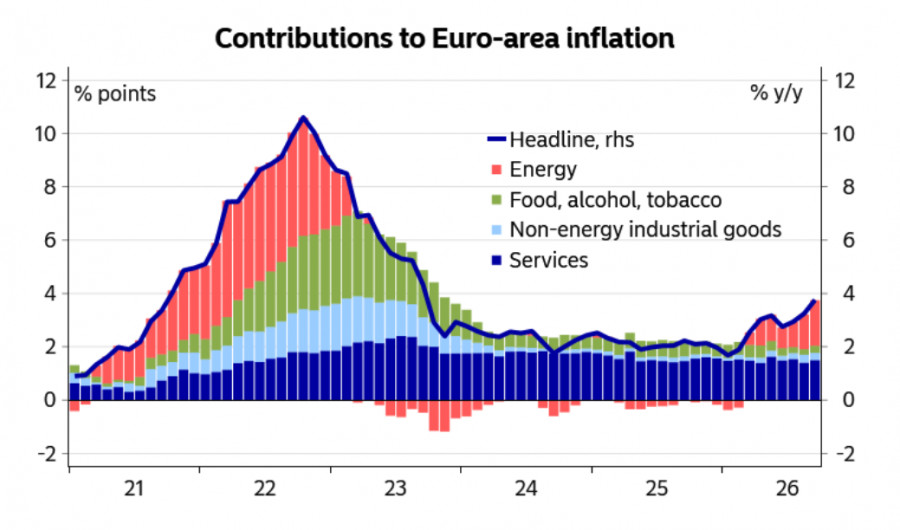
Os funcionários do Banco Central Europeu falaram muitas vezes na semana passada, mas não acrescentaram clareza — o tom geral, com ressalvas, continua falcão. Lagarde tocou na disciplina fiscal; Isabel Schnabel expressou opiniões que alguns analistas interpretam como indicando nenhum aumento de taxa em outubro. O BCE parece preferir manter-se calmo em meio à incerteza e continuar a apertar a um ritmo trimestral.
O mercado vê aumentos de taxa para dezembro e março, então a reunião de outubro provavelmente será ignorada. Além disso, o rastreador de salários do BCE foi ligeiramente revisto para baixo para os próximos trimestres, o que aumenta a probabilidade de que os efeitos de segunda ordem da alta inflação energética sobre os salários sejam menores do que em 2022-2023. O mercado está a precificar três aumentos adicionais do BCE até Setembro de 2027.
Ao mesmo tempo, espera-se que o Fed continue a apertar. O principal PCE dos EUA é de 3,0% — ainda muito elevado — e o desemprego de 4,1% está próximo do pleno emprego. O FOMC mantém-se unido, e a falta de um claro conflito entre os objectivos da inflação e do emprego permite-lhe reforçar ainda mais. O diferencial de juros, portanto, continua a funcionar a favor do dólar. Se o mercado redimensionar as suas expectativas do BCE enquanto a Reserva Federal cumpre as promessas, o diferencial irá mudar ainda mais para USD.
O choque energético continua a ser o principal vento frontal estrutural do euro, e a sua assimetria é óbvia. Os EUA são exportadores líquidos de energia, enquanto a zona euro é importadora líquida. A Europa compra GNL a preços globais, enquanto o gás nos EUA comercializa numa fracção do valor de referência europeu. Isto mina a competitividade da Europa em matéria de produção de produtos químicos, metais e fertilizantes e alimenta os custos da electricidade, dos alimentos e dos transportes.
Os preços do gás continuam elevados e o armazenamento europeu está abaixo das normas sazonais; quanto mais os preços da energia permanecerem elevados, mais difícil será manter a economia resistente.
A posição líquida curta no euro, de acordo com o relatório CFTC, aumentou ao longo da semana para - 9,1 mil milhões de dólares — a posição especulativa é decisivamente suportável, e não há razões para esperar que o justo valor calculado apareça.
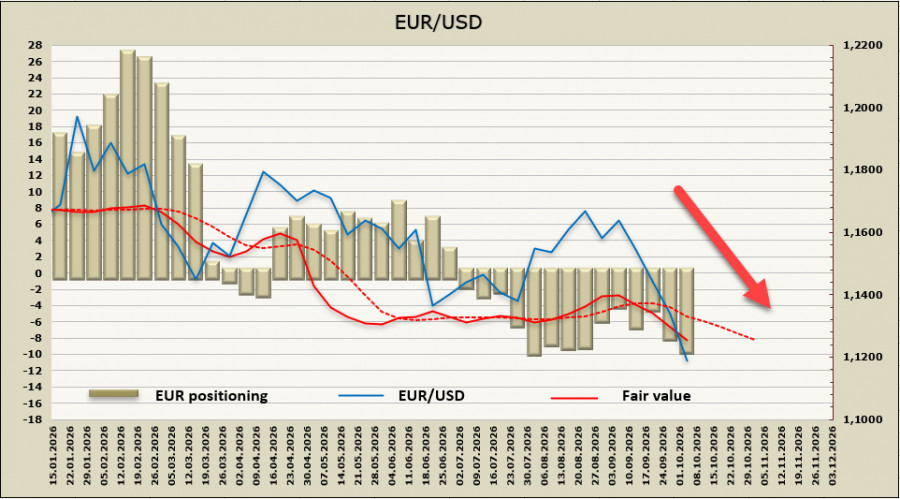
Há uma semana, vimos o potencial do EUR/USD cair para o suporte em 1,1325; o par quebrou esse nível e parou apenas em um ano e meio baixo de 1,1162. Não vemos isto como o fim: apesar das claras condições de excesso de vendas, o euro não tem espaço para se fortalecer em meio a um risco crescente de uma grande crise energética e uma expansão do rendimento. Os próximos níveis de apoio são 1.1128 e 1.1066; uma quebra abaixo deles reforçaria a tendência de urso.
Comentários
Postar um comentário