EUR/USD como Fed preso por apostas de mercado e inflação impulsionada pela energia
O sistema financeiro global encontra-se numa dura realidade. As expectativas de iminente flexibilização monetária eram prematuras. Os reguladores globais estão se movendo para uma nova rodada de aperto. Os dados são categóricos. Entre 33 bancos centrais líderes em todo o mundo, 15 aumentaram as taxas nos últimos seis meses — exatamente 45% dos principais decisores políticos. Essa é a leitura mais alta desde 2023. A dinâmica atual aproxima os mercados dos níveis críticos observados em 2011 e 2018.
Nessa altura, a parte do reforço dos bancos centrais atingiu 55%. O aumento da rigidez monetária tem raízes profundas. Em 2022, quase 95% dos países elevou as taxas em sincronia — uma reação forçada ao estímulo pandêmico maciço que inundou os mercados com liquidez barata e provocou um aumento de preços global. Os comerciantes esperavam que o ciclo fosse final. No entanto, em 2026, a situação havia se deteriorado novamente. Cinquenta e quatro bancos centrais retomaram oficialmente os custos de empréstimo para caminhadas, tendo surgido uma tendência especialmente perigosa nos últimos três meses.
Efeito espelho-corredor
A contagem de decisões de aumento de taxa é alta e excede muito os cortes. Os bancos centrais estão presos no torno da inflação importada. A redução das taxas será agora capitulação face ao aumento dos preços. Mais aumentos correm o risco de esmagar o crescimento económico. Os reguladores escolheram o segundo cenário. A Reserva Federal opera sob pressão sem precedentes. O aumento do quarto ponto de setembro foi o primeiro em três anos. Mas a verdadeira razão por trás desse passo não está em modelos econômicos clássicos. Antes da reunião de setembro, os mercados de futuros tinham preço uma subida com mais de 90% de probabilidade.
A imagem macro, no entanto, permitiu uma pausa. No entanto, o Fed se viu refém das expectativas do mercado. O declínio para entregar um mercado de movimento já tinha preços em teria desencadeado uma ampla venda de ativos e um pico de volatilidade. O regulador teve de ceder à multidão. Os economistas chamaram apropriadamente este fenômeno de "efeito espelho-corredor". O termo foi introduzido por Kevin Warsh. O efeito é destrutivo para a independência do banco central: em vez de moldar as expectativas, o regulador apenas as confirma. O banco central receia decepcionar os comerciantes. Esta é uma armadilha comportamental clássica que se tornou a norma nos últimos anos.
A imagem macro, no entanto, permitiu uma pausa. No entanto, o Fed se viu refém das expectativas do mercado. O declínio para entregar um mercado de movimento já tinha preços em teria desencadeado uma ampla venda de ativos e um pico de volatilidade. O regulador teve de ceder à multidão. Os economistas chamaram apropriadamente este fenômeno de "efeito espelho-corredor". O termo foi introduzido por Kevin Warsh. O efeito é destrutivo para a independência do banco central: em vez de moldar as expectativas, o regulador apenas as confirma. O banco central receia decepcionar os comerciantes. Esta é uma armadilha comportamental clássica que se tornou a norma nos últimos anos.
O próprio Warsh defendeu a escalada, alegando que a inflação dos EUA continua a ser demasiado elevada. Ficou inaceitavelmente elevado por muito tempo. Por conseguinte, a decisão de Setembro foi necessária para acelerar o regresso aos objectivos de estabilidade dos preços. O recente livro bege dissipava as ilusões dovish remanescentes. Mostrou que a maioria dos participantes na comissão visa abertamente outro aumento de taxa antes do final de 2026. Ao mesmo tempo, os funcionários ligam o momento preciso das etapas aos dados recebidos. No entanto, as cotações de mercado já vivem em outra realidade — o preço dos comerciantes em mais três aumentos em meados do próximo ano. A espiral de aperto está girando mais rápido.
Fusível de óleo — porque as taxas são impotentes
O principal paradoxo da actual crise reside na natureza da inflação. As taxas de juro são uma ferramenta para atenuar a procura. Mas a inflação de hoje é claramente impulsionada pela energia, com a guerra com o Irã e um prêmio militar nos preços do petróleo como os principais condutores. Um banco central não pode imprimir barris de bruto. A taxa do FBI não pode alterar a vulnerabilidade dos petroleiros no Estreito de Hormuz. No entanto, o mandato obriga o regulador a combater a inflação, por isso deve suprimir a economia com taxas. As libertações de Setembro expuseram a escala do problema.
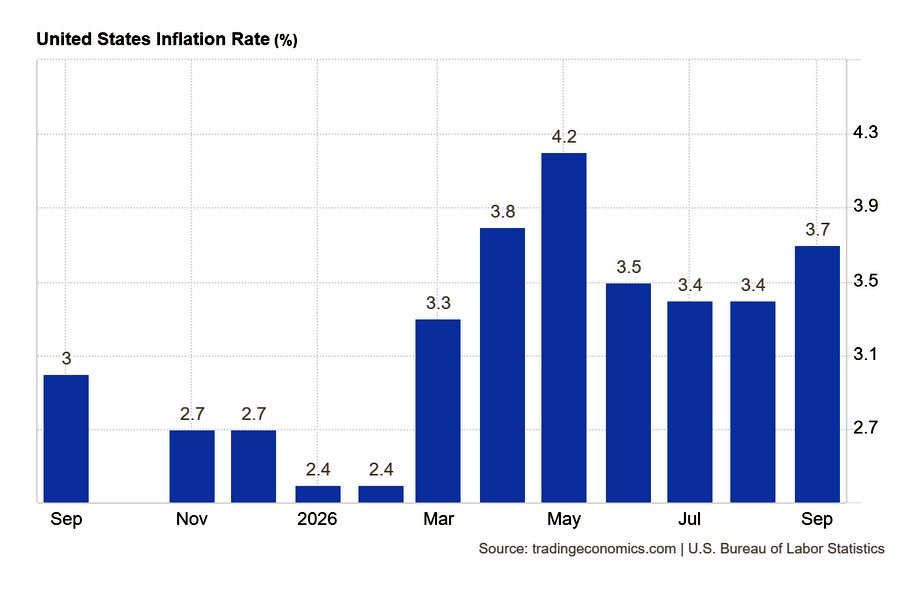
A inflação dos consumidores dos EUA acelerou para 3,7% em Agosto de 3,4% (gráfico 1). O índice de preços da energia saltou 5,2% em um único mês. Os preços da gasolina nas bombas dos EUA subiram 9,1% mês a mês. Entretanto, a inflação central (excluindo energia e alimentos) foi fixada em 2,6%.
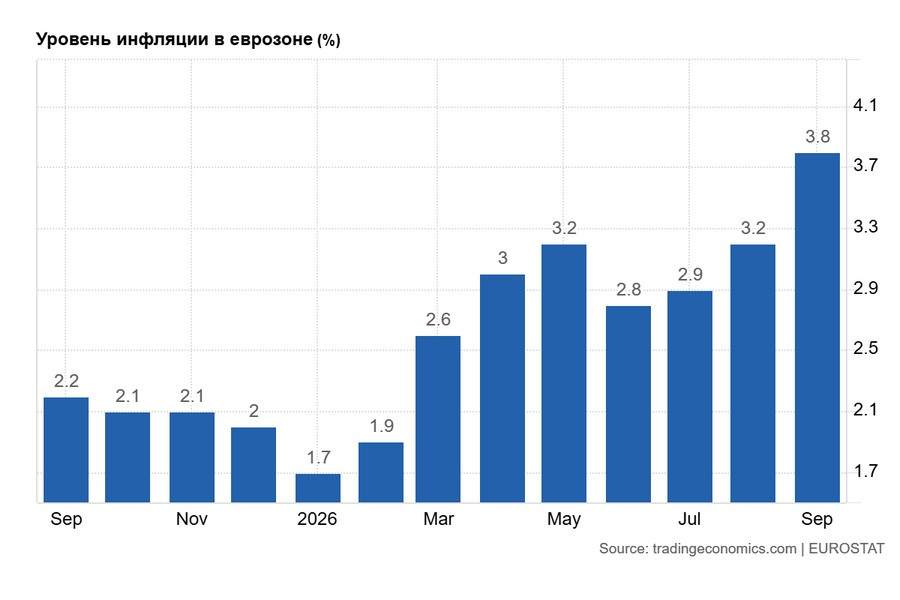
A zona euro sofre ainda mais. O ritmo anual de crescimento dos preços no consumidor aumentou para 3,8% de 3,2% por mês antes (gráfico 2). O motor é o mesmo: os custos energéticos para os consumidores europeus e a indústria aumentaram 18,9%. A inflação dos serviços situou-se num modesto valor de 3,2%. É evidente que a Europa está a pagar um enorme imposto geopolítico.
Preço de Hormuz
Quanto aos Estados Unidos, o confronto militar no Médio Oriente está sendo rapidamente monetizado em perdas orçamentais diretas. Bloomberg Economics estima o custo de sustentar a segunda fase de um bloqueio marítimo do Irã em até $42m por dia para os EUA. Estes números somam somas astronômicas: custos operacionais diretos para sustentar a fase atual do bloqueio atingiram US$ 2 bilhões. Adicionando o acúmulo naval inicial na região, a Operação Fúria Épica e os custos do primeiro bloqueio empurram o projeto de lei acumulado do Pentágono para US$ 7,1 bilhões.
Tais despesas colossais constituem um pesado encargo para o orçamento dos EUA. O Tesouro deve pedir cada vez mais emprestado no mercado aberto. O aumento da emissão soberana coincide com as taxas de juro máximas. O governo paga rendimentos recordes nas suas obrigações. Este é um fator pró-inflacionista clássico que compensa totalmente os esforços do Fed para apertar o dinheiro. Um período prolongado de taxas elevadas atinge o setor bancário e os investimentos em IA, que são mais sensíveis a grandes custos de financiamento.
As principais instituições financeiras assentam em grandes carteiras de títulos públicos comprados na era da baixa taxa. Os rendimentos crescentes geram enormes perdas não realizadas. Ao mesmo tempo, os bancos estão sobrecarregados com investimentos em projetos relacionados com IA. Esse segmento foi inflado em proporções tipo bolha. Se as startups de IA não mostrarem rentabilidade rápida, o risco de crédito explodirá os balanços dos credores. O mercado de capitais dos EUA já está a reagir a estes riscos; Wall Street está a registar as primeiras rajadas de uma correcção iminente.
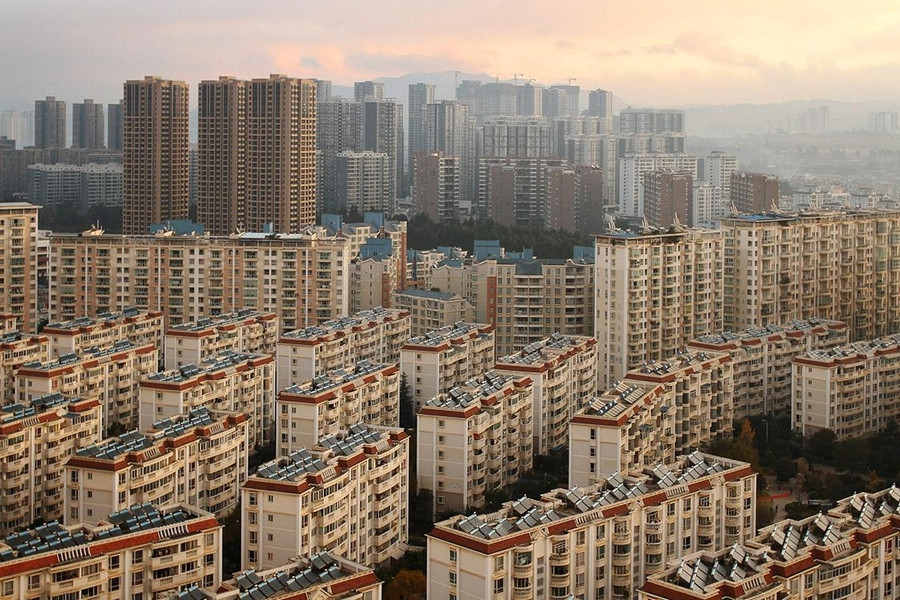
A longo prazo, considere o setor da construção. Lembre-se quão severamente a crise imobiliária da China atingiu sua economia. O setor tinha sido alimentado por empréstimos agressivos, com apartamentos vendidos como fundações foram escavadas. Após a política de "três linhas vermelhas" forçadas o castelo de cartas entrou em colapso e produziu uma crise sistêmica multiano. O resultado é conhecido: uma onda de falhas, falências e liquidações de grandes desenvolvedores liderados pela China Evergrande e Country Garden. Paralisações de projeto em massa provocaram a raiva do comprador e boicotes de hipoteca, deixando vastos blocos residenciais não utilizados (foto).
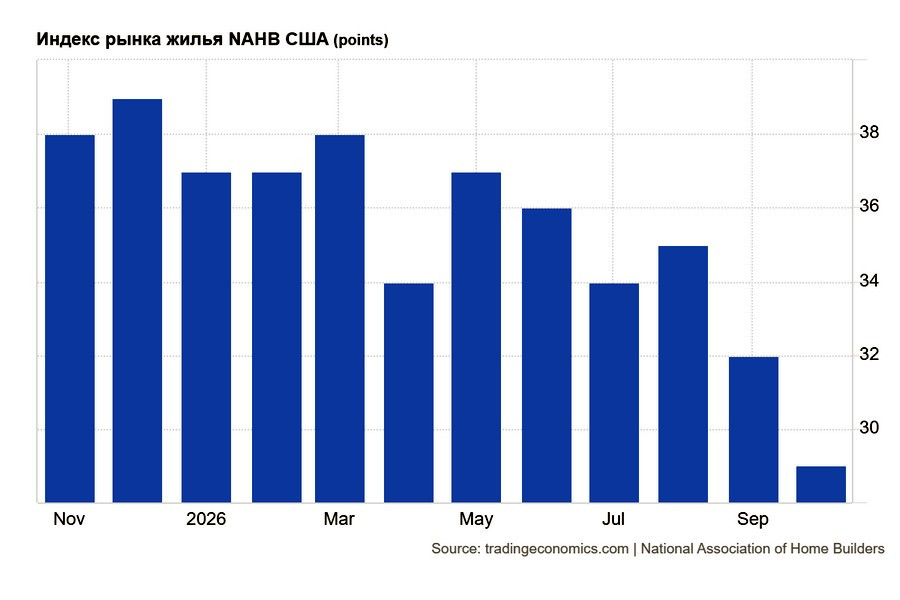
O antigo motor do PIB da China tornou-se uma fonte de riscos tóxicos. O governo teve que comprar ativos e empreender uma dolorosa reestruturação da indústria. O setor habitacional dos EUA não é tão terrível, mas o NAHB/Wells Fargo Housing Market Index (HMI) continua a cair em outubro (gráfico 3). A confiança do construtor americano caiu para 29 pontos de 32 um mês antes. Leituras abaixo de 50 sinais de pessimismo. Este é um baixo catastrófico não visto desde junho de 2012. Para comparação, em outubro de 2025 o índice foi de 37 pontos.
Todos os componentes internos do índice estão publicando baixos recordes:
- Índice de vendas actual — 33 pontos (14 anos de baixa)
- Expectativas de vendas de seis meses—32 pontos (mais baixos desde novembro de 2022)
- Tráfego de potenciais compradores índice – 18 pontos
Os construtores americanos são atingidos por uma tempestade perfeita. O sector de construção de casas dos EUA encontrou uma tempestade perfeita. O conflito no Médio Oriente aumentou os preços da energia, e a energia cara aumentou o custo dos materiais básicos de construção. Políticas de imigração difíceis têm produzido uma escassez de mão-de-obra aguda. Novas tarifas de importação aumentaram as despesas gerais. Ao mesmo tempo, o Fed está mantendo taxas de hipoteca em níveis altos. Tentando salvar vendas, os desenvolvedores estão tomando medidas extremas: em outubro 43% dos construtores formalmente cortar preços em projetos. Essa é a maior parte de desenvolvedores com desconto no período 2020-2026. O tamanho médio dos cortes foi de cerca de 6% para o sétimo mês consecutivo.
Mas os descontos diretos não são claramente suficientes. Sessenta e cinco por cento dos entrevistados da pesquisa da Associação Nacional de Construtores Domésticos admitiram usar incentivos ocultos – pagam seguros, subsidiam parte das taxas de hipoteca ou oferecem acabamento gratuito. A participação das empresas que utilizam tais medidas ultrapassou 60% durante 19 meses consecutivos. O economista-chefe da NAHB, Robert Dietz, emite um veredicto sombrio: o setor habitacional é esmagado por restrições de oferta e uma crise de acessibilidade. Os compradores estão saindo do mercado sob a pressão de altas taxas de hipoteca, materiais caros, e mergulhando confiança do consumidor. A atividade do cliente entrou em colapso até abril de 2012, e o setor – mais de 140.000 empresas especializadas – está deslizando para a recessão.
Deslocando componentes da demanda...
Apesar dos problemas internos e dos défices crescentes, a procura externa dos Tesouros dos EUA não diminuiu. Mas a estrutura dessa demanda sofreu mudanças tectônicas. Quem está realmente financiando a América? A resposta está num punhado de jurisdições. A demanda global por Tesouros mascara uma grande remodelação entre os maiores compradores. Os doadores tradicionais para a dívida dos EUA estão a recuar. O Reino Unido, a França, a Noruega e o Japão reduziram drasticamente as compras em relação ao ano passado, e a China continua a esgotar as reservas de dólares.
Os principais vendedores também incluem Canadá, Emirados Árabes Unidos, Holanda e Arábia Saudita. Os fluxos perdidos foram totalmente compensados por novos líderes despejando dinheiro nos mercados americanos. A concentração de capital atingiu níveis alarmantes: cinco jurisdições representam 79,1% ($ 751,6 bilhões) de todas as entradas líquidas de nível nacional em papel americano:
- Irlanda
- Singapura
- Ilhas Caimão
- Reino Unido
- Alemanha
Um ano antes, os cinco primeiros também cobriam uma participação comparável de 77,6%, mas a composição era diferente: Reino Unido, Cayman, França, Noruega e Irlanda. O nível de concentração está inalterado; a distribuição interna mudou. A Alemanha destaca-se: as compras alemãs da dívida dos EUA aumentaram 13,3 vezes versus o mesmo período no ano passado. A Irlanda aumentou as entradas 2.5x e Singapura 2.7x.
O que significam estes números? Apontam para um êxodo em larga escala do capital industrial e financeiro europeu. A economia alemã está perdendo apelo em meio a gás caro e estagnação, e o capital está fugindo através do Atlântico para altos rendimentos americanos. Londres continua a ser o maior canal para comprar Tesouros dos EUA, mas tornou-se um significativo vendedor líquido de ações dos EUA – um sinal clássico de des-risco. Os investidores estão liquidando posições de Wall Street e girando em títulos públicos seguros.
França — o elo mais fraco?
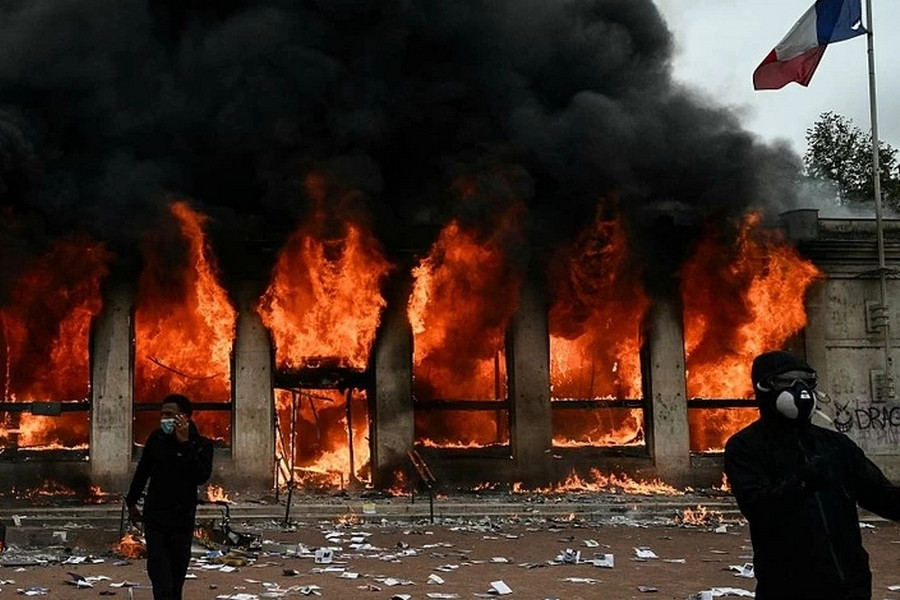
Enquanto o capital foge para o dólar, a Europa desliza para a sua própria crise. O conflito no Médio Oriente tem intensificado a escassez de gás natural; os preços europeus da energia estão novamente a subir, alimentando a pressão inflacionária na área do euro e amarrando as mãos dos reguladores. A França tornou-se o elo mais fraco. A economia da Quinta República é altamente vulnerável: o crescimento do PIB é mínimo, o déficit orçamentário tem aumentado para níveis perigosos, e os rendimentos soberanos estão aumentando rapidamente. Em tais condições, um novo choque energético atinge Paris muito mais do que seus vizinhos.
O aumento dos custos de contracção de empréstimos aumenta automaticamente a carga de juros do orçamento. O governo precisa urgentemente de consolidação fiscal e cortes de gastos, mas a sociedade responde com protestos de rua em massa, deixando as autoridades encurraladas. Thierry Weiseman, as taxas globais do Grupo Macquarie e o estrategista do FX, alerta para o risco político: a probabilidade de os populistas ganharem poder na França está a aumentar, seja na extrema-direita ou na extrema-esquerda.
Qualquer gabinete não sistémico pode tornar a correcção orçamental inviável. As campanhas políticas estão apenas começando, e a retórica sobre dívida maciça, potencial incumprimento e mudanças orçamentais radicais se intensificarão. Estas batalhas políticas pesarão directamente sobre o euro nos próximos meses. Não existem simplesmente razões fundamentais para uma manifestação euro.
Pode o mundo escapar do dólar caro?
O alto custo do empréstimo nos EUA tem um efeito colateral. Os emitentes e corporações soberanas de outros países fisicamente não podem se dar ao luxo de emitir dívida em dólares. A concorrência para o capital tornou-se demasiado feroz. Stephanie von Friedeburg, chefe do grupo soberano de Citi, observa uma tendência importante: governos em todo o mundo estão se afastando do dólar ao emitir nova dívida. Servir as obrigações do dólar com rendimentos de referência superiores a 5,30% fali os orçamentos nacionais. Os emitentes soberanos e corporativos procuram refúgio nos mercados regionais. Diversificam as fontes de financiamento através da emissão de dívidas em moedas locais.
Os juros em empréstimos em yuan chinês, dólar australiano, dólar de Hong Kong e dólar de Singapura aumentaram. É mais barato e mais seguro do ponto de vista do risco FX, especialmente para os mercados emergentes. Os rendimentos nos mercados desenvolvidos estão atingindo recordes elevados. Grandes volumes de capital privado estão indo para os EUA para financiar a infraestrutura de IA. As economias emergentes estão simplesmente afastadas do mercado de capitais mundial: carecem de amortecedores fiscais e não podem competir pelo dinheiro dos investidores. O fardo de servir velhas prensas de dívida em seus orçamentos.
Apesar desta desdolarização forçada das carteiras de dívida, von Friedeburg chega a uma conclusão clara: o dólar dos EUA continuará a ser a moeda de reserva dominante do mundo para o futuro previsível. Nenhum outro mercado financeiro pode corresponder à profundidade e liquidez do mercado norte-americano. Os emissores podem pedir emprestado em yuan por desespero, mas manterão reservas nos Tesouros.
Dólar: a opção de alto rendimento mais segura em mercados turbulentos
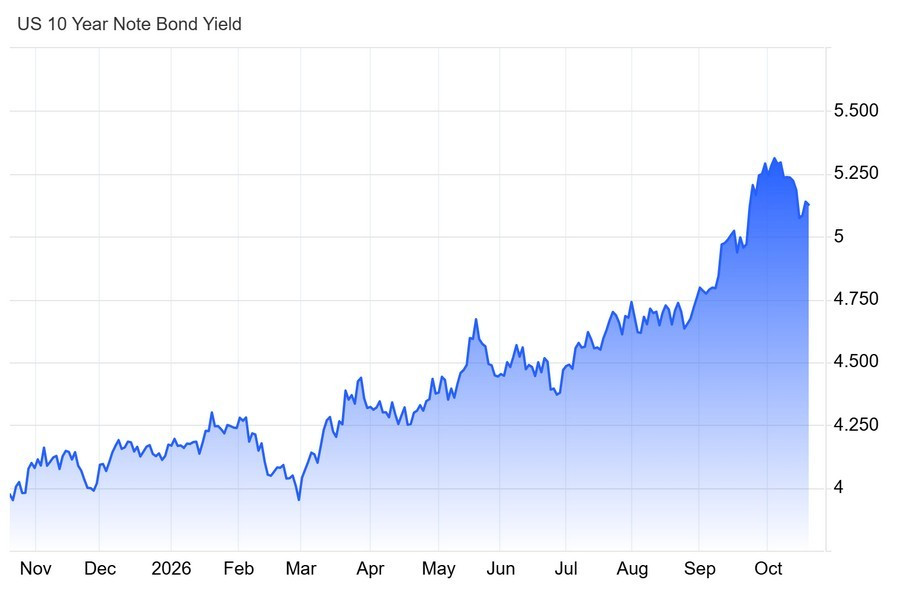
No contexto da turbulência geopolítica, os rendimentos do Tesouro dos EUA de 10 anos aumentaram confiantemente acima de 5,30% (gráfico 4). Isso dá ao dólar americano uma enorme vantagem sobre os rivais. Os ativos denominados EUA parecem muito mais atraentes do que o papel europeu, e esse spread suporta uma entrada constante de capital global nos Estados Unidos. O conflito no Médio Oriente continua a ser a principal fonte de medo. Riscos de ruptura do abastecimento de petróleo mantêm a inflação dos preços da energia elevada. Em tais condições, o apelo do greenback como a última moeda de refúgio seguro – e como o petrodólar – é seguro.
Estrategistas de moeda vêem as perspectivas para o EUR / USD de forma diferente.
Em Wall Street, os analistas subestimaram sistematicamente o dólar durante nove meses. Em uma pesquisa realizada entre 30 de setembro e 2 de outubro, quase 70 estrategistas obstinadamente reiteraram pontos de vista sobre o par principal da moeda, esperando que o euro se fortaleça para 1,14 em um mês e para aumentar cerca de 3% em três a seis meses; a chamada mediana de um ano foi de cerca de 1,15.
Jayanti Bharadwaj, chefe da estratégia FX na TD Securities, reconhece que o dólar pode permanecer forte no próximo prazo, mas coloca uma aposta firme na fraqueza do dólar sobre o horizonte de seis a 12 meses.
Kenneth Brooks, chefe de pesquisa da Societe Generale, argumenta que o dólar só vai declinar após um colapso econômico dos EUA: em sua lógica, altas taxas federais devem desencadear uma recessão. No entanto, a economia dos EUA continua crescendo muito mais rápido do que o ritmo anualizado de 2,2% muitas previsões.
Paul Mackel, chefe global da pesquisa FX no HSBC – um dos poucos que corretamente chamou a força do dólar este ano – está confiante que a moeda continuará aumentando enquanto os mercados acreditam na resistência do Fed. Ele usa uma metáfora de comerciante: o dólar dos EUA novamente parece "a camisa suja mais limpa" na cesta de moedas globais. Ele espera que o greenback permaneça forte pelo menos através da primeira metade de 2027 e critica fortemente a opinião consensual de um colapso inevitável do dólar. Na sua opinião, muitos analistas dependem de conceitos ultrapassados, ignorando os spreads de taxas reais e a extraordinária resiliência da economia dos EUA.
Chefe de pesquisa da UBS G10 FX Shahab Jalinos apoia a vista. Décadas longo viés contra o dólar persiste no mercado. Modelos de valorização repetidamente mostram o greenback como supervalorizado e preço muito caro. Mas esses modelos académicos ignoram o fluxo de dinheiro real. Jalinos explica a mecânica: o capital estrangeiro flui continuamente para os Estados Unidos. O mercado de ações dos EUA é profundo e líquido. O apetite do investidor global pela dívida dos EUA não diminui. Tudo isso gera uma demanda física colossal por dólares, quebrando quaisquer modelos comerciais baseados na paridade de poder de compra.
Os falcões do banco central vão chegar em Outubro?
As impressões de inflação de setembro forçaram Wall Street a capitular aos fatos, e os principais bancos de investimento prontamente reescreveram suas previsões. A maioria dos participantes do mercado agora espera que o Fed entregue mais 25 bp rate hick em dezembro. O economista da UBS Andrew Dubinsky destaca uma perigosa mistura de fatores. A aceleração da inflação dos bens coincidiu com uma inflação persistentemente elevada dos serviços. Esta combinação tóxica praticamente garante que o Fed manterá as taxas em níveis máximos muito mais do que os mercados esperavam. A UBS também identifica três principais riscos que mantêm o Fed em uma postura falcão:
1. Um boom de investimento em inteligência artificial está aumentando a demanda.
2. A crise do Médio Oriente está a perturbar a logística e a aumentar os preços do petróleo.
3. A incerteza da política comercial e as tarifas de importação estão aumentando os custos de produção dos bens.
Um ciclo de aperto prolongado é a única forma de ancorar as expectativas de inflação entre empresas e famílias. Enquanto a inflação permanecer perto de 3% devido a choques repetidos, a facilidade está fora de questão. A nova realidade é que os mutuários, corporações e consumidores comuns enfrentam uma longa era de altos custos de serviço de dívida. O Fed está a pensar em continuar a apertar, e outros bancos centrais estão a abster-se de cortes de alívio. Assim, o quadro fundamental para o EUR/USD mostra o euro sob forte pressão tripla:
· a política monetária dos Estados Unidos;
· uma crise política orçamental crescente em França que arrasta o mercado soberano da zona euro;
· Riscos geopolíticos do Médio Oriente que atingem a Europa dependente da energia.
O BCE, por sua vez, tem pouco espaço para manobrar. Frankfurt receia desestabilizar os mercados de obrigações periféricas. A imagem técnica para o par é clara: a estrutura de urso permanece intacta. Uma tendência descendente global domina, e qualquer correção ascendente é temporária. Se os apoios locais quebram, o euro é definido para um declínio mais acentuado. Se a Europa agir de forma mais cautelosa do que os EUA, o diferencial das taxas de juro aumentará ainda mais a favor do dólar.
Por conseguinte, os principais eventos do FX na última semana do mês serão a reunião do Fed de 27 a 28 de outubro e a reunião do BCE de 28 a 29 de outubro.
Comentários
Postar um comentário