Euro encarado no rosto do medo
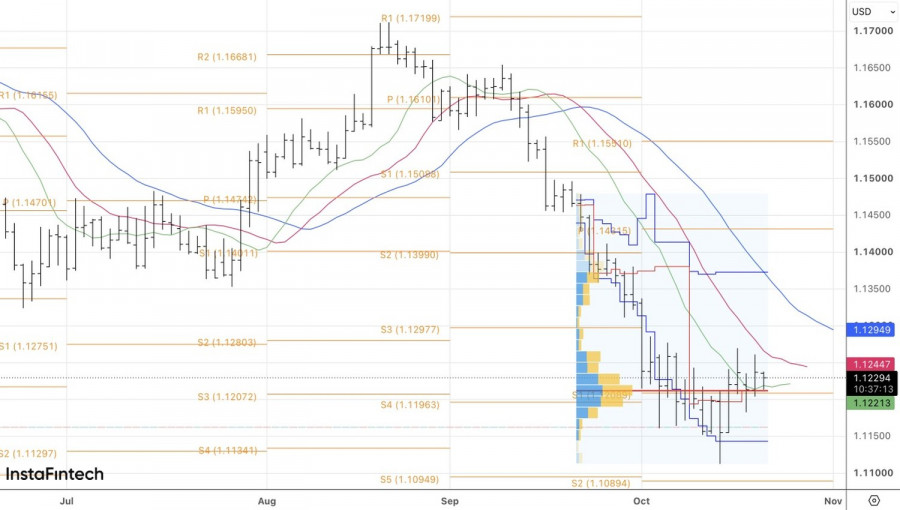
Compra enquanto o sangue corre. Ou enquanto os incêndios continuam nas ruas de Paris. Uma antiga máxima inspira touros EUR / USD para novos ataques. Enquanto os opositores ao euro entram em pânico, alegando que a França não é a Grécia que provocou a crise da dívida europeia, os comerciantes estão gradualmente a regressar a posições longas na moeda regional. Não é certo que o diabo será pior do que ele pintou.
A dinâmica da participação da França no PIB global
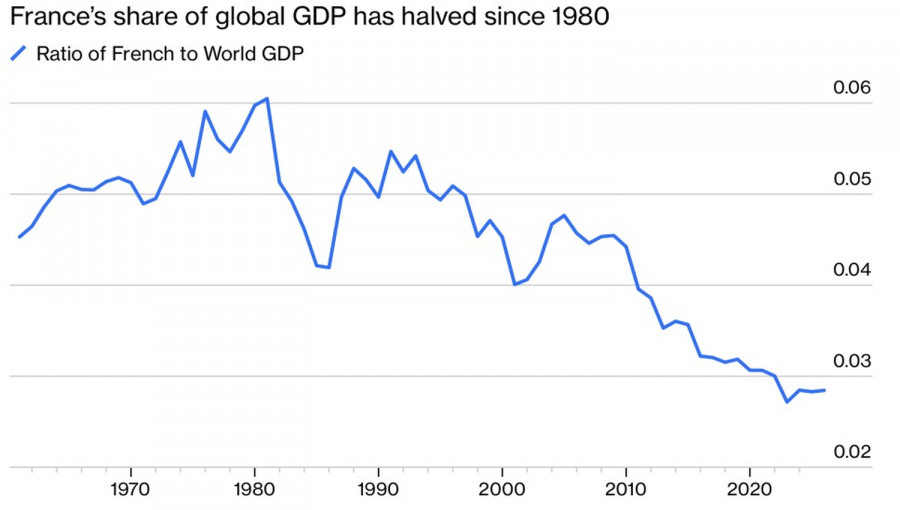
Tudo é conhecido em comparação. Sim, a França é realmente um jogador maior do que a Grécia. No entanto, a sua parte do PIB global caiu para menos de 3%. Em 1980 estava acima de 6%. O Secretário do Tesouro dos EUA, Scott Bessent, parece certo que os mercados não devem temer o que está acontecendo em Paris.
Apesar dos rendimentos de 10 anos franceses subirem para 5% — um nível não observado desde 2002 — e do aumento das obrigações alemãs para 15 anos, não há sinais de contágio em todo o bloco monetário. Os rendimentos da dívida italiana ou grega aumentam muito mais lentamente. Não há sinais das mesmas vendas que em Paris.
Dinâmica das taxas de rendibilidade das obrigações europeias
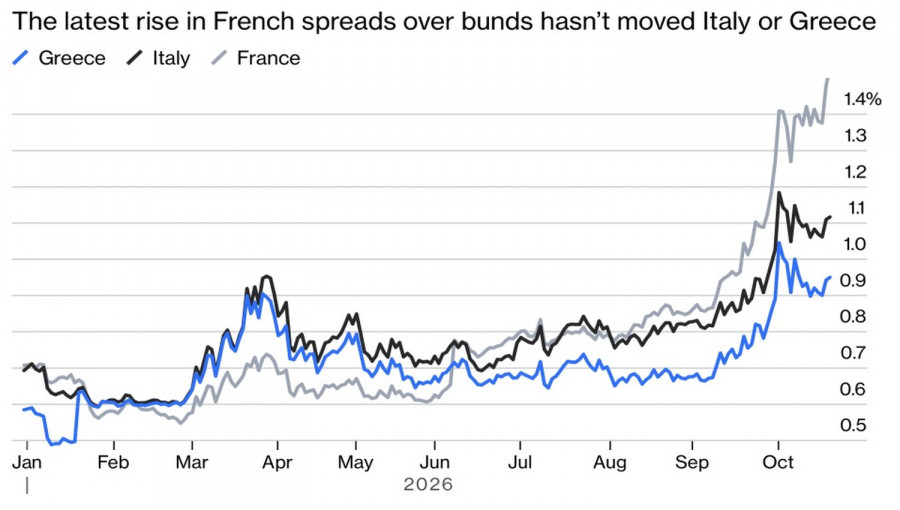
As diferenças de 2012 não terminam aí. Nessa altura, os bancos europeus tiveram o maior êxito, tendo uma grande parte das obrigações soberanas periféricas da zona euro nos seus balanços. Isso atingiu todo o sistema e forçou o chefe do Banco Central Europeu, Mario Draghi, a dizer que o banco central faria o que fosse preciso para salvar o euro. Já não é o caso: as acções de outros bancos, excepto as francesas, não estão a ser vendidas. Acrescente-se que as ferramentas muito maiores disponíveis para o banco central de hoje para estabilizar os mercados financeiros, e a queda no EUR/USD começa a parecer excessiva.
Se a crise da dívida europeia não se repetir, o euro começará a recuperar as posições perdidas em Agosto– Setembro, especialmente porque a Reserva Federal é improvável para aumentar as taxas antes de dezembro. E a questão do reforço da política monetária em 2027 continua em aberto. A razão é uma economia dos EUA lenta. Até 2026, a inteligência artificial apoiou-o de duas maneiras.
Comentários
Postar um comentário