Dólar dos EUA: mercados empurram apostas de caminhada Fed para dezembro
O relatório de emprego de setembro publicado na sexta-feira quebrou ilusões sobre a força do mercado de trabalho dos EUA. A economia acrescentou apenas 29k folha de pagamento versus um consenso de 84k, enquanto as estatísticas de julho e agosto foram revistas para baixo um acumulado 60k. Os ganhos médios horários aumentaram apenas 0,05 dólares (+0,1% m/m), e o ritmo anual diminuiu para 3,0%.
A reação do mercado era previsível: os futuros do capital se reuniram, e os rendimentos do Tesouro caíram. Os mercados interpretaram as impressões fracas como significando que o Fed se absterá de caminhar em outubro.
Os agentes federais estiveram activos na semana passada, mas falta unanimidade. Em 29 de setembro, o vice-presidente John Williams disse na Universidade de Buffalo que não há "necessidade de apressar" novos aumentos de taxa. Ele insinuou que o Fed tem tempo para avaliar dados recebidos e que uma caminhada adicional "mais tarde este ano" poderia ser apropriado. Michael Barr disse que o ajuste da política ainda é necessário, e o presidente do Fed de Nova Iorque, Austan Goolsbee, quer evidências de arrefecimento da inflação, enquanto Lisa Cook não vê sinais de desaceleração nas pressões de preços.
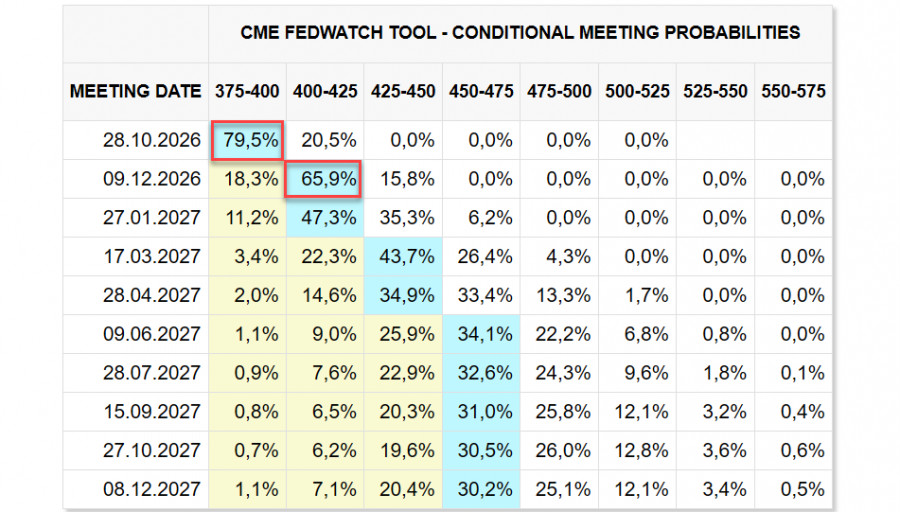
Como resultado, o caso base mudou para uma caminhada de dezembro, embora outubro não está totalmente excluído. Para o dólar, isso é claramente um sinal de urso — mas não um sinal muito forte, uma vez que os participantes do mercado já suspeitaram que algumas das bravuras de Warsh não eram totalmente apoiadas por dados recebidos.
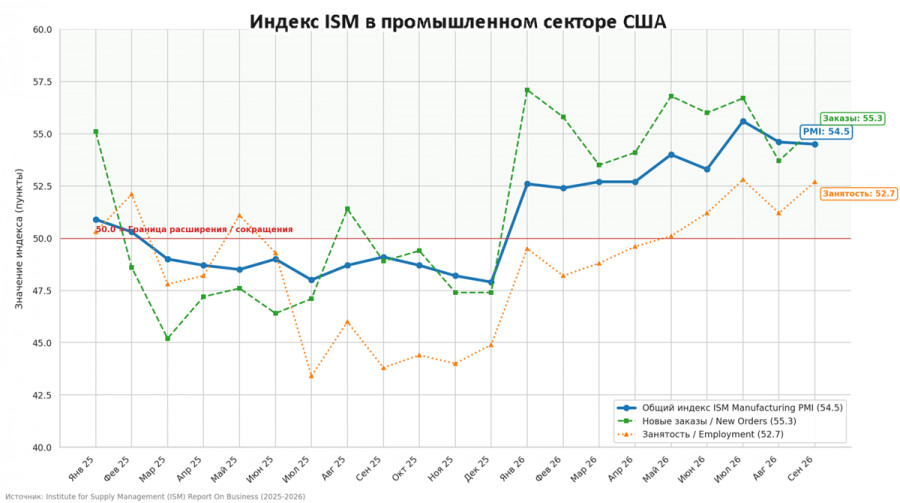
Outros dados são misturados e não fornecem uma imagem clara. ISM manufacturing para setembro impresso 54.5, pouco menos de agosto 54.6, mas novas ordens e emprego mostrou ganhos. Crucialmente, a componente de preços pagos ISM saltou para 77.9 de 71.1 em agosto, um alto não visto desde maio.
O medidor de inflação preferido do Fed, principal PCE para agosto, veio em ligeiramente abaixo das previsões: +0,2% m/m (vs. + 0,3% esperado), com uma taxa de 3,0% y/y. Isso ainda está longe da meta de 2%, mas a ausência de uma aceleração novamente dá argumentos em favor de uma pausa de outubro.
No geral, a configuração para o dólar americano parece menos bullyish, e pode-se esperar algum amolecimento a curto prazo. No entanto, dados recentes da CFTC argumentam o contrário. O posicionamento do dólar longo líquido versus as principais moedas aumentou em $5,7 bilhões para $ 24,1 bilhões, um aumento confiante que mostra especuladores ainda estão apostando na força do USD.
Esta opinião faz sentido se se assumir que os EUA têm pouco incentivo para resolver rapidamente o conflito no Irão: quase todos sofrem com a situação, excepto os EUA, que beneficia como fornecedor fiável de GNL para a Europa em meio a entregas constrangidas e irregulares. Em termos absolutos, o ganho é limitado, mas a ameaça de inflação e o abrandamento do crescimento nas principais economias (excluindo os EUA) persistem e se intensificam. Nesse cenário, é improvável que a demanda por dólares caia substancialmente.
Partimos, portanto, do princípio de que o dólar pode modestamente corrigir-se contra as moedas de mercadorias a curto prazo, mas as moedas europeias enfrentam um risco de desvantagem maior e, a médio prazo, o dólar deve permanecer bem apoiado, independentemente da decisão do FED de Outubro.
Comentários
Postar um comentário