Bears assume o controle: por que a temporada de ganhos dos EUA começa com o pânico guiado por IA
As perdas nos mercados globais de ações intensificaram-se em meio a novos receios de IA que afastaram os investidores de um dos segmentos mais quentes do ano. Os Tesouros juntaram-se a pedido de segurança. O índice MSCI Ásia-Pacífico caiu 1,6%, e Kospi, da Coreia do Sul, um barômetro chave do comércio de IA, mergulhou 6% sobre as preocupações com a concorrência da China. SK As ações da Hynix caíram cerca de 10%, enquanto a Samsung Electronics perdeu cerca de 8%. Os futuros dos índices dos EUA e europeus também foram mais baixos.
A venda asiática estendeu-se para Wall Street. O Nasdaq 100 atingiu um nível baixo de um mês, e o índice de fabricantes de chips dos EUA atingiu seu nível mais fraco desde meados de setembro. Esta é uma inversão após o salto de segunda-feira, quando S&P 500 futuros ganharam 0,3%. Com a Coreia quebrando um apoio técnico fundamental, as preocupações estão aumentando que a pressão sobre o setor tecnológico irá durar mais do que algumas sessões.
A causa raiz está crescendo dúvida antes da temporada de ganhos dos EUA. O entusiasmo da IA acalmou-se à medida que os investidores questionam se as despesas maciças irão compensar com custos de empréstimo mais elevados — e depois de um mercado de touros de quatro anos que levantou o S&P 500 cerca de 120% do baixo de 2022. Os ursos agora dominam grande parte do segmento de IA, e o sentimento é tão negativo quanto tem sido em um longo tempo.
Os avisos estão a aumentar. CEO da Broadcom disse que o boom atraiu investidores cujas estratégias se assemelham a jogos de azar e que podem não entender o que eles estão apostando. Na semana passada, Ray Dalio rotulou AI uma bolha clássica em risco de estourar por causa do aumento das taxas de juros e da necessidade de converter avaliações em dinheiro. A pressão é intensificada pela concorrência: relatórios dizem que a empresa chinesa CXMT avançou no desenvolvimento de arquitetura de memória de maior capacidade.
O mercado de títulos está a contar uma história diferente. O rendimento do Tesouro dos EUA de 10 anos caiu 4 pontos base para 5,20% depois de os mercados reabrirem as férias. Foi de 5,31% em 8 de outubro e se aproximou de 5,4% na semana passada, a mais alta desde 2002. Petróleo reforçou o caso de títulos: Brent facilitou por 0,9% a $ 105,70/bbl após a negociação acima de $105 na segunda-feira de manhã.
Na minha opinião, a pressão do sector tecnológico provavelmente persistirá a curto prazo, com os Kospi e os fabricantes de chips entre os mais vulneráveis. Ações precisam de ganhos fortes e um tom cauteloso no capex para mudar a maré. Além disso, as obrigações continuarão a ser o principal beneficiário do voo para a segurança, e o rendimento de 10 anos é mais provável para testar 5,1% do que voltar a 5,4%. Um pico de petróleo renovado acima de $106 ou uma forte impressão de inflação dos EUA poderia re-pressão mercados de obrigações e espalhar a venda-off através de ações.
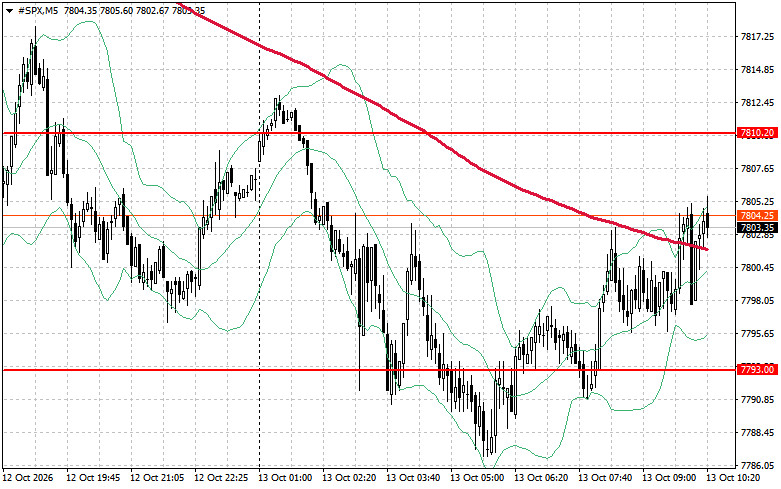
Quanto aos técnicos S&P 500, a tarefa imediata para os compradores é superar o nível de resistência de $7,810. Isso daria um sinal positivo e abriria o caminho para $7,824. Segurar $ 7.841 também é uma prioridade para os touros para fortalecer posições. Se o preço se move mais baixo em meio à queda do apetite de risco, os compradores devem aparecer perto de US $ 7.793. Uma quebra abaixo desse nível provavelmente empurraria o índice para baixo para $7,774 e abriria o caminho para $7,756.
Comentários
Postar um comentário