Atas do Fed: 19 votos pela alta de juros, o que muda para dólar, iene, euro e ouro antes do CPI de 14 de outubro
As atas da reunião de 16 de setembro, divulgadas hoje, confirmam um Fed claramente inclinado ao aperto. Todos os 19 participantes apoiaram a alta de 25 pontos-base, que levou os juros para a faixa de 3,75% a 4,00%, e muitos defenderam a decisão como proteção contra o risco de uma inflação que ganha força. Um segundo grupo foi além: apoiou a alta com base no próprio cenário para a economia, o que mostra preocupação maior com a inflação elevada. A maioria considera que mais uma elevação será provavelmente apropriada até o fim do ano.
| O que endurece o tom | O que dá margem para uma pausa |
|---|---|
|
• Unanimidade na alta de 25 pb • Maioria vê outra alta até o fim do ano • Vários consideram a taxa atual não restritiva ou só levemente restritiva • Quase todos veem os riscos de inflação inclinados para cima • Impulso da economia maior e projeções da equipe técnica mais fortes que em julho • PCE de agosto em 3,8% (núcleo em 3,4%) |
• Riscos para o mercado de trabalho vistos como equilibrados • Desemprego de 4,1%, perto do pleno emprego, sem sinal de superaquecimento descrito • Vice-presidente Jefferson e John Williams, de Nova York, dizem que há tempo para avaliar os dados • Juro de 2 anos recuou mais de 10 pb na semana, para perto de 4,8% • Alguns citam a importância de se preparar para estresse nos Treasuries |
Por que os juros longos subiram
Os rendimentos nominais subiram cerca de 35 pontos-base no trecho de 2 a 10 anos, e as atas apontam que a maior parte da alta dos vencimentos longos veio de juros reais mais altos. Parte do movimento reflete a trajetória esperada da política monetária e a força dos dados. Outra parte vem de fatores que elevam o prêmio de prazo: a geopolítica, a incerteza em torno do anúncio e da execução do programa de recompras do Tesouro e a competição por capital com a pesada emissão privada de dívida para financiar a infraestrutura de IA.
Muitos participantes observaram que, apesar da alta dos longos, as condições financeiras continuam favoráveis ao crescimento, com ações subindo bastante no ano e spreads corporativos estreitos. É um detalhe que pesa a favor de mais aperto: se o crédito está barato e a bolsa sobe, a política não parece tão restritiva. Alguns notaram que o mercado de Treasuries vem funcionando bem, mas destacaram que é preciso se planejar para momentos de estresse.
O iene dentro da ata
Um registro que merece atenção de quem opera câmbio: o Fed afirmou que a intervenção conjunta de Estados Unidos e Japão para sustentar o iene, no fim de julho, contribuiu diretamente para a desvalorização do dólar, dado o peso da moeda japonesa nos índices cambiais. A mesa de operações atuou apenas como agente fiscal do Tesouro, com recursos do Tesouro, sem envolver a carteira do banco central. Isso me diz que a intervenção foi um evento relevante para o dólar como um todo, e não só para o USD/JPY.
Do 70% ao 20%: o que o mercado já fez
Depois da decisão, o presidente Kevin Warsh disse que a alta tirava uma "dose de acomodação" da economia, o que levou as apostas de nova alta em outubro a cerca de 70%. Na semana passada, porém, Jefferson e Williams afirmaram, em discursos separados, que o Fed tem tempo para avaliar a economia antes de outro aumento, e as chances caíram para cerca de 20%, segundo os contratos de juros futuros. O presidente Donald Trump criticou a alta e acusou os colegas de Warsh de agirem de forma "muito política". A Bloomberg lembra que essas falas não significam que o Fed deixará de apertar, e que os dirigentes seguem avisando que a inflação está alta.
Há ainda um risco de ruído interno: alguns dirigentes, entre eles três que votaram contra a manutenção em julho, podem divergir de novo a favor de uma alta se a maioria optar por manter a taxa na reunião de 27 e 28 de outubro. Antes disso, o relatório de inflação ao consumidor (CPI) sai em 14 de outubro e pode reacender os pedidos por aperto imediato.
Três cenários para o CPI de 14 de outubro
| CPI | Apostas em outubro | Reação típica |
|---|---|---|
| Acima do esperado | Sobem de novo | Juro de 2 anos sobe, dólar ganha força, USD/JPY sobe, EUR/USD e GBP/USD pressionados, ouro sob pressão |
| Em linha | Ficam perto de 20% | Mercado volta a olhar para as atas e para a fala dos dirigentes, movimentos mais contidos |
| Abaixo do esperado | Caem ainda mais | Juro de 2 anos cede, dólar perde força, euro e libra respiram, ouro ganha espaço |
Reações típicas de mercado, e não garantias. O preço pode se comportar de forma diferente conforme o detalhamento do relatório.
Dólar (DXY). As atas sustentam o dólar, e o recuo das apostas em outubro tira parte desse apoio. Eu trabalho com um dólar refém dos dados: sem novidade, ele tende a ficar de lado, e o CPI decide a direção.
USD/JPY. O par carrega duas forças opostas. Os juros americanos altos dão suporte, mas a ata mostra que a intervenção foi eficaz para enfraquecer o dólar. Por isso, eu trato altas aceleradas do par com cautela: o risco de um movimento brusco contrário é real.
EUR/USD e GBP/USD. Com a aposta de novos aumentos em 20%, o diferencial de juros deixa de ser vento contrário tão forte para euro e libra. A assimetria, porém, joga contra quem se posiciona cedo demais: com apenas 20% embutidos, uma surpresa de alta no CPI tem mais espaço para reprecificar do que uma surpresa de baixa.
Ouro (XAU/USD). O metal perdeu 6,6% em setembro com um Fed duro e juros reais em alta. Se as apostas de aperto continuarem a diminuir, a pressão alivia e o ouro ganha espaço para reagir. Mas um CPI quente reverteria esse alívio rapidamente. Eu acompanho o juro de 2 anos como termômetro: enquanto ele cai, o metal respira.
Por que o ouro caiu em setembro, se o mundo está tão incerto?
Porque o fator que mais pesou foi o Fed. Na reunião de 16 de setembro, os 19 dirigentes apoiaram a alta de 25 pontos-base, que levou os juros para a faixa de 3,75% a 4,00%, e as atas, divulgadas hoje, mostram que a maioria vê mais um aumento como provável até o fim do ano. Os dirigentes seguem preocupados com uma inflação teimosa: o PCE de agosto veio em 3,8%, e o núcleo, em 3,4%, com energia mais cara, tensão geopolítica e o investimento em inteligência artificial pressionando os preços. A maioria vê os riscos de inflação inclinados para cima.
Para o ouro, isso é um problema de curto prazo. Juros mais altos e rendimentos reais em alta aumentam o custo de oportunidade de segurar um ativo que não paga cupom, e é por isso que o metal perdeu 6,6% no mês, mesmo com tanto motivo para buscar proteção. Incerteza não basta: o que manda no curto prazo é o preço do dinheiro.
As mineradoras ficaram baratas depois de cair 10,9%?
Quem tinha ações de mineradoras perdeu 10,9% em setembro, bem mais que o ouro, e os fundos do setor tiveram as maiores saídas em mais de um ano. Isso é o comportamento esperado de um ativo que funciona como ouro com alavancagem: quando o metal recua, a mineradora cai mais, por causa da pressão sobre as margens e do fluxo vendedor.
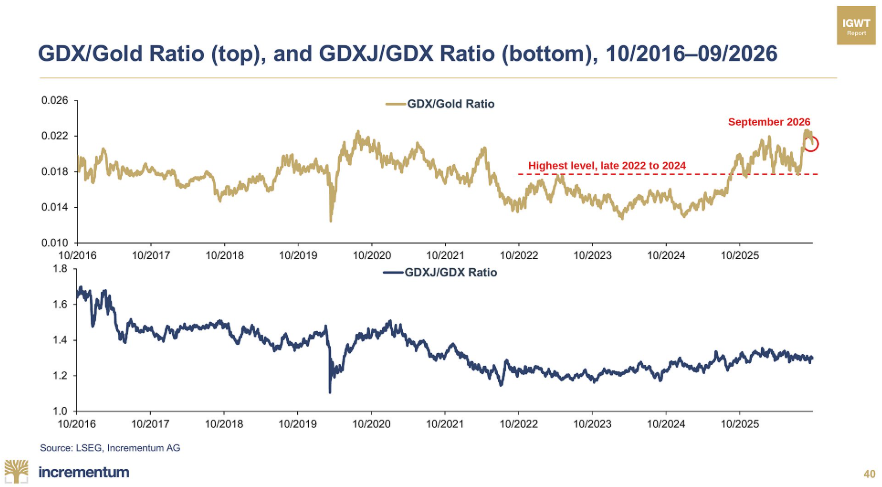
Barata, porém, é outra conversa. Medidas em ouro, as mineradoras ainda negociam acima de qualquer patamar visto entre o fim de 2022 e 2024, e essa é a leitura que eu considero decisiva. O gráfico da razão GDX/ouro mostra a razão subindo de perto de 0,018 para cerca de 0,0227 no fim do verão e em setembro, uma região próxima do pico de 2020, antes de recuar para perto de 0,021. A linha tracejada de 0,0177, a máxima do período 2022–2024, continua bem abaixo do preço atual. A venda, portanto, saiu de uma base alta.
O gráfico de baixo, da razão GDXJ/GDX, que compara mineradoras menores com as maiores, está em torno de 1,3, longe dos cerca de 1,7 de 2016. Para mim, é um sinal de que não há euforia nas juniores. O setor está caro em relação ao passado recente, mas não está num excesso especulativo, e é por isso que eu falo em correção, e não em estouro.
O que é o preço-sombra do ouro?
É uma régua que a Incrementum apresentou no relatório Compass de outubro, o Preço-Sombra Internacional do Ouro. A pergunta é: a que preço o ouro das reservas oficiais cobriria uma fatia da oferta de dinheiro do mundo? Para lastrear todo o M2, o dinheiro que está nas contas bancárias, o ouro dos bancos centrais teria que valer US$ 259.464 por onça. Para cobrir um quarto da base monetária (M0), bastariam US$ 6.631.
| Lastro | Base monetária (M0) | Múltiplo* | M2 | Múltiplo* |
|---|---|---|---|---|
| 25% | US$ 6.631 | ~1,6x | US$ 64.866 | ~15,7x |
| 40% | US$ 10.610 | ~2,6x | US$ 103.786 | ~25x |
| 100% | US$ 26.525 | ~6,4x | US$ 259.464 | ~63x |
*Comparação ilustrativa com preço de referência de US$ 4.140 por onça. Dados do segundo trimestre de 2026. Fontes: World Gold Council, LSEG e Incrementum AG.
Eu uso essa conta como perspectiva, e não como previsão. Ela não diz que o ouro vai a US$ 259 mil, e sim que a distância entre o metal que os bancos centrais guardam e o dinheiro que circula é enorme. Mesmo no recorte mais modesto, um quarto da base monetária, o preço de referência ficaria em torno de 1,6 vez o nível atual. É um argumento de longo prazo, e eu o separo do que acontece nas próximas semanas.
Minha conclusão: o Fed fala em apertar, mas age com pausa, e o mercado já precificou essa distância entre o discurso e a prática. É um ambiente em que o dado de inflação pesa mais que a ata. Para quem opera, o cuidado é com o tamanho da posição até o CPI, quando o preço pode se mover rápido e nos dois sentidos.
Igor Pereira
Analista de mercado financeiro e membro Junior WallStreet NYSE
Comentários
Postar um comentário