Tesouro Americano e a Armadilha da Taxa Flutuante
Quando uma grande corporação perde o acesso ao mercado de crédito de longo prazo em condições normais, ela recorre a linhas bancárias rotativas de curto prazo com taxas flutuantes para não quebrar no mês seguinte. O gráfico do Financial Times documenta que a maior potência militar do planeta está operando exatamente sob essa mesma cartilha de desespero fiscal.
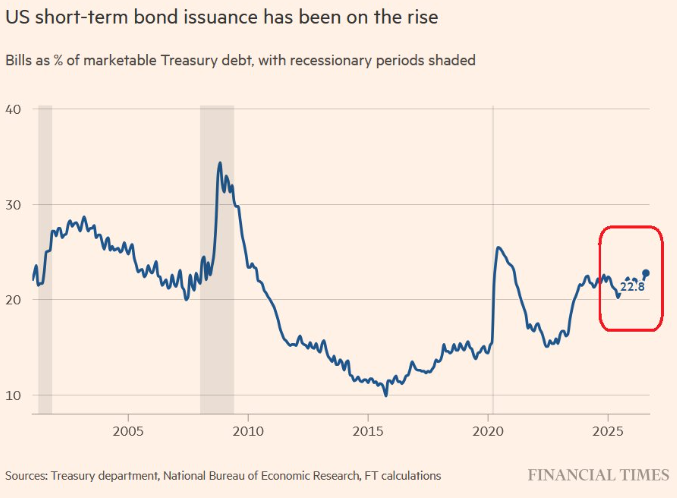
O Tesouro dos Estados Unidos prepara-se para emitir cerca de US$ 1 trilhão em títulos de curtíssimo prazo (Treasury bills) ao longo do próximo ano — com estimativas variando entre US$ 961 bilhões e US$ 1,09 trilhão. Essa enxurrada elevará o estoque de T-bills em circulação para a faixa de US$ 8 trilhões, o equivalente a 24,3% de toda a dívida pública negociável no mercado.
Excluindo o pico extraordinário da pandemia em 2020, trata-se do patamar de dependência de dívida de curto prazo mais elevado registrado desde a Grande Crise Financeira de 2008.
                [ O DILEMA DA EMISSÃO DO TESOURO AMERICANO ]
                                     │
         ┌───────────────────────────┴───────────────────────────┐
         ▼                                                       ▼
  [ OPÇÃO A: EMITIR LONGO ]                               [ OPÇÃO B: EMITIR T-BILLS ]
  10 Anos a ~5,0% | 30 Anos a ~5,3%            1 Ano a ~4,4%
         │                                                       │
         ▼                                                       ▼
  Mercado privado exige prêmio                            Custo imediato menor, mas a dívida
  insuportável; leilões com risco                         precisa ser refinanciada a cada 3, 6 ou 12 meses.
  de cauda (*tail auctions*).                             US$ 8 Trilhões em "cheque especial".
A Falsa Economia de 60 Pontos-Base: O Tesouro Virou um Devedor Subprime
A justificativa técnica do Departamento do Tesouro para essa rotação é a diferença imediata de custo de captação: emitir papéis de 1 ano custa cerca de 4,4%, enquanto travar dívida a 10 anos exige pagar ~5,0%, e a 30 anos ultrapassa ~5,3%.
Para economizar 60 a 90 pontos-base na foto do mês, o governo dos Estados Unidos aceitou o maior risco de taxa de juros da história moderna:
-
O Risco de Refinanciamento Permanente: Uma T-bill vence em prazo inferior a um ano. Isso significa que um quarto da dívida negociável americana precisa ser reprecificado, leiloado e rolado continuamente a cada poucos meses.
-
A Sensibilidade Matemática Absoluta: O governo norte-americano converteu US$ 8 trilhões de sua estrutura de passivos em dívida de taxa flutuante pura. Qualquer choque monetário que mantenha os juros elevados atinge o caixa do Tesouro de maneira quase instantânea.
O Choque Direto com a Política de Kevin Warsh
É exatamente aqui que a política monetária recente do Federal Reserve se choca de frente com a realidade do Tesouro.
Ao elevar a taxa básica para o intervalo de 3,75% – 4,00% e insistir em um Dot Plot agressivo sinalizando juros terminais em 4,125% ou mais, Kevin Warsh garante que as centenas de bilhões de dólares em T-bills que vencem nas próximas semanas serão roladas a taxas ainda mais punitivas.
| Estrutura da Dívida | Volume em Risco | Custo Anterior de Rolagem | Novo Custo Sob o Fed de Warsh | Consequência Fiscal |
| T-Bills em Circulação |
~US$ 8,0 Trilhões
|
0,25% — 1,50% (anos de juro zero) |
~4,40% a 4,75%+
|
Salto Imediato: Mais de US$ 300 bilhões adicionados à conta anual de juros apenas nesta fatia. |
| Despesa Total com Juros | > US$ 1,22 Trilhão/ano | US$ 400 Bilhões (média 2015) |
Caminho para US$ 1,4T — US$ 1,5T
|
O déficit federal de US$ 1,82T torna-se incontrolável. |
| Participação na Dívida |
24,3% (Marketable Debt)
|
~15% (média histórica saudável) |
Padrão de Emergência Crônica
|
O mercado de títulos longos foi informalmente abandonado por falta de demanda privada. |
A Conexão com os Mercados: Por Que o Relógio do Fed Está no Fim
Enquanto a mídia corporativa debate declarações formais de coletivas de imprensa, as mesas institucionais operam a contabilidade dos leilões de dívida:
-
A Impossibilidade do Higher for Longer: Não existe modelo econométrico no planeta que permita a um Estado rolar US$ 8 trilhões de dívida de curtíssimo prazo a mais de 4% ao ano sem que a emissão monetária compense a diferença. Cada mês em que o Fed mantém essa taxa acelera a necessidade de um resgate de liquidez em larga escala.
-
O Abandono da Ponta Longa: O fato de o Tesouro recorrer a quase US$ 1 trilhão em T-bills confirma que o investidor institucional internacional recusa os títulos longos (10Y e 30Y) nas taxas atuais. Se Washington tentasse emitir esse trilhão em papéis de 30 anos, os rendimentos romperiam 6% ou 7% no mesmo dia, provocando um congelamento completo no sistema de garantias bancárias.
-
O Combustível Estrutural para os Metais: O ouro, a prata e os metais do grupo da platina não operam o que os bancos centrais dizem; eles precificam a matemática do emissor da moeda. Uma economia que precisa emitir um quarto da sua dívida pública no "cheque especial" de curto prazo é uma economia que perdeu o controle sobre a estabilidade de sua moeda[cite: 17].
A armadilha está montada. Ao encurtar a dívida para fugir dos juros longos[cite: 17], o Tesouro amarrou as próprias mãos ao redor do pescoço de Kevin Warsh. Quando a conta desse US$ 1 trilhão em T-bills bater no orçamento[cite: 17], a opção de manter juros altos deixará de existir — e a reprecificação dos ativos fora do sistema fiduciário será definitiva.
Comentários
Postar um comentário