T-Bills: O Relatório TIC Confirma a Greve Soberana e o Retorno Inevitável do Fed
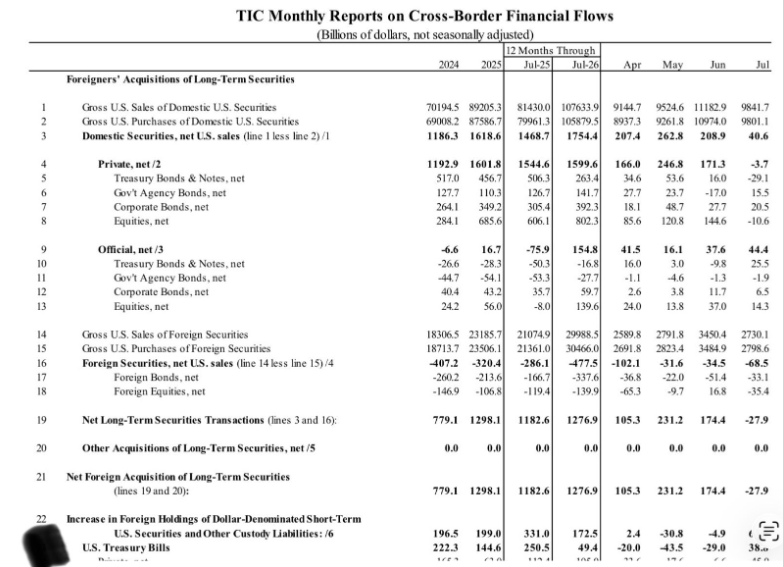
O relatório mensal do Tesouro norte-americano sobre fluxos financeiros transfronteiriços (TIC Monthly Reports on Cross-Border Financial Flows) referente a julho de 2026 expõe o esgotamento do financiamento externo dos Estados Unidos.
Os números registrados na contabilidade oficial confirmam o diagnóstico:
-
O Colapso das T-Bills: As aquisições líquidas de títulos de curto prazo (U.S. Treasury Bills) por estrangeiros desabaram de US$ 250,5 bilhões (no acumulado de 12 meses até julho de 2025) para míseros US$ 49,4 bilhões (no acumulado de 12 meses até julho de 2026). Uma queda matemática de 80,28% na absorção externa do "cheque especial" de Washington.
-
A Fuga na Ponta Longa: O investidor estrangeiro privado também reduziu pela metade as compras líquidas de papéis longos (Treasury Bonds & Notes), caindo de US$ 506,3 bilhões para US$ 263,4 bilhões nos 12 meses.
-
O Mês de Julho no Vermelho: Em julho de 2026, o saldo estrangeiro privado em títulos longos do Tesouro registrou despejo líquido de -US$ 29,1 bilhões, empurrando a aquisição total de ativos de longo prazo para um saldo negativo de -US$ 27,9 bilhões no mês.
  12 Meses até Julho/2025: Compras Estrangeiras de T-Bills    ──► US$ 250,5 Bilhões
                                                                        │
                                                                        ▼ (-80,3% de Queda)
  12 Meses até Julho/2026: Colapso do Fluxo Externo           ──► US$ 49,4 Bilhões
                                                                        │
                                                                        ▼
  [ ROMBO DE FINANCIAMENTO: ~US$ 201 BILHÕES DE VÁCUO EXTERNO ]
Esse relatório do Tesouro desmantela a engenharia de financiamento conduzida por Scott Bessent:
-
A Dependência Excessiva de T-Bills: Com a curva longa operando acima de 5,13% e o leilão de papéis de 10 e 30 anos enfrentando recusa do mercado, o Tesouro decidiu concentrar cerca de US$ 1 trilhão em novas emissões exclusivamente em T-bills, elevando o estoque de curto prazo para US$ 8 trilhões (24,3% da dívida negociável).
-
A Ilusão do Comprador Cripto: A aprovação do GENIUS Act transformou as stablecoins no 3º maior comprador de dívida de curto prazo (absorvendo cerca de US$ 39 bilhões via reservas compulsórias). No entanto, o volume total gerado pelas moedas digitais e pelos fundos monetários locais não compensa o sumiço de mais de US$ 200 bilhões em demanda estrangeira documentado no relatório TIC.
-
A Matemática Que Não Fecha: O governo dos EUA precisa rolar trilhões de dólares a cada trimestre. Se os compradores estrangeiros desapareceram da ponta curta (queda de 80%) e estão vendendo a ponta longa (-US$ 29,1B em julho), a liquidez privada doméstica terá de carregar todo o passivo sozinha.
A pergunta colocada na mesa é o centro de toda a discussão macroeconômica global: quem vai absorver essa montanha de dívida se o estrangeiro foi embora?
A resposta institucional é inequívoca: o Federal Reserve.
  [ TESOURO EMITE US$ 1T EM T-BILLS ] ──► Recusa Estrangeira: Compras caem 80%
                                                    │
                                                    ▼
  [ RENDIMENTOS DISPARAM > 5,00% ]    ──► Iliquidez extrema admitida por Bessent
                                                    │
                                                    ▼
  [ O TELEFONEMA PARA WARSH ]         ──► "Acordo Fiscal-Monetário de Emergência"
                                                    │
                                                    ▼
  [ O RETORNO DA LIQUIDEZ OCULTA ]    ──► Recompras expandidas, criação de reservas,
                                          intervenção direta no mercado secundário (QE / YCC)
Não importa o rótulo de relações públicas que o comitê monetário escolher — "Reserve Management", "Standing Liquidity Facility", "Operação de Apoio à Infraestrutura de Mercado" ou "Buybacks de Estabilização":
-
O Federal Reserve será obrigado a expandir o seu balanço para financiar o Departamento do Tesouro.
-
A elevação unânime da taxa de juros para 4,00% sob a batuta de Kevin Warsh operou apenas como cortina de fumaça temporária. Manter juros elevados enquanto as emissões de curto prazo do Tesouro perdem 80% do apoio internacional acelera o custo da dívida além da marca de US$ 1,22 trilhão ao ano.
-
O Estado não tem capacidade de autofinanciamento sem a impressora do banco central quando o comprador marginal externo abandona o leilão.
A Fratura Estrutural: Dívida Fiduciária vs. Ativo Soberano Neutro
A dinâmica entre o colapso das compras de dívida americana e a rotação global de reservas explica os movimentos dos ativos reais:
| Métrica do Relatório TIC (Julho/26) PNG | Implicação no Sistema Fiduciário | Consequência no Complexo de Metais |
|
T-Bills Estrangeiras: Queda de ~80%
|
Governos e instituições internacionais recusam carregar o risco de taxa/moeda dos EUA. |
Busca por Liquidação Sem Contraparte: O capital antes alocado em títulos curtos migra para ouro físico soberano. |
|
Long-Term Treasuries: -$29,1B no mês
|
Venda direta de papéis de 10 e 30 anos; aceleração do prêmio de risco (term premium)[cite: 15]. |
Quebra de Correlação: O ouro não cai com juros longos a 5,13% porque os títulos perderam o status de porto seguro. |
| Comprador Marginal: Banco Central | O monetizador da dívida passa a ser o próprio criador da moeda, garantindo desvalorização cambial. | Reprecificação Definitiva: Ouro e Prata deixam de operar taxa de juros e passam a operar a diluição fiduciária terminal. |
Diagnóstico Institucional: GOT GOLD?
O dado do TIC Report encerra a discussão técnica sobre solvência[cite: 15]. Os bancos centrais do Oriente, fundos soberanos e investidores globais não estão simplesmente reduzindo exposição: eles estão executando uma retirada coordenada do financiamento do déficit norte-americano[cite: 15].
Enquanto os formadores de mercado em Wall Street tentam usar o vencimento de opções na COMEX para derrubar a prata no papel e Scott Bessent tenta convencer traders a vender ouro alegando saída de ETFs, o fluxo soberano real documentado pelo próprio governo americano mostra que o mundo parou de comprar os títulos de Washington[cite: 15].
Quando o emissor da moeda de reserva global precisa absorver a sua própria dívida porque o resto do mundo cortou as compras em 80%[cite: 15], o sistema atinge o limiar da dominância fiscal plena. Nessa fase do ciclo, moedas fiduciárias perdem poder de compra contra a física dos recursos tangíveis. Ter colateral físico fora do sistema bancário deixou de ser uma tese de investimento — tornou-se um imperativo contábil de preservação patrimonial.
Comentários
Postar um comentário