Por Que a Prata a US$ 70 e o Ouro a US$ 4.320 Sobem em Pleno Ciclo de Alta de Juros?
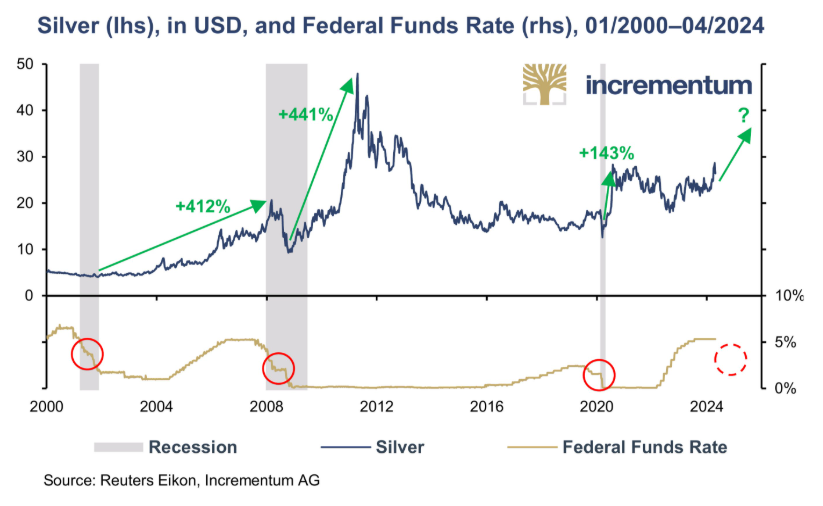
O gráfico histórico da Incrementum AG expõe o motivo pelo qual 95% dos analistas macroeconômicos tradicionais estão operando no escuro.
Nas últimas duas décadas e meia, o manual de Wall Street sempre foi linear: a prata precisava de cortes agressivos de juros e expansão desmedida de liquidez fiduciária para disparar:
-
Ciclo de 2001 (Estouro da Bolha Dot-Com): O Fed corta juros e a prata explode +412%.
-
Ciclo de 2008 (Crise do Subprime / QE1): O Fed zera as taxas e a prata avança +441% rumo a US$ 50.
-
Ciclo de 2020 (Choque Pandêmico): Juros no chão impulsionam uma alta direta de +143%.
-
Média histórica dos ciclos de corte: +332% de valorização média.
A premissa sempre foi o custo de oportunidade: quando o banco central reduz os juros, os títulos soberanos deixam de remunerar e o investidor migra para metais que não pagam cupom nominal.
Mas agora, o Federal Reserve de Kevin Warsh acaba de entregar um aumento unânime de juros para a faixa de 3,75% – 4,00%, os títulos de renda fixa que lastreiam os fundos de pensão pagam os rendimentos nominais mais altos desde 2007 (com a US 10Y acima de 5,00%), e o que aconteceu com os metais?
O ouro sofreu um recuo algorítmico pontual até $4.248, a prata tocou US$ 62, e ambos recuperaram todo o movimento no dia seguinte.
A pergunta que aterroriza os economistas de gabinete é: se a força que normalmente faz a prata subir são os juros em queda, o que está empurrando as cotações para cima em meio ao aperto monetário?
2. O Que Está Movendo os Metais: Os Três Motores Invisíveis
O capital institucional não está operando a taxa de juros nominal da manchete; está operando a física da solvência soberana e a escassez física de balcão.
  MODELO CONVENCIONAL (FALIDO)               A REALIDADE DO CICLO ATUAL (2026)
┌──────────────────────────────────────┐    ┌──────────────────────────────────────┐
│  Fed Sobe Juros                      │    │  Fed Sobe Juros com Dívida em US$ 40T│
│               │                      │    │               │                      │
│               ▼                      │    │               ▼                      │
│  Títulos Rendem Mais                 │    │  Despesa de Juros Bate US$ 1,22T/ano │
│               │                      │    │               │                      │
│               ▼                      │    │               ▼                      │
│  Metais Caem por Custo de Oportunidade│   │  Tesouro Entra em Dominância Fiscal  │
│  (Ouro e Prata Derretem)             │    │               │                      │
└──────────────────────────────────────┘    │               ▼                      │
                                            │  OURO E PRATA SOBEM COMO COLATERAL   │
                                            │  IMUNE AO CALOTE/DILUIÇÃO DO EMISSOR │
                                            └──────────────────────────────────────┘
A. A Herança de Ted Butler e o Estrangulamento do Papel (Paper Short Squeeze)
Por décadas, Ted Butler denunciou incansavelmente a mecânica de supressão de preços operada pelos grandes bancos de bullion no mercado futuro da COMEX: a concentração de posições vendidas a descoberto (naked short selling) que vendia dezenas de vezes a produção mineral anual em contratos de papel para conter o preço do metal físico.
Esse jogo chegou ao seu limite operacional:
-
Esgotamento dos Cofres Físicos: O metal não está mais nos depósitos ocidentais para sustentar a entrega física contra os contratos de papel. A drenagem para a Ásia e a recente proibição das contas de margem alavancadas na China (SGE) concentraram a demanda na posse física direta de barras.
-
Falta de Oferta de Mina: Como vimos no aporte de US$ 87 milhões via bought deal na Silver Tiger, praticamente não existem novos depósitos primários viáveis no planeta. A oferta de mineração está estagnada há uma década enquanto a demanda industrial (fotovoltaica, chips de IA, aeroespacial e defesa) consome estoques em ritmo de déficit estrutural.
B. Dominância Fiscal: Juros Altos Viraram Vetor de Inflação
Quando a dívida federal norte-americana rompe US$ 40,15 trilhões, a taxa básica de 4,00% deixa de ser restritiva e passa a ser hiper-expansiva do lado fiscal:
-
A despesa com juros de US$ 1,22 trilhão ao ano injeta liquidez bruta diretamente na economia financeira, obrigando o Tesouro a emitir mais de US$ 1 trilhão em T-bills de curto prazo apenas para se manter operando.
-
O mercado institucional já compreendeu que esses 5% pagos pelos títulos da sua previdência são uma miragem matemática: eles estão sendo pagos através da emissão de nova dívida. Carregar o título significa sofrer uma marcação a mercado catastrófica (com o TLT afundando mais de 46% em cinco anos) ou aceitar o confisco via perda de poder de compra real.
C. Outside Money vs. Inside Money
Os bancos centrais globais reduziram a fatia do dólar em suas reservas cambiais para 40%–41% (mínima do século) não por ideologia, mas por sobrevivência patrimonial. Ouro e prata não sobem porque o dinheiro ficou "mais barato"; sobem porque o dinheiro fiduciário perdeu sua credibilidade de reserva. Em um ambiente de guerra logística (frete de petroleiros a US$ 1,1 milhão/dia) e refinarias sob ataque, colateral que não carrega promessa de político é o único porto seguro.
3. A Leitura Técnica da Mesa ExpertFX: A Absorção Pós-FOMC
O comportamento gráfico após a coletiva de Warsh confirmou a estrutura de acumulação:
| Ativo | Mínima do Susto Pós-FOMC | Resposta Institucional Imediata | Diagnóstico Técnico da Mesa |
| XAUUSD (Ouro) | $4.248 — $4.258 | Rejeição em V; absorção massiva na base do OrderBlock diário. | O recuo serviu unicamente para limpar mãos fracas alavancadas em compras de varejo. O preço retomou a trajetória estrutural. |
| XAGUSD (Prata) | $62,00 | Retomada imediata do canal de alta com agressão compradora no balcão físico. | Defesa implacável do piso psicológico. A relação ouro/prata segue pressionando os fundos por convergência histórica. |
Os algoritmos de Nova York foram programados para vender metais assim que a palavra "hike" aparece no terminal da Bloomberg. Eles venderam nos primeiros cinco minutos; o capital soberano e os fundos de valor real compraram tudo na base do candle.
A Conclusão Estratégica
A renda fixa da sua previdência pode até ostentar a maior taxa nominal desde 2007, mas o ouro e a prata subiram de qualquer forma porque o mercado inteligente parou de confundir rendimento nominal com preservação de capital.
Se a prata entregou uma valorização média de +332% nos ciclos passados apenas surfando a queda de juros, o que acontecerá com as cotações quando a realidade fiscal forçar o Fed a capitular, abandonar a farsa de Kevin Warsh e abrir as comportas de liquidez com a prata já negociando a US$ 62?
O rali atual está ocorrendo contra a maré da política monetária. Quando a maré virar e o Fed for obrigado a cortar para salvar o Tesouro, a expansão deixará de ser técnica para se tornar puramente vertical. Mantenham o colateral físico protegido e as posições alinhadas ao Smart Money.
Comentários
Postar um comentário