Ouro mostra resiliência apesar da pressão do mercado
O destino do Gold acabou por ser muito menos dramático do que se esperava. A história mostra que no início dos ciclos de aperto monetário da Reserva Federal, o metal precioso geralmente declina, mas então recupera como preocupações crescem que altas taxas de juros irão retardar significativamente o crescimento do PIB. Eles podem até empurrar a economia para a recessão. Desta vez, o aperto da política monetária é acompanhado pelos mais altos rendimentos do Tesouro em duas décadas. No entanto XAU/USD está aguentando.
Regra geral, o aumento das taxas de rendibilidade do mercado obrigacionista cria um vento ascendente para o ouro, que não gera juros. No entanto, vários fatores estão por trás do rali de rendimento do Tesouro desta vez. Estes incluem preocupações sobre o reforço monetário da Fed em meio a alta inflação impulsionada pelo aumento dos preços do petróleo, concorrência por recursos de hiperescaladores, força econômica, e preocupações sobre os problemas fiscais dos EUA. O último fator é incentivar os investidores a comprar XAU/USD.
Dinâmica do preço do ouro e do petróleo
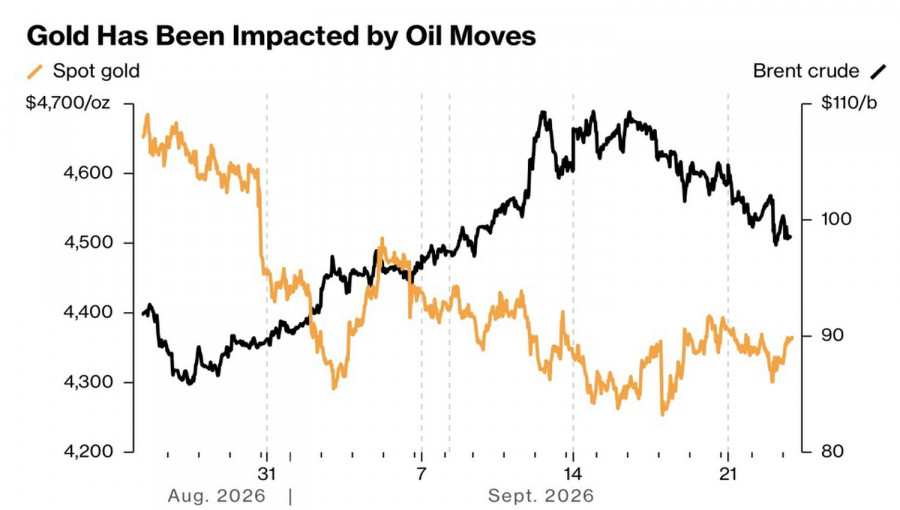
A curto prazo, o desempenho do ouro é determinado pelas condições do mercado petrolífero. Um rali Brent aumenta as expectativas de inflação e a probabilidade de aperto monetário Fed, o que leva a um declínio no XAU / USD. Por outro lado, a queda dos preços para a referência do Mar do Norte são boas notícias para o metal precioso.
A este respeito, a declaração de Donald Trump de que as conversações com representantes iranianos à margem da cimeira da ONU tinham sido produtivas, juntamente com a retomada das operações do gasoduto Leste-Oeste da Arábia Saudita, apoiou temporariamente o ouro. Não obstante, a retórica gaguejada das autoridades do FOMC, pedindo aumentos de taxa, trouxe - a de volta à Terra.
Dinâmica de Importação de Ouro da China
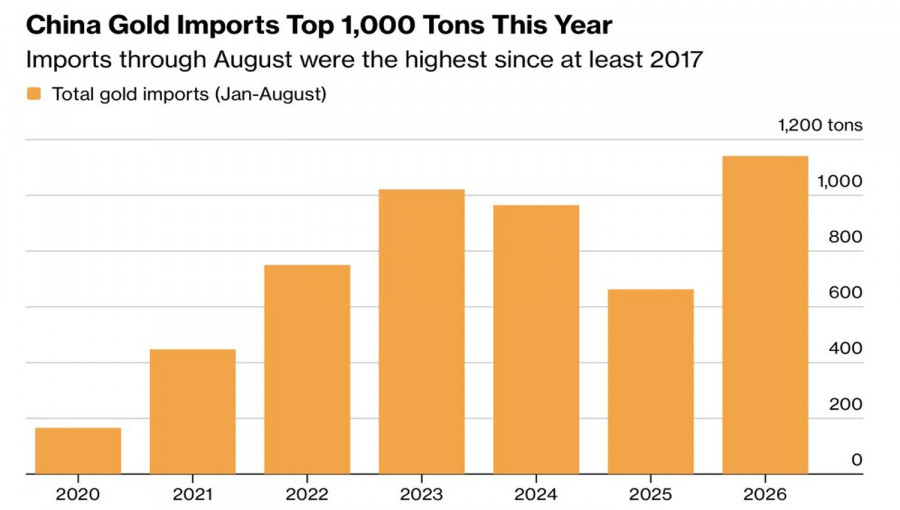
Um revestimento de prata para o metal precioso, impedindo-o de cair acentuadamente, é forte demanda para o ativo físico. Os bancos centrais têm vindo a comprar duas vezes mais barras por ano em 2022-2026 do que em 2010-2021. As participações da ETF estão a recuperar após declínio no primeiro semestre do ano, lideradas por fundos chineses especializados. Eles atraíram 44 toneladas em agosto, 18% a mais do que durante o mesmo período em 2025. Ao mesmo tempo, as importações de ouro da China excederam 1.000 toneladas nos primeiros oito meses do ano em curso. Isto é mais do que em todo o ano anterior e o maior valor desde 2017.
A forte demanda pelo ativo físico permite traçar paralelos com 2022. Naquela época, o Fed estava apertando a política monetária no ritmo mais rápido em quatro décadas, mas os preços XAU/USD ainda subiram. A explicação estava nos processos de desdolarização e diversificação das reservas cambiais dos bancos centrais. Compraram barras independentemente de seu custo de oportunidade, o que explica a quebra na relação com os rendimentos do Tesouro.
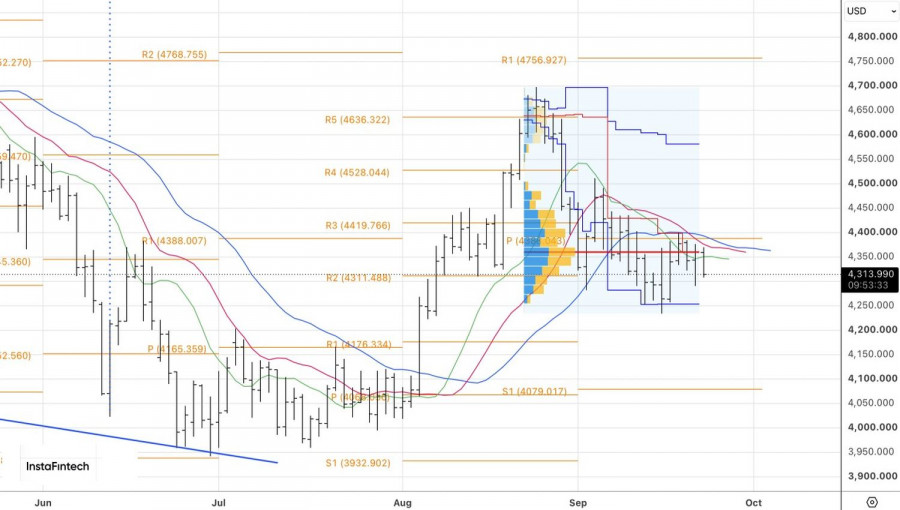
Tecnicamente, o ouro está se consolidando na faixa de 4.250-4.400 onças no gráfico diário. Uma quebra acima do limite superior forneceria uma base para a compra, enquanto uma quebra abaixo do limite inferior forneceria uma base para a venda.
Comentários
Postar um comentário