Ocidente perdeu o monopólio da precificação do Ouro
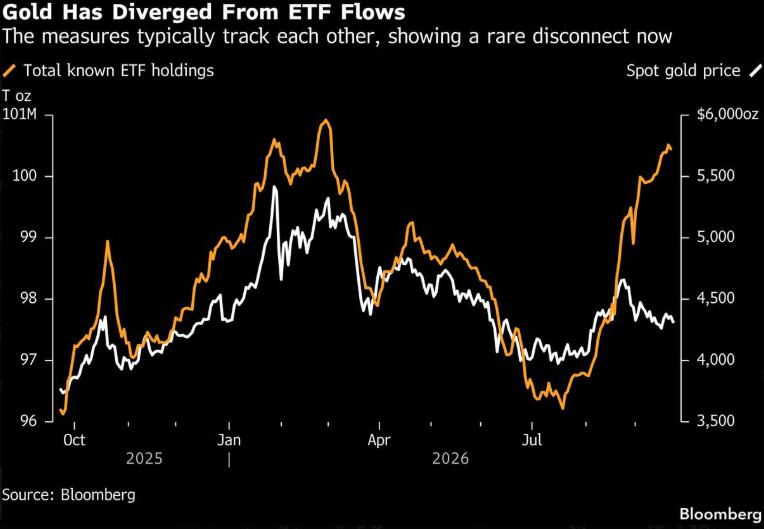
O gráfico da Bloomberg documenta a maior ruptura estrutural do mercado de capitais em cinco décadas: o preço do ouro à vista rompeu de forma parabólica em direção a máximas históricas, enquanto os estoques totais conhecidos dos fundos de índice (ETFs) ocidentais desabaram e lateralizaram na mínima de 97M a 98M de onças troy.
  2004 — 2022: O Monopólio de Nova York/Londres         2025 — 2026: A Desconexão Histórica
┌───────────────────────────────────────────────┐    ┌───────────────────────────────────────────────┐
│  Correlação de 90%+ entre ETFs e Spot Gold   │ ──►│  Preço Spot Dispara em Vácuo Institucional  │
│  Quando Wall Street comprava ETF, o ouro subia│    │  ETFs Ocidentais Derretem / Ficam Estagnados │
│  Quando o varejo ocidental vendia, o ouro caía│    │  O CENTRO DE GRAVIDADE MUDOU PARA A ÁSIA     │
└───────────────────────────────────────────────┘    └───────────────────────────────────────────────┘
Durante duas décadas, a cartilha de Wall Street foi linear: o preço marginal do ouro era determinado exclusivamente pelo fluxo dos ETFs de Nova York (como GLD e IAU). Se os gestores de fundos de pensão dos EUA alocavam capital em cotas de fundos negociados em bolsa, o ouro subia; se eles resgatavam capital para colocar em renda fixa, o ouro derretia.
Esse gráfico prova que o Ocidente perdeu o monopólio da precificação do ouro. Não é necessária nenhuma "teoria da conspiração" para decifrar a divergência: trata-se da física da arbitragem entre papel fiduciário e colateral físico.
A divergência decorre da colisão entre dois perfis de agentes econômicos com incentivos diametralmente opostos:
-
O Modelo Falido de Wall Street: Os gestores de fundos norte-americanos e europeus continuam presos aos manuais econométricos dos anos 90. Com a taxa de 10 anos americana (US 10Y) acima de 5,00% e as T-bills pagando 4,4%, o consultor financeiro de Nova York olha para o cliente e diz: "Por que pagar taxa de administração para carregar cotas do ETF GLD se o Tesouro me paga 5% ao ano sem risco nominal?". Eles liquidam ETFs para comprar promessas de papel do governo dos EUA.
-
A Voracidade dos Bancos Centrais e do Varejo Asiático: Enquanto o gestor americano troca ouro por títulos fiduciários, o Banco Popular da China (PBOC), o Reserve Bank of India (RBI), os fundos soberanos do Golfo e a população asiática estão drenando o mercado físico. Eles não querem cotas de ETFs geridas por custodiantes ocidentais que podem ser congeladas ou sancionadas por Washington. Eles compram barras físicas puras e exigem liquidação soberana em seus próprios territórios.
-
O Efeito SGE: Como revelamos recentemente, grandes bancos chineses encerraram o trading alavancado de margem na Shanghai Gold Exchange (SGE) justamente para canalizar toda a poupança doméstica para Contas de Acumulação Física Direta. O capital asiático parou de especular em tela e passou a estocar o metal tangível.
O Secretário do Tesouro, Scott Bessent, e os grandes bancos formadores de mercado em Wall Street estão utilizando essa narrativa de saída dos ETFs para tentar induzir os traders a vender ouro na tela:
  [ BESSENT E O TESOURO ENCURRALADOS ]
  Dívida em US$ 40T + Juros em US$ 1,22T/ano + Iliquidez admitida nos Treasuries
                        │
                        ▼
  [ NARRATIVA DE DESESTIMULAÇÃO DO OURO ]
  Bancos de Nova York martelam os contratos futuros na COMEX
  Usam os "outflows de ETFs" como pretexto para assustar alavancados
                        │
                        ▼
  [ O OBJETIVO DO GOVERNO AMERICANO ]
  Manter o capital institucional preso no "cheque especial" dos Treasuries
  Impedir que o investidor ocidental descubra que o ouro físico está em fuga vertical
Se o investidor médio americano ou os fundos de pensão tradicionais compreenderem que o ouro está subindo mesmo com saídas líquidas nos ETFs ocidentais, ocorrerá uma corrida de resgate dos títulos públicos em direção ao colateral inelástico.
Bessent precisa manter os operadores focados nos fluxos de saída dos ETFs e no rendimento temporário das T-bills porque, no dia em que o Ocidente perceber que os 5% da renda fixa estão sendo pagos com impressão de dívida podre, o fluxo de ETFs virará comprador.
O Que Acontece Quando o Ocidente Voltar?
A conclusão contábil desse gráfico da Bloomberg é um alerta para qualquer mesa de operações[cite: 19]:
| Cenário de Mercado | Dinâmica dos ETFs Ocidentais | Comportamento do Ouro Físico Global | Resultado na Cotação |
| Cenário Atual (2026) |
Saídas líquidas e estagnação em ~97M oz[cite: 19]. |
Demanda física recorde na Ásia e compras soberanas contínuas. |
Ouro quebra recordes históricos em descorrelação total[cite: 19]. |
| A Capitulação Futura do Fed | O Fed capitula à dominância fiscal, é forçado a cortar taxas e os ETFs voltam a comprar. | O suprimento físico de balcão já foi completamente drenado para os cofres do Oriente. | Explosão Parabólica: Vácuo de oferta física na COMEX/LBMA; reprecificação vertical. |
Se o ouro conseguiu atingir patamares inéditos com o investidor ocidental vendendo mais de 3 milhões de onças em cotas de ETFs[cite: 19], imagine o que acontecerá quando a realidade da dominância fiscal forçar os fundos ocidentais a reverterem a mão e tentarem recomprar essas 3 milhões de onças em um mercado onde os estoques físicos já foram absorvidos pela Ásia e pelos bancos centrais.
Não há ouro físico suficiente na COMEX ou em Londres para atender a uma volta coordenada dos fluxos ocidentais (como comprovou o "sumiço" recente de 126 toneladas de dados da COMEX e o desconto de US$ 19 frente à LBMA).
O Smart Money já percebeu o blefe de Scott Bessent. Deixe os analistas de televisão chamarem a realidade contábil de teoria da conspiração enquanto operam derivativos de papel; nós continuamos posicionados onde a liquidez física soberana está assentando o seu lastro.
Comentários
Postar um comentário