O rendimento da US 10Y em 5,234% e da US 30Y em 5,556%
Um evento que o Federal Reserve de Kevin Warsh e o Departamento do Tesouro de Scott Bessent tentaram ocultar a todo custo: a curva soberana dos Estados Unidos perdeu a ancoragem e toda a estrutura de 3 a 30 anos opera agora solidamente acima de 5,00%.
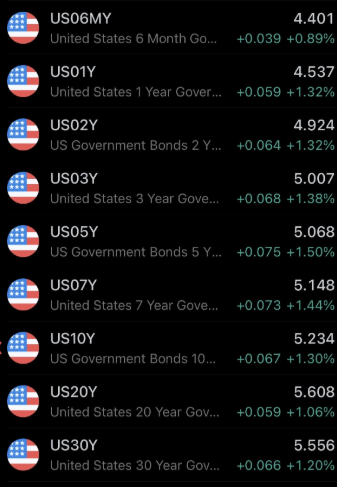
Isto não é um pico de um dia; é uma aceleração estrutural de topos e fundos ascendentes nos gráficos de 1 ano.
O rendimento da US 10Y em 5,234% e da US 30Y em 5,556%[cite: 16] reflete que o mercado de títulos está exigindo compensação por três riscos que nenhum modelo do Fed consegue neutralizar: risco fiscal, risco de inflação e risco de duração.
A dívida soberana dos EUA deixou de ser tratada como o refúgio seguro do planeta para se transformar no epicentro do risco de liquidez.
2008 vs. 2026: Do Crédito Privado à Quebra do Próprio Soberano
A comparação com a Grande Crise Financeira de 2008 exige rigor cirúrgico para não errar a alocação de capital:
| Parâmetro Estrutural | A Crise de 2008 (Subprime / Lehman) | A Crise Atual de 2026 (Dominância Fiscal) |
| Origem do Estresse | Crédito Privado: Hipotecas podres (subprime), derivativos CDO/CDS e alavancagem desregulada dos bancos de investimento. | Dívida Pública Soberana: Gastos federais fora de controle, passivo de US$ 40,15 trilhões e custo anual de juros em US$ 1,22 trilhão. |
| Saúde dos Bancos Comerciais | Subcapitalizados, ilíquidos e expostos a ativos tóxicos opacos fora do balanço. | Mais bem capitalizados, com reservas abundantes e crédito corporativo sem explosão de spreads. |
| Taxas Imobiliárias | Hipotecas de taxa flutuante (ARMs) quebraram as famílias quando o Fed subiu juros. | A maioria das famílias americanas travou taxas fixas a 3% em 2020–2021; o estresse não está no mutuário residencial médio, mas no custo de financiamento do Estado. |
| Comportamento dos Treasuries | Comprados como Refúgio: Os rendimentos despencaram porque o capital fugiu dos bancos para os títulos do Tesouro. |
Despejados no Mercado: Investidores domésticos e estrangeiros (queda de 80% no apetite de T-bills no relatório TIC) estão vendendo Treasuries[cite: 16]. |
| O Resgatador Final | O Tesouro americano emitiu dívida para resgatar o sistema bancário privado. | Quem Resgata o Tesouro? O próprio emissor está quebrando; a única saída é a monetização compulsória do banco central. |
Em 2008, o Estado resgatou o sistema financeiro privado; em 2026, é o Estado que não tem comprador para a sua montanha de passivos[cite: 16], e o mercado privado recusa-se a financiar o rombo sem taxas punitivas.
A Farsa do Massacre dos Metais no Papel vs. A Fome de Físico
Enquanto a renda variável americana se apoia no capex inelástico de Inteligência Artificial e no fluxo automático de aposentadorias privadas, os contratos futuros de metais preciosos na COMEX sofrem quedas forçadas na tela.
Essa divergência é uma anomalia forçada pela estrutura de derivativos:
  [ CURVA LONGA EXPLODE ACIMA DE 5,20% ][cite: 16] ──► Tesouro em Pânico / Custo da Dívida Dispara
                                                             │
                                                             ▼
  [ LIVRO DOS BANCOS DE BULLION EM RISCO ] ──► Posição vendida a descoberto massiva na COMEX
                                                             │
                                                             ▼
  [ GOLPE SINTÉTICO PRÉ-VENCIMENTO ]     ──► Despejo massivo de papel futuro para derrubar a cotação
                                                             │
                                                             ▼
  [ O PARADOXO DO BALCÃO ]               ──► Queda na tela estimula Ásia e Bancos Centrais a drenar
                                             os armazéns físicos a preços promocionais
Os grandes bancos de bullion estão presos em um dilema existencial:
-
Se permitirem que o ouro e a prata subam livremente acompanhando o colapso dos títulos públicos, a posição vendida que mantêm nos livros derivativos provocará um short squeeze com perdas financeiras ilimitadas.
-
Para se defender, eles utilizam cada disparada de rendimentos dos Treasuries como desculpa algorítmica para bater a mercado os contratos futuros, forçando quedas artificiais para estancar chamadas de margem.
-
No entanto, essa liquidação em papel cria uma assimetria perigosa: com a prata e o ouro baratos na tela, os investidores físicos (Bancos Centrais, poupadores chineses na SGE e fundos de colateral real) aceleram as retiradas físicas nos armazéns, como evidenciado pelo sumiço de 126 toneladas de dados no relatório recente da COMEX e pelo desconto de US$ 19 frente à LBMA.
A hipótese levantada é um dos cenários institucionais mais discutidos nos bastidores das finanças globais: a declaração de Força Maior (Force Majeure) nas bolsas de commodities ocidentais.
                       [ A FÓRMULA DO GOLPE EXPLICADO POR IGOR PEREIRA ]
                                      │
  1. Bancos vendem dezenas de vezes a produção anual em papel sem lastro físico nos cofres.
  2. Demanda por entrega física real acelera até esgotar o estoque "Registered".
  3. Antes de o preço do papel explodir a infinito para forçar compras a mercado...
                                      │
                                      ▼
             [ INVOCAÇÃO DA REGRA DE FORÇA MAIOR / EMERGÊNCIA ]
             A bolsa congela as negociações do contrato físico.
                                      │
                                      ▼
             [ CASH SETTLEMENT COMPULSÓRIO EM PREÇO ARTIFICIAL ]
             O detentor do contrato futuro "long" não recebe o ouro ou a prata;
             recebe um cheque em dólares desvalorizados ao preço fixado na tela.
                                      │
                                      ▼
             [ A REPRECIFICAÇÃO REAL OCORRE FORA DA BOLSA ]
             O metal físico desliga-se do papel e passa a ser negociado no
             mercado soberano bilateral a múltiplos muito superiores ($5.000+ / $100+).
Se as bolsas de derivativos de Nova York e Londres forem empurradas para o limite da entrega, elas não permitirão a falência dos grandes bancos de investimento que compõem o comitê diretivo.
Elas farão uso dos seus estatutos de emergência (como a LME fez no caso do níquel em 2022) para impor a liquidação exclusivamente em moeda corrente (cash settlement). Quem tiver cotas de papel ou contratos futuros sem posse direta sofrerá o corte contábil; quem possuir as barras físicas alocadas e sob jurisdição própria terá o verdadeiro valor soberano.
Diretrizes Estratégicas da Mesa ExpertFX
-
A Tela dos Títulos Decretou o Fim do Jogo: O rendimento de 10 anos acima de 5,23% e de 30 anos a 5,55%[cite: 16] confirma que os títulos do Tesouro não são mais refúgio seguro. O aumento das taxas nominais acelera o déficit fiscal e a rolagem de US$ 8 trilhões em T-bills, garantindo a desvalorização cambial à frente.
-
Separação Obrigatória entre Papel e Físico: Não confunda posições alavancadas em derivativos (onde as regras da bolsa podem mudar a qualquer momento) com Outside Money físico. Em eventos de estresse extremo de liquidez, os ativos sintéticos são sacrificados para proteger o sistema bancário.
-
Paciência Diante da Volatilidade: O massacre nas cotações de papel é o sintoma clássico de um sistema tentando conter a reprecificação da moeda de reserva. Quando a barreira física se romper e o Tesouro for forçado a capitular com intervenções diretas de liquidez, a desconexão entre o valor real dos ativos tangíveis e a ficção fiduciária do papel será definitiva.
Comentários
Postar um comentário