O euro celebra cedo demais
A inflação na França acelerou para 3,4%, o ritmo mais rápido em dois anos. Em Itália, o crescimento dos preços acelerou até 4,1%, o mais elevado desde 2023. Em Espanha, a inflação aumentou para 5%, mais do dobro do objectivo de 2% do Banco Central Europeu. Pela lógica usual, tal aceleração deveria ter empurrado o EUR/USD mais alto porque traz outro aumento de taxa mais próximo. Em vez de uma celebração, os investidores estão vendendo títulos franceses.
Dinâmica de inflação da zona euro
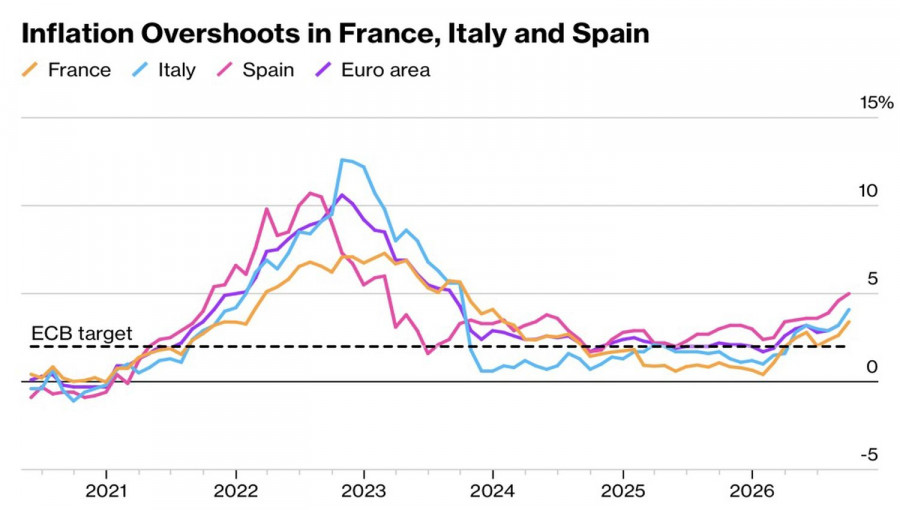
A aceleração da taxa de inflação é um factor crucial para o euro. O Eurostat publicará em breve o indicador agregado para 21 Estados-Membros, e os economistas esperam um aumento de 3 anos de 3,7%. O BCE já elevou a taxa de depósito duas vezes para 2,5%, e os preços de mercado dos futuros mais 25 bp mais um reforço em 2026. Christine Lagarde apoia uma "resposta medida conforme necessário" para controlar a inflação, mas ela advertiu que uma venda de títulos irá restringir os preços e o crescimento.
O salto de inflação é impulsionado principalmente pelo combustível e gás; os serviços também contribuem. O CPI principal ainda não está acelerando rapidamente.
Dinâmica de difusão entre a França e a Alemanha
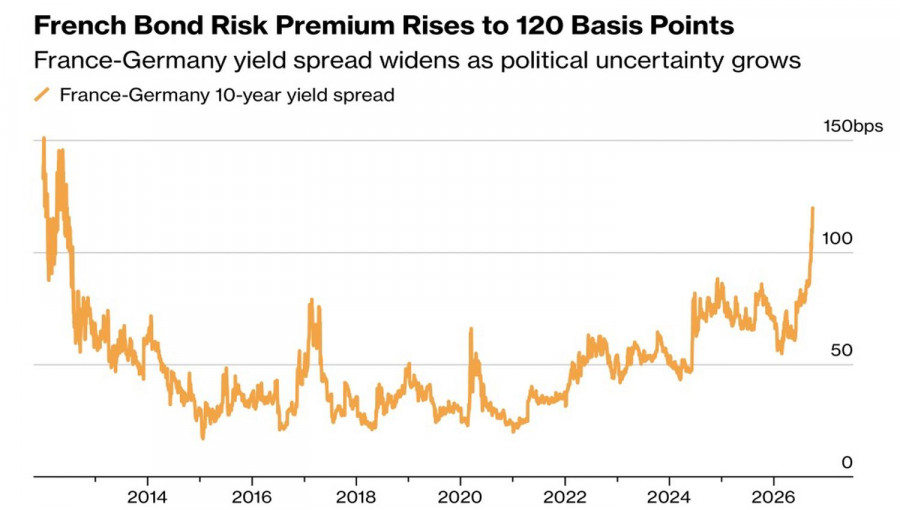
Os riscos políticos em França são negativos para o euro. A propagação de 10 anos de rendimentos franceses sobre os grupos alemães excedeu 120 pb pela primeira vez desde 2012, o que os comerciantes chamam de sinal preocupante. O ciclo de aceleração do rigor do BCE apenas aumenta a pressão sobre o orçamento francês, porque cada novo aumento aumenta o custo do serviço da dívida pública e aumenta o spread, pesando sobre o EUR/USD.
Os investidores estão tensos antes das eleições presidenciais em sete meses. A oposição não está a comprometer-se com a administração de Emmanuel Macron. Novas sondagens indicam uma possível segunda rodada entre o Marine Le Pen e Jean-Luc Melenchon. Natixis diz que o risco político avaliado no spread aumenta com o aumento de suas classificações.
A pressão adicional sobre o euro provém dos problemas fiscais da França. A agência de empréstimos do país anunciou um recorde de 340 mil milhões de euros de emissão para o próximo ano. O défice corre o risco de subir para 5,4% do PIB em 2026 em vez da redução prevista de 5,1% e os custos de empréstimos a longo prazo aumentaram para 2002.
A força dos EUA e a retórica da Reserva Federal são intolerantes para o dólar. JP Morgan argumenta que, juntamente com os riscos energéticos, isso deixa espaço para reprize taxas mais elevadas e está mantendo uma posição longa no greenback à frente dos dados do mercado de trabalho dos EUA. No entanto, o banco não está a correr riscos excessivos: o índice USD já está próximo das altas locais, e os PMIs de Setembro captados não só nos EUA, mas também na zona euro, deixando o EUR/USD equilibrado entre as forças.
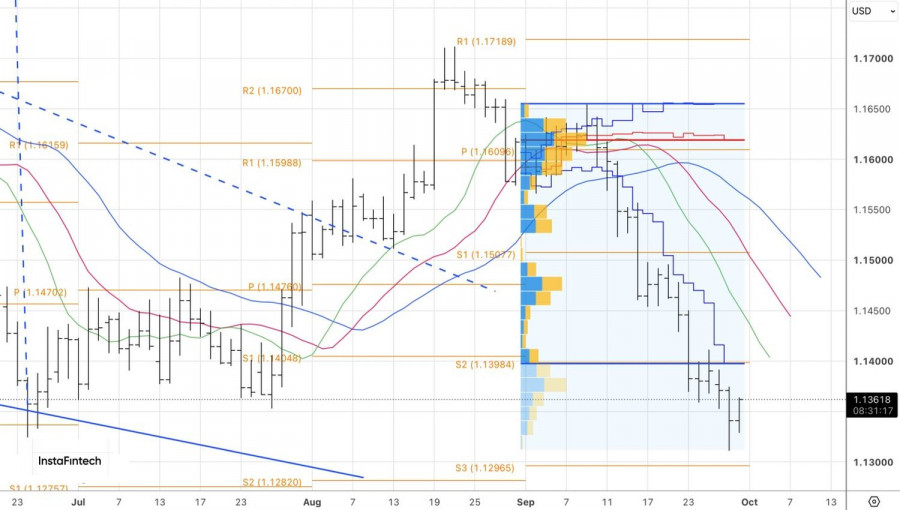
Tecnicamente, no gráfico diário, o EUR/USD mostra touros tentando recuperar uma barra com um longo pavio inferior. Uma aproximação sustentada acima de 1.1375 seria uma razão para comprar a curto prazo.
Comentários
Postar um comentário