O Colapso Definitivo da Correlação Ouro vs. TIPS
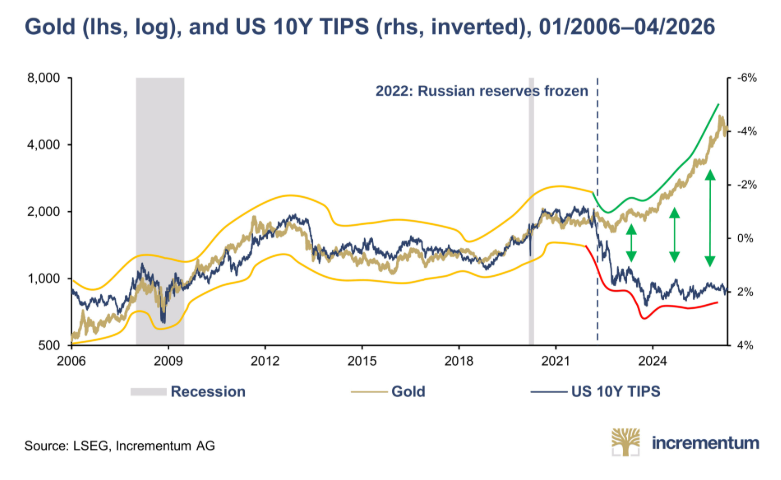
O gráfico publicado pela Incrementum AG documenta a maior quebra de paradigma econométrico das últimas duas décadas: a correlação linear que ditava que o ouro caía sempre que os juros reais subiam foi completamente destruída.
  2006 — 2022: O Regime do Manual Econômico                Pós-Abril de 2022: A Quebra Soberana
┌───────────────────────────────────────────────┐     ┌───────────────────────────────────────────────┐
│  Ouro e TIPS 10Y (invertido) andavam colados │ ──► │  Juros reais viram positivos e disparam      │
│  Juro real sobe ──► Custo de carregar sobe    │     │  TIPS invertido despenca (linha vermelha)   │
│  Consequência: Ouro derretia no papel         │     │  OURO DISPARA EM VÁCUO (linha verde)        │
└───────────────────────────────────────────────┘     └───────────────────────────────────────────────┘
Durante 16 anos (2006 a início de 2022), o ouro comportava-se exatamente como os livros de finanças corporativas ensinavam: operava dentro da banda estatística atrelada ao rendimento das notas do Tesouro norte-americano protegidas contra a inflação (US 10Y TIPS). O cálculo era elementar:
Quando os rendimentos reais subiam, os investidores ocidentais abandonavam o ouro para capturar o cupom real da renda fixa americana.
Em abril de 2022, os juros reais dos Estados Unidos cruzaram para o território positivo e continuaram subindo até atingir os patamares mais elevados desde 2007. Pelas regras do modelo antigo, o ouro deveria ter despencado para a faixa de US$ 1.000 ou menos (como indicaria a projeção da linha vermelha dos TIPS). Em vez disso, o ouro disparou para além dos US$ 2.000, US$ 3.000 e hoje desafia a faixa de $4.250 a $4.800, abrindo o maior spread divergente da história moderna (as setas verdes do gráfico).
O catalisador exato dessa fratura está cravado na linha tracejada do gráfico: 2022: Congelamento das reservas cambiais soberanas da Rússia.
Ao transformar o sistema financeiro global e os títulos do Tesouro dos EUA em armas de guerra econômica (weaponization of the dollar), os governos ocidentais assinaram a certidão de óbito do dólar como reserva neutra:
-
A Transição de Paradigma: Até 2022, os Treasuries eram considerados o ativo "livre de risco" por excelência. Quando US$ 300 bilhões em reservas soberanas foram confiscados com uma canetada, todo banco central não alinhado a Washington compreendeu que títulos do Tesouro, saldos em euro e cotas de ETFs mantidas em Nova York ou Londres são Inside Money — passivos de terceiros sujeitos a confisco judicial e cancelamento político.
-
Ouro Físico como "Outside Money" Puro: O ouro guardado no próprio território é o único ativo soberano que não é passivo de ninguém, não carrega risco de contraparte e não pode ser desativado por sanções do Departamento do Tesouro americano.
A Mudança do Comprador Marginal: Adeus Wall Street, Olá Bancos Centrais
A razão pela qual os juros reais positivos não derrubaram o ouro reside na mudança estrutural do comprador marginal:
| Parâmetro | O Modelo Anterior (2006–2021) | A Realidade Atual (Pós-2022) |
| Comprador Marginal | Fundos macro ocidentais, algoritmos de Nova York e ETFs de varejo (GLD). |
Bancos Centrais do Sul Global / BRICS+ e poupadores físicos asiáticos. |
| Variável Decisória | Comparação de rendimento de curto prazo contra o custo de oportunidade dos TIPS. |
Segurança Nacional e Preservação de Reservas: Desdolarização forçada de balanço. |
| Sensibilidade a Juros | Altamente sensível a cada 25 bps do Federal Reserve. |
Totalmente Inelástica: O Banco Central da China ou da Índia compra barras independente de a taxa estar em 2% ou 5%[cite: 13]. |
| Forma de Custódia | Cotas de papel e derivativos futuros na COMEX. | Barras físicas alocadas e repatriadas em território soberano doméstico. |
Os fundos de pensão ocidentais e os traders de computador venderam ETFs porque olhavam a planilha de juros reais. Os bancos centrais e os governos soberanos entraram do outro lado absorvendo todas as barras físicas disponíveis no balcão[cite: 13].
O mercado institucional já precificou o que Kevin Warsh e Scott Bessent tentam disfarçar: os "juros reais positivos" de 2026 são uma ficção temporária.
-
A Armadilha da Matemática Fiscal: Com a dívida americana acima de US$ 40,15 trilhões e a despesa anual de juros em US$ 1,22 trilhão, o governo dos EUA não tem capacidade tributária para pagar esses rendimentos reais no longo prazo.
-
O Retorno Garantido pela Impressão: Para que o governo pague 5,00% na ponta longa ou 4,4% nas T-bills de curto prazo, ele precisa emitir trilhões em novas dívidas que serão monetizadas adiante. O rendimento real aparente de hoje é a inflação fiduciária e a desvalorização cambial de amanhã.
-
A Exaustão da Tese da Renda Fixa: O capital soberano percebeu que aceitar 5% ao ano para carregar um título fiduciário cujo emissor precisa intervir no próprio mercado secundário por "extrema iliquidez" (como confessou Bessent) é uma aposta assimétrica de perda patrimonial.
O gráfico da Incrementum desmonta qualquer tentativa de usar o aperto do Fed de Warsh para prever a queda dos metais[cite: 13]. O ouro não precisa que os juros caiam para subir; ele sobe porque o sistema que emite as taxas de juros está insolventemente falido[cite: 13]. Quando a dominância fiscal obrigar o Federal Reserve a capitular e derrubar os juros reais de volta para o terreno negativo, o rali do ouro deixará de ser uma quebra de modelo para se transformar em uma reavaliação monetária absoluta.
Comentários
Postar um comentário