Geopolítica, inflação e bancos centrais definem a direcção dos mercados
- Uma recuperação gradual em Golfo O abastecimento de petróleo poderia reduzir os preços durante o Inverno, mas o Estreito de Hormuz continua a ser uma das principais fontes de risco.
- As exportações fortes da China são compensadas pela persistente fraqueza no seu sector imobiliário e pela procura interna.
- Crescimento dos EUA poderia atingir cerca de 2,4%-2,5% em 2026 e cerca de 2,2-2,3% em 2027, apoiado em parte pelo investimento em IA.
- A Fed e BCE pode manter a política restritiva à medida que os custos energéticos sustentam a inflação.
- Rendimentos das obrigações poderia cair temporariamente antes que as pressões fiscais os empurrassem mais alto a longo prazo.
As tensões no Médio Oriente e os preços do petróleo
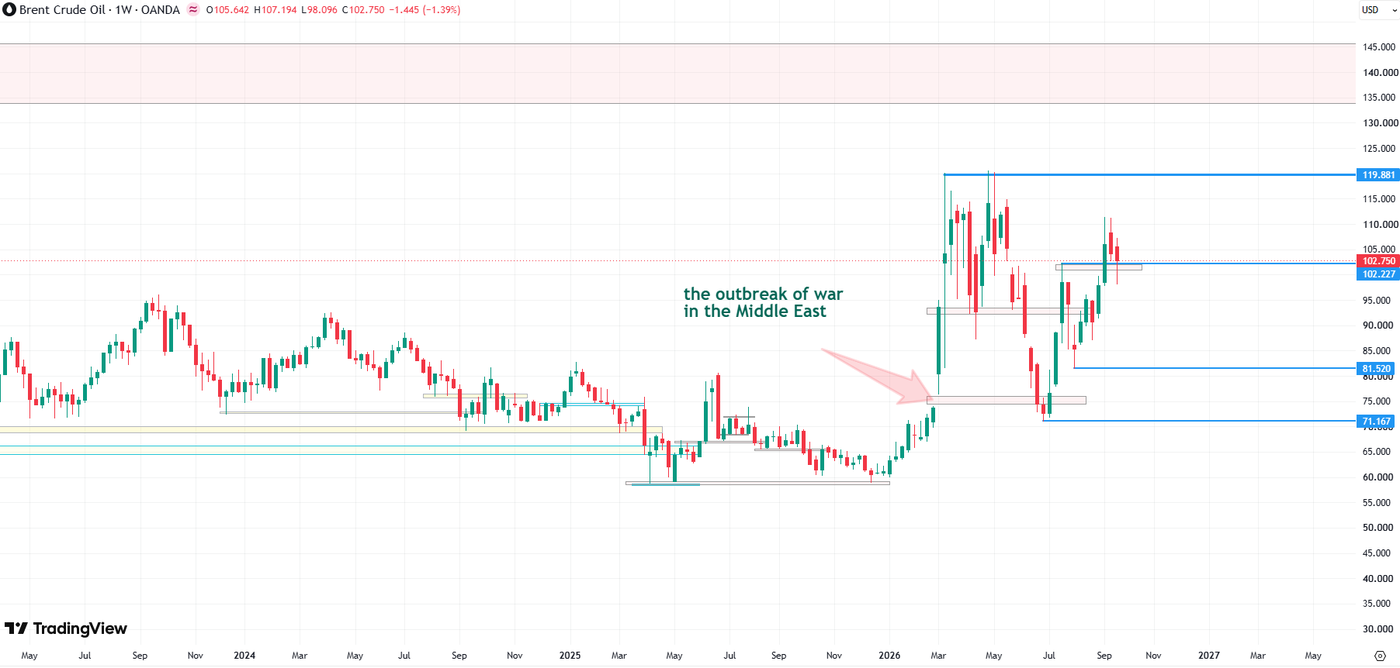
A Prémio geopolítico No entanto, é improvável que desapareça rapidamente. Os mercados continuam altamente sensíveis aos desenvolvimentos em torno do Estreito de Hormuz, à infra-estrutura energética e às conversações entre os Estados Unidos e o Irão. Qualquer atraso no restabelecimento dos fluxos normais poderia desencadear outro aumento acentuado dos preços do petróleo e das taxas de rendibilidade das obrigações.
China e Estados Unidos
As perspectivas para as maiores economias do mundo permanecem mistas. Na China, exportações fortes não são suficientes para compensar totalmente os problemas estruturais. As dificuldades não resolvidas na construção e no mercado imobiliário continuam a restringir a procura interna e o investimento empresarial. Por conseguinte, a economia continua fortemente dependente das exportações, deixando-a mais exposta às tensões comerciais e às restrições tecnológicas.
A Economia dos EUA mostrou-se relativamente resistente aos efeitos da guerra com o Irão. O investimento ligado à inteligência artificial continua a ser uma importante fonte de apoio, impulsionando as despesas com centros de dados, semicondutores e infra-estruturas energéticas. O PIB dos EUA poderia crescer 2,4% em 2026 e 2,3% em 2027.
A inflação continua a ser uma preocupação, ficando bem acima do alvo da Reserva Federal. Uma redução significativa das pressões sobre os preços pode não vir até a primavera. O Fed respondeu ao aumento do risco de inflação, aumentando as taxas de juros em 25 pontos base em setembro. Mais um aumento é provável antes do final de 2026, enquanto o primeiro e único corte pode chegar tão tarde quanto o final de 2027.
A área do euro e o BCE
A economia da área do euro está a aguentar-se melhor do que seria de esperar devido ao elevado custo energético. PIB em 2026 e pouco acima de 1% em 2027. Ao mesmo tempo, é provável que o choque energético mantenha a inflação ligeiramente abaixo dos 3%, tanto este ano como no próximo.
Neste contexto, Banco Central Europeu É provável que aumente a sua taxa de depósito em 25 pontos base para 2,75% em Dezembro, deixando-a inalterada até ao final de 2027. O BCE irá querer reduzir o risco de as elevadas expectativas de inflação se tornarem entrincheiradas, mesmo que isso aconteça em detrimento da actividade económica mais fraca.
Rendimentos das obrigações e do dólar
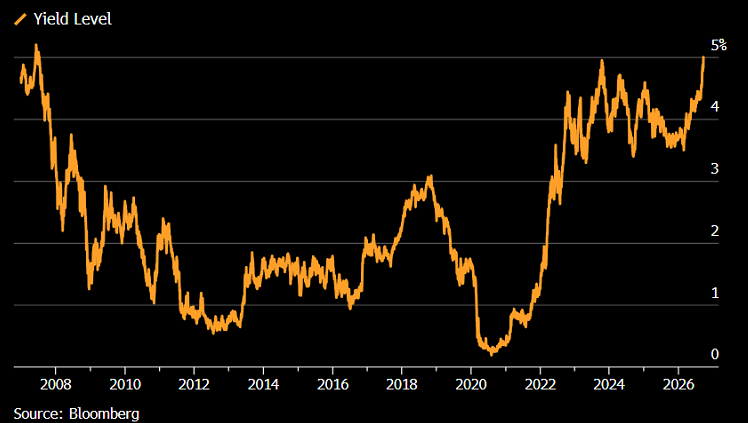
A médio e longo prazo, as forças taxas de rendibilidade das obrigações mais elevadas Ainda parecem dominar. Os défices orçamentais continuam a ser demasiado elevados em muitos países ocidentais, enquanto a crescente fragmentação política dificulta a consolidação orçamental. Por conseguinte, os investidores podem continuar a exigir um prémio mais elevado para financiar a dívida pública.
Uma calma temporária nos mercados de obrigações é possível antes da próxima Primavera. Os preços correntes podem reflectir demasiados aumentos esperados da taxa de Fed e o BCESe os preços da energia começarem a cair e a inflação parar de subir, algumas dessas expectativas poderão ser revistas. Isso permitiria que os rendimentos diminuíssem por algum tempo e poderia melhorar o sentimento nos mercados de capitais.
Nos próximos trimestres, o dólar pode vir sob pressão de tentativas de Donald Trump’s administração para limitar Reserva Federal independência, bem como a sua abordagem agressiva aos parceiros comerciais. Consequentemente, mais países poderão procurar alternativas para Moeda dos EUASeria um processo lento, mas poderia apoiar o euro contra o dólar a longo prazo.
Comentários
Postar um comentário