EUR/USD: Um inverno caro. A crise do gás apaga o crescimento econômico
Os dados do PMI de setembro, lançados em 23 de setembro, foram inesperadamente fortes. O PMI composto da zona euro aumentou para 53,1 — o mais elevado desde Abril de 2023 — superando as previsões e marcando o terceiro mês consecutivo de crescimento. O índice de serviços subiu para 53,0 — uma alta de dez meses — enquanto a produção de produção atingiu um pico de 55 meses.
Isto dá ao Banco Central Europeu algum espaço para manobrar. A economia não está a desmoronar-se sob o choque energético que tememos.
Ao mesmo tempo, a confiança dos consumidores na zona euro caiu inesperadamente para –16,5 em Setembro de –15,5 em Agosto, interrompendo uma série de melhorias de quatro meses. A razão parece ser o acentuado aumento dos preços dos combustíveis: os custos de transporte passam rapidamente para os consumidores.
O mercado agora se inclina para um maior aperto; após a reunião do BCE de setembro, as expectativas de aumentos adicionais aumentaram notavelmente, e alguns analistas dizem que o próximo passo poderia chegar em outubro ou, o mais tardar, dezembro.
O risco mais grave para o euro — e para toda a economia europeia — é a situação do gás. Os preços do gás na Europa continuam a ser extremamente elevados: no final de Setembro, a TTF comercializa cerca de 74 euros/MWh, tendo atingido 80 euros no início do mês. Isso é várias vezes maior do que os níveis pré-conflito. O armazenamento de gás em instalações europeias é apenas de 70,2% versus uma média de 85,9% em cinco anos; na Alemanha, o armazenamento é de 57% versus uma média de 84,5% em cinco anos. A Áustria e a Eslováquia já iniciaram as retiradas do armazém, um sinal extremamente precoce no final de Setembro.
A Comissão Europeia exige que o armazenamento seja preenchido até ao dia 1 de Dezembro (com 10% de flexibilidade), mas as actuais taxas de injecção, apesar de acelerarem, são insuficientes para atingir este objectivo, e um Inverno frio irá inevitavelmente forçar cortes na produção industrial.
Para o euro, isto implica que os preços elevados da energia continuarão a pesar nas despesas dos consumidores, a aumentar a pressão inflacionária e a forçar o BCE a manter um curso clandestino, mesmo à custa de abrandar a economia. Este é um cenário estagflacionário, historicamente desfavorável para uma moeda.
O relatório da CFTC de sexta-feira mostrou posições líquidas curtas quase dobrou para -7,525 bilhões de euros, e os preços implícitos continuam à deriva menor.
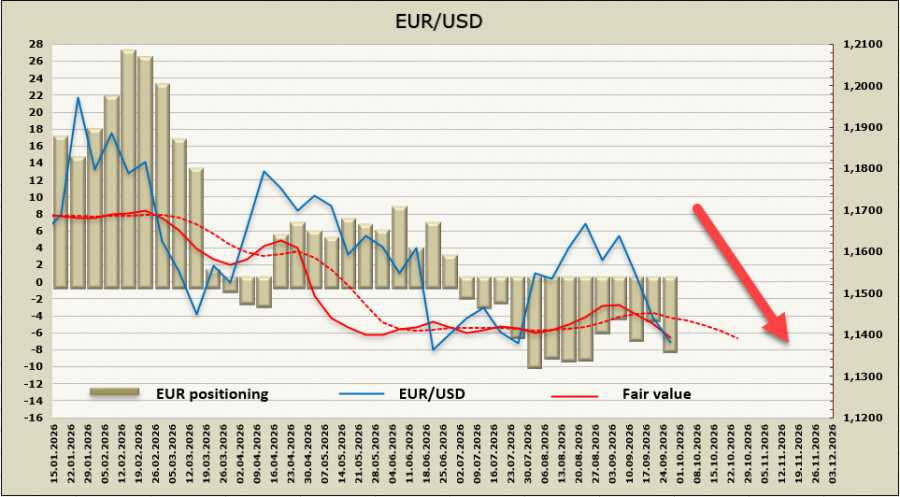
Há uma semana, esperávamos uma queda para 1.1410-1.1420; esse objectivo foi atingido, e o euro caiu ainda mais. Os objectivos mais próximos são 1.1354 e 1.1325 — esperamos que a pressão seja suficientemente forte para atingir esses níveis. Um declínio rápido aumenta as probabilidades de uma correcção, mas é improvável que o euro suba acima de 1,1442.
Comentários
Postar um comentário