EUA 196k Pedidos de Seguro-Desemprego: A Ilusão do Pleno Emprego em uma Economia Congelada
Um número de Initial Jobless Claims caindo para 196 mil (tocando 187 mil no dado não ajustado, o menor nível desde 1969) enquanto o sentimento do consumidor afunda em mínimas históricas não é um sinal de vigor econômico. Trata-se da manifestação clássica de um mercado de trabalho paralisado em regime de estagflação.
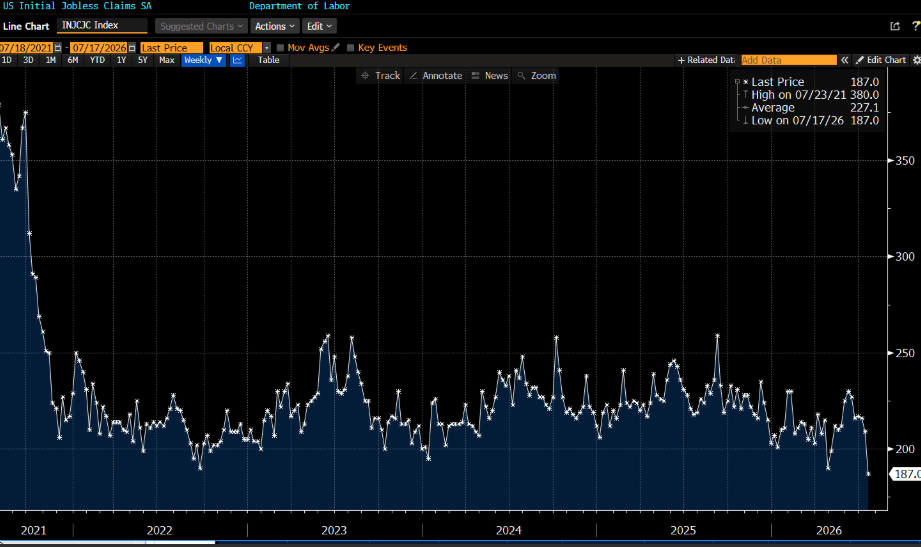
Para entender por que o Conference Board aponta o pior cenário em anos para quem busca trabalho enquanto os pedidos de seguro-desemprego batem mínimas de cinco décadas, é preciso dissecar a mecânica que os modelos de Wall Street e o Fed de Kevin Warsh ignoram.
A Anatomia do Paradoxo: Quem Está Certo?
Ambos os indicadores retratam exatamente a mesma anomalia estrutural, mas sob ângulos opostos:
[ Pós-Pandemia: Memória de Escassez ] ──► Empresas evitam demissões em massa (Labor Hoarding)
                                                     │
                                                     ▼
[ Initial Claims em Mínimas de 57 anos ] ◄── Poucas demissões formais imediatas
                                                     │
                                                     ▼
[ Custos Financeiros Elevados (Fed a 4%) ] ──► Congelamento total de novas vagas (Hiring Freeze)
                                                     │
                                                     ▼
[ Sentimento do Consumidor Derretendo ] ◄── Quem perde o emprego ou entra no mercado não acha vaga
A disparidade entre os dados se apoia em três fatores fundamentais:
-
O Fenômeno do Labor Hoarding (Retenção Preventiva): As empresas aprenderam o custo proibitivo de demitir e recontratar após os choques de oferta recentes. Em vez de dispensar funcionários, as corporações congelam novas contratações (hiring freeze), cortam horas extras e reduzem bônus. Quem já está empregado é mantido (jobkeeper); quem está de fora não encontra portas abertas (jobseeker).
-
A Farsa Metodológica dos Claims: O seguro-desemprego tradicional (Initial Claims) exige elegibilidade estrita. Ele não captura os trabalhadores da gig economy (aplicativos, freelancers) nem os milhões de profissionais que possuem um segundo emprego. Se um trabalhador perde o turno da noite como garçom mas mantém o emprego diurno, ele não tem direito a requerer o benefício.
-
Desistência e Esgotamento: Profissionais qualificados de média e alta remuneração demitidos silenciosamente nos setores de tecnologia e finanças passam meses consumindo indenizações rescisórias (severance packages) antes de entrar nas estatísticas oficiais, enquanto recém-formados sequer pontuam na contabilidade do Departamento de Trabalho.
O Sinal Real da Atividade: Housing Starts (-2,6% m/m)
Enquanto as manchetes comemoram números de pedidos de auxílio de 1969, o setor que antecipa o ciclo econômico real com precisão matemática acendeu o alerta vermelho:
| Indicador Divulgado | Dado Atual | Expectativa / Anterior | Diagnóstico da Mesa ExpertFX |
| Initial Jobless Claims | 196K (Low de 187K) | 207K / 206K | Ilusão estatística gerada pela retenção de quadro e subnotificação do setor informal. |
| Continuing Claims | 1,730M | 1,780M / 1,774M | Mercado de trabalho estático: pouca rotatividade e benefícios se esgotando. |
| Housing Starts (Agosto) | -2,6% m/m | — / -9,0% | O Alerta Real: O setor imobiliário continua em contração sob o impacto da US 10Y acima de 5,00%. |
| Philly Fed Manufacturing | 37,8 | 31,3 / 47,4 | Índice sustentado por componentes de preços pagos e custos de insumos (inflação pura). |
O início de construção de novas moradias (Housing Starts) caindo -2,6% — após despencar -9% no mês anterior — reflete o impacto direto da taxa de 10 anos americana acima de 5% e do aperto do Fed sobre o crédito imobiliário. Construção civil gera demanda por aço, cimento, transporte e serviços de infraestrutura; se o canteiro de obras para, o setor de serviços que inflou o NFP de 162K será o próximo a tombar.
A Conexão com Kevin Warsh e o Federal Reserve
Esse dado de 196k é o pretexto sob medida para Kevin Warsh subir ao púlpito e reafirmar que "o lado do emprego do mandato do Fed está em excelente forma", justificando a decisão de empurrar as taxas para 4,00% e desenhar um Dot Plot agressivo.
É o erro clássico de bancos centrais em fins de ciclo: confundir a relutância empresarial em demitir com dinamismo econômico. O comitê guia a política monetária olhando para um retrovisor distorcido por retenção de pessoal, enquanto a taxa básica de 4% asfixia a cadeia produtiva, o mercado imobiliário e a rolagem da dívida pública de US$ 40 trilhões.
Quando essa represa de custos estourar e as empresas não puderem mais sustentar a retenção de funcionários com margens operacionais esmagadas pelo petróleo a US$ 100, o salto nos pedidos de demissão não será gradual: será em degrau. Até lá, os mercados fiduciários compram a narrativa da resiliência estatística, enquanto a desvalorização estrutural do papel-moeda segue o seu curso.
Comentários
Postar um comentário