Como o GENIUS Act Transformou o Usuário de Cripto no 3º Maior Credor do Tesouro dos EUA
O investidor médio na América Latina, na África ou no Leste Europeu que compra USDT ou USDC para fugir da desvalorização da moeda local acredita que está simplesmente se dolarizando ou participando da economia cripto. Na prática da física contábil, ele foi transformado em comprador cativo da dívida pública de curto prazo dos Estados Unidos.
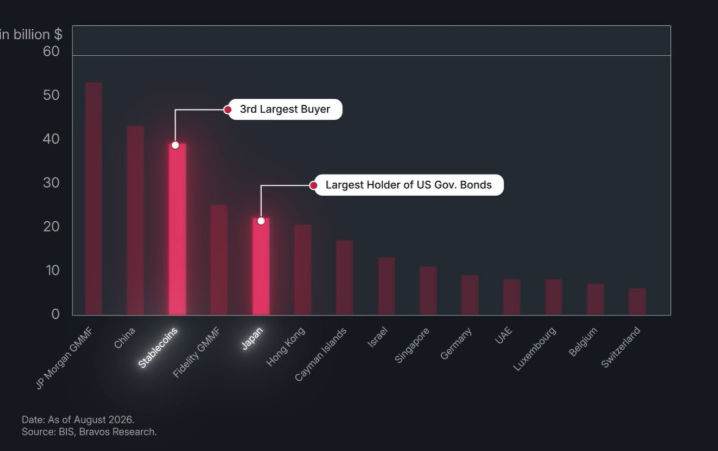
Com o volume de transações de stablecoins crescendo entre 30% e 40% ao ano nos países emergentes, esse fluxo deixou de ser uma anomalia de varejo e foi integrado à arquitetura de sobrevivência fiscal de Washington:
  [ Cidadão no Brasil / Argentina / Nigéria / Vietnã ] ──► Compra USDT / USDC para fugir da moeda local
                                                                          │
                                                                          ▼
  [ Emissores de Stablecoins (Tether / Circle) ] ─────────► Recebem Dólares Fiduciários
                                                                          │
                                                                          ▼ (Imposição Legal: GENIUS Act)
  [ Compra Obrigatória de T-Bills (Curto Prazo) ] ────────► Alocação em Papéis de 1 a 6 Meses
                                                                          │
                                                                          ▼
  [ Financiamento Direto do Déficit de Washington ] ──────► O Tesouro dos EUA Rola sua Dívida de US$ 40 Trilhões
A Casa Branca não precisou forçar investidores estrangeiros a comprar títulos soberanos via coerção militar. Ela utilizou a própria demanda orgânica por preservação de poder de compra na periferia global para construir uma represa contínua de compradores para suas emissões.
A promulgação do GENIUS Act (Guiding and Establishing National Innovation for Unique Stablecoins Act) não visou "proteger o consumidor digital" por benevolência regulatória. O objetivo central está explícito no dispositivo legal:
"O GENIUS Act exige 100% de lastro em ativos líquidos, como dólares norte-americanos ou títulos do Tesouro de curto prazo (short-term Treasuries), além de exigir relatórios mensais públicos sobre a composição das reservas."
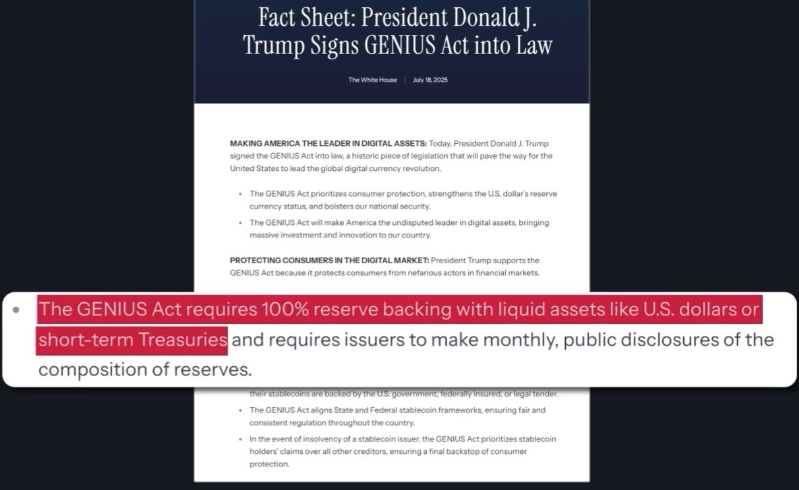
Ao decretar por lei que qualquer emissor de moeda estável é obrigado a manter suas reservas exclusivamente em caixa ou em T-bills, o governo norte-americano criou um comprador estrutural compulsório para as suas emissões de curtíssimo prazo.
Enquanto os fundos de pensão tradicionais e os investidores institucionais fogem dos títulos de 10 e 30 anos (com a US 10Y acima de 5% e o TLT derretendo 46%), as emissoras de stablecoins são forçadas por regulamentação a comprar bilhões de dólares em papéis do governo toda semana.
O levantamento da Bravos Research (com dados do BIS) documenta o rearranjo geopolítico dos credores da dívida norte-americana de curto prazo em 2026:
| Posição no Ranking | Comprador de T-Bills dos EUA | Volume Estimado (US$ Bilhões) | Perfil Institucional |
| 1º Lugar | JP Morgan GMMF | ~$53 Bilhões | Fundo do Mercado Monetário tradicional de Wall Street. |
| 2º Lugar | China | ~$43 Bilhões | Banco central soberano (em processo de descarte de ponta longa). |
| 3º Lugar | STABLECOINS | ~$39 Bilhões | Indústria Cripto: Emissores privados lastreados por mandato legal. |
| 4º Lugar | Fidelity GMMF | ~$25 Bilhões | Fundo de liquidez institucional doméstico. |
| 5º Lugar | Japão | ~$22 Bilhões | Maior detentor histórico da dívida total, mas reticente na ponta curta. |
| Demais Soberanos | Hong Kong, Cayman, Israel, Cingapura, Alemanha | Abaixo de US$ 20 Bilhões cada | Compras fragmentadas e defensivas. |
O setor de stablecoins já ultrapassou o Japão — o maior detentor soberano de Treasuries do planeta — no volume de compras de títulos de curto prazo. As empresas de stablecoins compram mais títulos de curto prazo do governo norte-americano do que a Alemanha, os Emirados Árabes Unidos, a Suíça e a Bélgica somados.
O arranjo montado pelo Departamento do Tesouro apoiava-se em uma premissa operacional: migrar a dívida dos EUA para títulos de curto prazo (T-bills) para escapar dos rendimentos punitivos de 5% exigidos pelo mercado na ponta de 10 anos, utilizando as stablecoins e fundos monetários como compradores de liquidez garantida.
O problema é que essa estratégia entrou em rota de colisão frontal com o Federal Reserve de Kevin Warsh:
  [ Plano de Bessent: "T-Billização" ] ──► Emite US$ 1 Trilhão em T-bills; apoia-se em Stablecoins
                                                                 │
                                                                 ▼
  [ O Choque: Warsh Eleva Juros a 4% ] ──► Fed Funds sobe e sinaliza mais altas no Dot Plot
                                                                 │
                                                                 ▼
  [ Disparada do Custo de Rolagem ]    ──► Rendimento das T-Bills sobe para a faixa de 4,4% a 4,8%
                                                                 │
                                                                 ▼
  [ O Tesouro Quebra por Dentro ]      ──► A conta anual de juros supera US$ 1,22 Trilhão
Ao empurrar a taxa básica para 4,00% e projetar um juro terminal ainda mais alto, Kevin Warsh atirou no coração da estratégia de financiamento de Scott Bessent:
-
Se o juro de curto prazo sobe, o custo que o Tesouro paga para rolar os US$ 8 trilhões em T-bills (24,3% da dívida negociável) explode em tempo real.
-
Os emissores de stablecoins agradecem: Tether e Circle continuam embolsando margens líquidas recordes, retendo os 4,5% a 5% pagos pelo Tesouro sobre as reservas enquanto repassam 0% de juro para o usuário final de USDT/USDC na ponta da linha.
-
O Tesouro americano fica refém da própria armadilha: quanto mais juros o Fed impõe para simular combate à inflação, mais dinheiro o governo precisa emitir para pagar os rendimentos das T-bills que lastreiam os tokens digitais.
A Leitura Tática da ExpertFX School
Essa engrenagem revela a fragilidade do modelo fiduciário atual e aponta para as assimetrias operacionais do mercado:
-
A Falsa Descentralização das Stablecoins: As stablecoins atreladas ao dólar tornaram-se o braço auxiliar de financiamento do déficit fiscal de Washington. Qualquer evento de estresse de liquidez no Tesouro americano terá transmissão direta e instantânea sobre o lastro desses tokens.
-
A Assimetria do Bitcoin (BTCUSD): O Bitcoin ganha tração justamente porque opera como Outside Money puro, sem risco de contraparte, sem dependência do balanço de emissores privados e sem necessidade de lastro em títulos de um governo que acumula US$ 40 trilhões de passivos. É essa distinção fundamental que explica a absorção agressiva institucional testado topos e um possível teste a $96K enquanto as stablecoins continuam sendo usadas como veículo de repasse da dívida pública.
Washington transformou a infraestrutura cripto em um absorvedor artificial de títulos de curto prazo. No entanto, com a taxa básica mantida em patamares punitivos pelo Fed, o custo desse financiamento tornou-se insustentável para o próprio governo emissor. A conta da dominância fiscal continua acelerando, e os canais de fuga para colaterais reais tornam-se cada vez mais evidentes.
Comentários
Postar um comentário