Abundância de ritmos para percorrer
O euro continuou a diminuir versus o dólar, repetindo a dinâmica dos últimos dias, embora existam claramente menos razões novas para isso. Os comentários dos decisores políticos europeus desta semana levantam questões: por um lado, a inflação cria dificuldades óbvias, mas, por outro lado, grande parte dela até agora vem do aumento dos preços da energia e das decisões sobre taxas já tomadas, sem sinais claros de efeitos de segunda ordem. Segundo Lagarde, os aumentos de taxa já discutidos podem ser suficientes para evitar que as pressões inflacionistas se espalhem para a economia em geral. A ênfase permanece nos preços da energia, que aumentam com o petróleo, e tanto políticos como economistas europeus apontam para a situação do Médio Oriente como o principal gatilho para novos aumentos de preços. Juntas, isto funciona contra o euro e a favor do dólar.
Ontem, não foram divulgados dados sobre a zona euro, pelo que o euro não tinha motivos formais para aumentar na primeira metade do dia. Mais atenção foi para os dados dos EUA, e o vencedor não havia o dólar, mas crescente incerteza: JOLTS vagas de emprego (pelo Bureau of Labor Statistics) foram essencialmente inalterados a partir de julho, enquanto o índice de confiança do consumidor mergulhou de 88,6 em agosto para 81,9 em setembro. Isso é uma queda significativa, e não importa apenas numericamente: uma parcela notável dos entrevistados agora esperam uma recessão nos próximos 12 meses, e as expectativas de inflação saltaram para 6,1%. O paradoxo é que os consumidores estão cortando os gastos em meio a recessões, enquanto a inflação acelera não por causa da demanda, mas por causa dos preços da energia – algo que economias mais elevadas não podem resolver.
Isso coloca a Reserva Federal em uma posição difícil: por um lado, deve aumentar as taxas para combater a inflação; por outro, os primeiros sinais de desaceleração econômica já são visíveis. Ainda não vejo uma ameaça iminente, mas a tendência não deve ser ignorada: se a fraqueza chegar ao mercado de trabalho, novas caminhadas federais serão postas em causa. O mercado reagiu a uma fraca confiança dos consumidores e aos riscos económicos, empurrando o dólar para baixo contra o euro e a libra, pelo que os dados de ontem enfraqueceram o dólar mais do que a acção de preços de hoje pode sugerir à primeira vista.
Para a libra, os dados de hipoteca de ontem mostraram aprovações em 54,9k, bem abaixo das previsões dos economistas e ligeiramente abaixo de agosto. No entanto, o crédito líquido a indivíduos saltou para 6,9% de 6,2% em agosto, e um indicador efetivamente compensa o outro. É por isso que a libra não sofreu seriamente com essa libertação; depois de atingir um nível semanal baixo e de ver dados americanos fracos, recuperou bastante fortemente e demonstrou maior resiliência do que o euro para o segundo dia consecutivo.
Hoje, o mercado concentrar-se-á num conjunto muito maior de números. Para o Reino Unido, a estimativa final do PIB do Q2 deve-se: o consenso prevê um crescimento de 0,6%, quarto a quarto (igual ao Q1) e 1,2%, ano após ano. Porque esta é a leitura final, a libra irá provavelmente ignorá-lo na ausência de revisões, mas o risco de uma revisão para baixo contra o pano de fundo da situação do Médio Oriente poderia levar a venda. Os dados de mudança de investimento (previsão +1,7%) e o saldo da conta corrente também são devidos, de modo que o fluxo estatístico combinado poderia mover a libra visivelmente em qualquer direção.
No que se refere à zona euro, o foco principal será a venda a retalho alemã: após uma queda acentuada de 3,4% em Julho, espera-se um aumento de 1,4% em Agosto, e tal recuperação poderia apoiar o euro. Prevê-se que a taxa de desemprego da Alemanha se mantenha inalterada em 6,4%, enquanto o IPC alemão parece muito mais importante: espera-se que a inflação nominal acelere para 0,5% em Setembro, de 0,2% em Agosto. Uma batida indicaria aos mercados que o recente aumento das taxas do Banco Central Europeu se justificava, aumentando as possibilidades de maior rigor — um positivo directo para o euro.
Os dados americanos de hoje não estão menos embalados. Espera-se que a estimativa final do Q2 do PIB seja de 1,5% (sem revisão), reflectindo um abrandamento notável de 2,1% no Q1, uma revisão descendente aumentaria a pressão sobre o dólar antes dos principais relatórios de trabalho. Prevê-se que o emprego em ADP seja a 70k após apenas 38k em Agosto: a série tem vindo a diminuir desde Maio, pelo que o salto esperado seria provavelmente lido como um positivo para o dólar. O principal PCE está previsto em 0,3% para agosto versus 0,2% em julho, ou cerca de 3,4% ano após ano, e uma impressão acima das expectativas daria ao Fed um argumento adicional de que a pressão inflacionária não está diminuindo, mas aumentando. Isso afetaria diretamente a probabilidade de um aumento de taxa na próxima reunião - atualmente com um preço de cerca de 40% - então a inflação e as impressões de emprego de hoje têm uma importância elevada, apesar da agenda lotada de palestrantes federais.
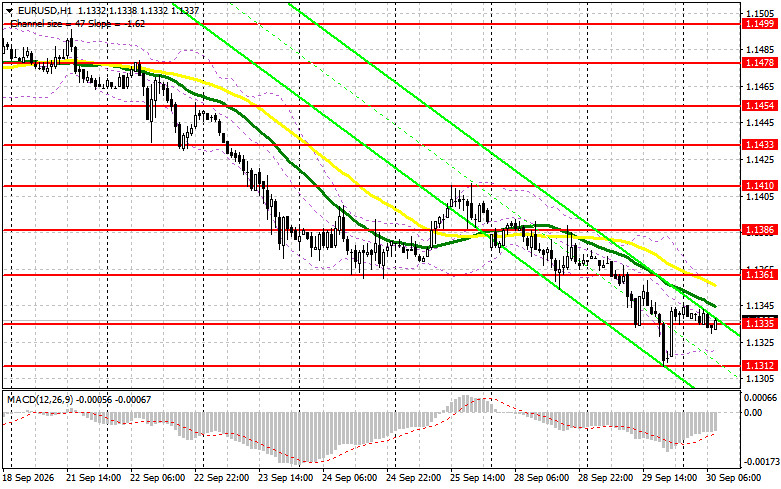
GBP / USD — a imagem é semelhante: suporte em 1.3206 realizada ontem e forneceu uma boa entrada longa, e hoje a libra irá reagir aos dados do PIB do Reino Unido, por isso 1,3249 está em foco. Se o mercado não recebe grandes surpresas, uma quebra falsa desse nível seria um gatilho de venda para 1.3206, enquanto um próximo abaixo do intervalo abriria o caminho para 1.3173 e 1.3137, onde eu procuraria comprar um rebote para 20-25 pips; longos de 1.3173 e 1.3206 se aplicam apenas em uma fuga falsa. Se os touros tomarem 1,3249, pule shorts até 1,3284 em um fechamento falhado, ou considere vender um salto de 1,3319 com o mesmo alvo 20-25 pip.
Em suma, a fraca confiança dos consumidores dos EUA e os primeiros sinais de desaceleração económica criam mais dificuldades para os Fed do que o euro pode explorar de imediato. Até que a zona euro confirme a disponibilidade do BCE para continuar a reforçar com os seus próprios dados de inflação e de retalho, é provável que a fraqueza do dólar seja episódica e não estrutural. Espero que o bloco de dados de hoje — especialmente o CPI alemão e o PCE americano — determine se o dólar retoma a força versus o euro e a libra até ao final da semana.
Comentários
Postar um comentário