A Correlação em -0,24 entre a US 10Y e o S&P 500 Ativa o Regime dos Anos 1970
Durante mais de duas décadas (2000 a 2020), Wall Street acostumou-se a uma dinâmica confortável: quando os rendimentos dos títulos do Tesouro subiam, as ações subiam juntas, pois taxas maiores eram interpretadas como sinônimo de expansão econômica robusta.
Essa ilusão acabou. O modelo quantitativo de correlação móvel de 252 dias (1 ano útil) entre o rendimento da US 10Y (4,75%) e o S&P 500 (7.686,14) mergulhou para -0,2354, atingindo o patamar mais negativo de todo o século XXI.
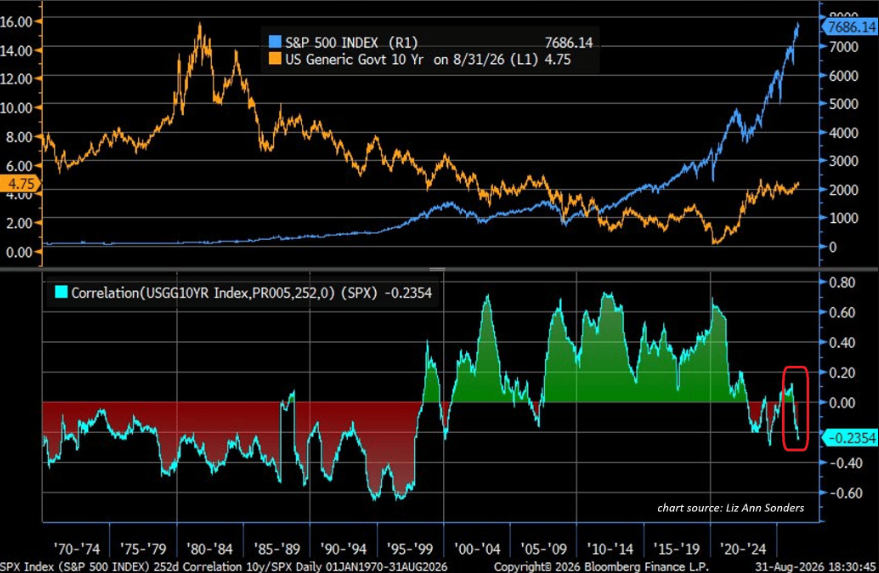
O gráfico de longo prazo compilado por Liz Ann Sonders (Bloomberg) marca a transição definitiva entre dois regimes monetários antagônicos:
Comparativo Estrutural: A Mudança de Regime (1970 – 2026)
 1970 – late 1990s             2000 – 2020                  2024 – 2026 (ATUAL)
┌──────────────────────┐      ┌──────────────────────┐      ┌─────────────────────────┐
│ CORRELAÇÃO NEGATIVA  │      │ CORRELAÇÃO POSITIVA  │      │  RETORNO AO REGIME 70s  │
│                      │      │                      │      │                         │
│ • Inflação crônica   │ ───► │ • Desinflação global │ ───► │ • Dominância Fiscal     │
│ • Choques de oferta  │      │ • Juros = Crescimento│      │ • Déficits Estruturais  │
│ • Yields = Ameaça    │      │ • Yields = Otimismo  │      │ • Yields = Risco/Aperto │
└──────────────────────┘      └──────────────────────┘      └─────────────────────────┘
   [ ZONA VERMELHA ]             [ ZONA VERDE ]                [ MERGULHO VERMELHO ]
| Vetor de Análise | Regime Passado (2000–2020) | Novo Regime Consolidado (2026) |
| Interpretação da Alta dos Yields | "A economia real está acelerando, lucros vão subir." | "O Tesouro está insolvente, a inflação é persistente e a emissão de dívida é excessiva." |
| Impacto no Valuation das Ações | Neutro a Positivo (Fluxo absorvido pelo crescimento). | Altamente Destrutivo: A taxa de desconto do fluxo de caixa futuro sobe, comprimindo múltiplos P/E. |
| Correlação 10Y vs. S&P 500 | Terreno Positivo (+0,20 a +0,70). | Terreno Negativo (-0,24): Cada repique nos yields funciona como uma marretada no mercado acionário. |
A Leitura de Igor Pereira: Por Que os Múltiplos Entraram na Zona de Risco
"O investidor comum continua operando com o cérebro condicionado pelos últimos vinte anos, achando que juros altos são apenas ruído passageiro que o Federal Reserve 'resolverá com cortes'. A matemática dos 252 dias mostra que o mercado institucional mudou a chave: quando a US 10Y sobe para 4,75%, o capital agora precifica risco fiscal descontrolado, saturação de leilões e inflação inelástica. O mercado de títulos deixou de ser o motorista do rali para se tornar a guilhotina do S&P 500." — Igor Pereira
Com o S&P 500 negociando em patamares nominais recordes (7.686 pontos), a vulnerabilidade a qualquer avanço adicional nas taxas de 10 anos torna-se extrema:
-
Aperto nas Condições Financeiras Sem Pouso Suave: Juros de 10 anos sustentados perto de 5,00% aumentam o custo da dívida corporativa e secam o crédito no setor privado.
-
Concorrência Desleal da Renda Fixa: Com a ponta soberana pagando 4,75% nominais, o prêmio de risco do mercado acionário (Equity Risk Premium) cai para mínimas históricas, forçando os grandes fundos a reduzirem a exposição em ações caras de tecnologia para buscar proteção.
Diretrizes Táticas da Mesa ExpertFX
-
Cuidado Redobrado com Ações de Múltiplos Altos: Empresas negociadas a 30x ou 40x lucros futuros sofrem desvalorização não-linear quando a correlação negativa se aprofunda.
-
Ouro e Ativos Fora do Sistema como Vencedores: Em regimes de correlação negativa histórica (como nos anos 1970), os grandes vencedores da rotação institucional foram ativos sem fluxo de caixa dependente de dívida fiduciária — commodities reais, ouro físico e reservas inelásticas.
-
Monitoramento do Eixo 4,75% – 5,00%: Qualquer rompimento consistente da US 10Y acima de 4,80% acionará liquidações automatizadas de robôs no S&P 500. Opere vendido na euforia e mantenha a blindagem da carteira em ativos de valor tangível.
Para ter acesso aos modelos quantitativos de sensibilidade de ativos e relatórios diários de risco da mesa, acesse o Portal Premium da ExpertFX School.
Comentários
Postar um comentário