Warsh's Jackson Discurso de buraco eleva o dólar como foco de inflação endurece
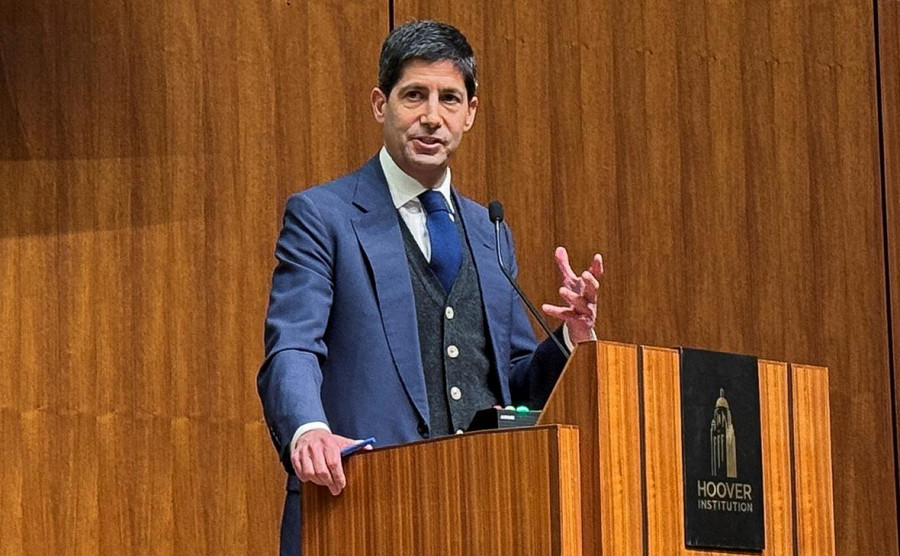
Discurso de Kevin Warsh em Jackson Buraco reforçou o dólar dos EUA, embora os comerciantes inicialmente tentaram comprar ativos de risco de forma agressiva. O dólar aumentou porque a chave de suas observações era mais falcão do que os mercados esperavam. De acordo com Warsh, o foco dominante do Fed agora deve permanecer nos preços, e ele não está convencido de que a melhoria dos dados de inflação no verão reflete um verdadeiro ponto de viragem na tendência.
Sua avaliação da economia foi especialmente reveladora. Warsh disse que ficou impressionado com os dados mais amplos, que, em sua opinião, fortaleceram, e ele ofereceu argumentos específicos. Os gastos de capital de negócios estão aumentando rapidamente: o crescimento anual no investimento em equipamentos e ativos intangíveis foi de cerca de 9%, o mais alto desde 2021, e mais da metade desse aumento este ano pode ser atribuído à construção de infra-estrutura de IA. Os ganhos das empresas S&P 500 aumentaram mais de 20% ao longo do ano, enquanto as margens ultrapassaram os níveis históricos. Essa é a base da conclusão chave que torna o discurso falcão.
Warsh disse que os mercados de crédito estão mostrando poucos sinais de que a política é atividade de restrição, acrescentando que, além de certos setores, como a habitação e a agricultura, onde as tensões são visíveis, seria difícil caracterizar condições financeiras mais amplas como restritivas. Como observado anteriormente, esse é o mesmo argumento usado pelos falcões dentro do Fed, incluindo Jeff Schmid, e também apareceu nos minutos de julho do BCE.
A metodologia de Warsh para medir a inflação também vale a pena notar porque explica o seu ceticismo. A variação de 12 meses no índice PCE situa-se em 3,7%, enquanto o valor de seis meses é de 4,1%. Para avaliar a tendência subjacente, ele decompõe 199 componentes individuais do índice: nos últimos 12 meses, 54% dos bens e serviços na cesta postaram crescimento de preços acima de 3%, bem abaixo do pico pós-pandemia de cerca de 77%, mas materialmente acima da norma de 32% que prevaleceu nas duas décadas antes da pandemia. Nos últimos seis meses, o número foi de 49%. Por outras palavras, a pressão sobre os preços continua a ser ampla e não isolada.
Sua avaliação do emprego foi muito mais calma. Warsh descreveu a taxa de desemprego de 4,1% como baixa pelos padrões históricos e chamou a média de quatro semanas de reivindicações sem emprego de um indicador empiricamente confiável em tempo real, um que permanece próximo aos baixos de várias décadas. Ele explicou o fraco crescimento da folha de pagamento em termos estruturais: quando a oferta de trabalho está apenas crescendo, o crescimento mensal do emprego será naturalmente baixo. A implicação é clara: em sua visão, o mercado de trabalho é consistente com o pleno emprego, o que significa que não há justificativa do mercado de trabalho para uma política mais fácil.
A parte institucional do discurso também merece atenção, pois Warsh efetivamente enterrou a prática da orientação para o futuro. Apresentando a estrutura de suas observações, ele brincou que poderia ser chamado de plano ou roteiro, mas não de orientação. Ele disse que a transparência na comunicação de decisões futuras não é uma virtude em si mesma, e que o uso de orientações futuras, introduzidas durante a crise financeira, sobreviveu à sua utilidade. Ele descreveu o risco de dependência mútua entre o banco central e os mercados como um problema de hall-of-mirrors: se os mercados dependem muito da orientação da Fed e a Fed depende dos preços de mercado, todas as partes se tornam mais cegas a novos desenvolvimentos e mais propensos a erros.
O clímax do discurso foi um reconhecimento direto da responsabilidade. Warsh disse que há um sinal que ninguém pode perder: a responsabilidade por 65 meses de inflação persistentemente elevada está diretamente com o banco central. Em seguida, ele estabeleceu sua condição para novas ações: o Fed deve estar confiante de que a inflação subjacente está se movendo para o alvo claramente e em velocidade suficiente. Caso contrário, ainda há trabalho a fazer.
Como mencionado acima, o dólar respondeu por meio do fortalecimento contra ativos de risco, pois não há base para uma narrativa dovish no próximo prazo.
A imagem técnica atual para o EUR/USD sugere que os compradores agora precisam pensar em tomar o nível 1.1598. Só isso permitirá um teste de 1.1620. De lá será possível chegar a 1.1639, mas fazer isso sem o apoio de grandes jogadores será difícil. Na desvantagem, eu espero que qualquer compra séria seja apenas em torno de 1.1572. Se não houver compradores lá, será melhor esperar por um fresco baixo em 1.1554 ou abrir posições longas de 1.1534.
A imagem técnica atual para o GBP/USD mostra que os compradores de libras precisam tomar o nível de resistência mais próximo de 1,3551. Só isso permitirá um movimento para 1.3574, acima do qual mais progresso será difícil. O alvo mais distante é a área 1.3596. Em declínio, os ursos tentarão tomar o controle de 1,3527. Se eles tiverem sucesso, uma quebra da faixa infligirá um sério golpe nos touros e empurrará o GBP/USD para um baixo de 1,3502 com a perspectiva de estender-se para 1,3475.
Comentários
Postar um comentário