Resumo Executivo: Esqueça Cortes de Taxa: Por que o Fed dos EUA pode se voltar para um aperto adicional
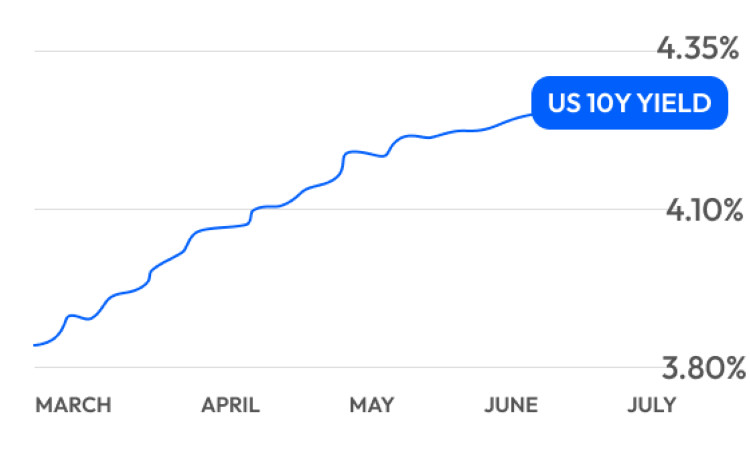
Durante meses, Wall Street foi focada em uma questão chave: exatamente quantas vezes a Reserva Federal dos EUA cortaria as taxas de juros este ano - duas, três ou mais? Investidores e analistas examinaram todos os discursos do presidente federal Jerome Powell para sinais de iminente flexibilização monetária. No entanto, o último relatório de inflação do Departamento de Estatísticas do Trabalho dos EUA intensificou completamente a narrativa de mercado, forçando os participantes do mercado a se prepararem para o cenário oposto.
- Aumento do preço da energia como o motor primário da inflação. O relatório do CPI de Abril mostrou que os custos energéticos aumentaram 3,8% num único mês, representando cerca de 40% do aumento global do cabaz de consumo. Os gastos mais elevados com gasolina, diesel, combustível a jato e eletricidade atuam como um imposto indireto sobre a economia. Combustível caro automaticamente infla despesas logísticas, custos de viagem aérea, despesas de produção de fábrica, etiquetas de preço de supermercado e contas de utilidade doméstica.
- A escalada geopolítica e o factor Irão. A causa-chave do aumento dos preços da energia continua a ser a fricção geopolítica no Médio Oriente e as ameaças de perturbações do aprovisionamento de petróleo ao longo de rotas marítimas vitais. O recente colapso das conversações de paz e a perspectiva de novas hostilidades activas estão a manter Brent preços brutos elevados. Caso o conflito em torno do Irão aumente ainda mais, a energia continuará a aumentar a inflação nominal.
- Uma forte inversão das expectativas do mercado. Os investidores estão a ser forçados a rever rapidamente as suas estratégias. Embora o cenário de base tenha assumido anteriormente uma redução constante dos custos de empréstimos, os mercados estão agora a precificar num período prolongado de condições financeiras apertadas e o risco de novos aumentos das taxas. Os dados de mercado de previsão da Kalshi demonstram claramente que os investidores já não acreditam que a inflação voltará rapidamente ao objectivo de 2%.
- Uma armadilha de política monetária para o Fed. O mecanismo tradicional do Fed depende de aumentar as taxas para esfriar a demanda (para habitação, veículos e investimento de negócios). No entanto, as taxas de juros são impotentes contra os choques de abastecimento de mercadorias: a Reserva Federal não pode impulsionar a produção de petróleo, restaurar a segurança marítima ou resolver um conflito internacional. Como resultado, o banco central encontra-se preso entre dois riscos graves: manter ou aumentar as taxas e desencadear um abrandamento económico, ou permitir que a inflação suba fora de controlo.
Outlook
O principal factor decisivo será a dinâmica dos preços do petróleo e a evolução do conflito no Irão. Se as tensões geopolíticas do Médio Oriente persistirem ou se intensificarem, o componente energético continuará a exercer pressão ascendente sobre o CPI, tornando inatingível a meta de 2%. Nestas circunstâncias, com uma probabilidade superior à atual 27-41%, o Fed será forçado a mudar de uma pausa para um real aumento de taxa para evitar que as expectativas de inflação se entrincheiram.
Para os mercados de capitais, isso marca uma mudança no paradigma psicológico: o período de otimismo alimentado pelas esperanças de capital barato chegou ao fim. Equidades e títulos devem agora adaptar-se a um ambiente onde os custos de empréstimo permaneçam elevados muito mais do que Wall Street previu, e o risco de outra rodada de aperto Fed torna-se o fator definidor de volatilidade para os próximos anos.
Comentários
Postar um comentário