Os Vigilantes de Bond estão acordando como rendimentos do Tesouro de longo prazo Surgem?
Uma coisa engraçada aconteceu perto do fim das negociações na sexta-feira, 14 de agosto de 2026.
No entanto, o declínio dos rendimentos não durou. Os rendimentos do Tesouro a longo prazo inverteram o curso e aumentaram acentuadamente, embora os dados económicos parecessem apoiar taxas mais baixas.
Foi simplesmente um movimento incomum no fim de semana, ou foi um aviso sinistro do mercado de títulos?
Mais importante, era um sinal de que os chamados vigilantes estavam a acordar?
O que é um vigilante?
Um vigilante é alguém que tenta impedir o transgressor ou punir os transgressores sem ter autoridade legal oficial. Os vigilantes costumam agir porque acreditam que as autoridades não estão dispostas ou incapazes de resolver um problema.
O termo “vigilante de ligação” aplica este conceito aos mercados financeiros.
O que é um vigilante de ligação?
Um vigilante de obrigações é um investidor que vende títulos do governo ou se recusa a comprá-los sem receber um rendimento maior quando o governo é visto como perseguindo políticas fiscais ou monetárias irresponsáveis.
Os vigilantes não são membros de um grupo organizado. São investidores independentes, instituições, fundos de pensões, fundos de retorno absoluto e outros participantes no mercado que chegam a conclusões semelhantes sobre a política governamental.
Em vez de protestarem através das palavras, expressam a sua insatisfação através do mercado obrigacionista.
Se os investidores acreditam que o empréstimo do governo é excessivo, a inflação está sendo tolerada ou a disciplina fiscal desapareceu, eles podem reduzir seus títulos de dívida pública. Porque os preços das obrigações e os rendimentos movem-se em direcções opostas, a venda generalizada empurra os preços das obrigações para baixo e os rendimentos para cima.
Os rendimentos crescentes aumentam os custos de empréstimos do governo e podem eventualmente pressionar os decisores políticos a reconsiderarem as suas políticas.
O que poderia estar despertando os vigilantes?
A resposta mais simples pode ser a oferta aparentemente interminável de dívida que vem ao mercado.
Os Estados Unidos devem emitir enormes quantidades de títulos do Tesouro para financiar os seus défices orçamentais e refinanciar a dívida em crescimento. Ao mesmo tempo, as empresas estão emprestando muito para financiar infraestrutura de inteligência artificial e centros de dados.
A dívida corporativa não financia diretamente o déficit federal. No entanto, a emissão em grande escala de empresas compete com os Tesouros e outros títulos de rendimento fixo para o capital investidor. Os investidores podem exigir rendimentos mais elevados quando a oferta global de obrigações cresce mais rapidamente do que a procura.
Várias forças estão agora a pressionar os rendimentos a longo prazo:
- Déficits orçamentais federais grandes e persistentes
- Aumento da emissão do Tesouro
- Despesas crescentes de juros do governo
- Preocupações com a inflação futura
- Empréstimos empresariais pesados para investimentos relacionados com as IA
- Despesas públicas adicionais associadas ao conflito no Irão
- Redução da confiança na disciplina fiscal a longo prazo
- Prémio a prazo crescente
O prémio a termo representa a procura adicional de investidores de retorno para deter uma obrigação de longo prazo em vez de investir repetidamente em títulos de curto prazo. Pode aumentar quando os investidores se tornam menos confiantes sobre inflação futura, taxas de juros, empréstimos do governo ou demanda por dívida do Tesouro.
O défice orçamental dos EUA envia um aviso
O relatório do orçamento federal de julho de 2026 deu aos investidores de obrigações outro motivo de preocupação.
Os Estados Unidos registraram um déficit orçamental de $432 bilhões em julho, o maior déficit mensal desde março de 2021 e um recorde para julho. Isso trouxe o déficit fiscal-ano-até-atual a aproximadamente US $ 1,8 trilhões.
O déficit para os primeiros dez meses de 2026 fiscal já ultrapassou todo o déficit fiscal de 2025 de US$ 1,775 trilhões, restando dois meses no atual ano fiscal. Alguns dos aumentos de Julho resultaram de alterações de pagamentos relacionadas com o calendário, mas o défice subjacente manteve-se extremamente elevado. Declaração Mensal do Tesouro dos EUA
Quando um governo gasta consistentemente mais do que coleta, ele deve pedir emprestado a diferença. Quanto maior o défice, mais títulos do Tesouro devem ser vendidos.
A preocupação do mercado não é simplesmente a dimensão do défice de um mês. É o efeito cumulativo de défices recorrentes, o aumento dos custos de serviço da dívida e uma oferta crescente de obrigações que os investidores devem absorver.
Os rendimentos do Tesouro de Longo Prazo alcançam níveis históricos
A pressão tem sido particularmente perceptível no longo final da curva de rendimento do Tesouro.
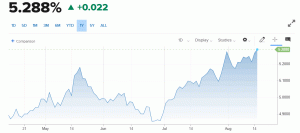
O rendimento do Tesouro de 30 anos subiu acima de 5,20%, atingindo níveis vistos pela última vez em 2007. Entretanto, o recente leilão de 30 anos do Tesouro produziu um rendimento de aproximadamente 5,22%, o maior rendimento de leilões desde 2001.
Rendimento das obrigações de 30 anos dos EUA (17 de agosto de 2026)
\
Fonte: CNBC
Rendimento das obrigações de 30 anos dos EUA (17 de agosto de 2026)

Fonte: CNBC
O rendimento do Tesouro de 10 anos voltou a atingir 4,70%. Enquanto os rendimentos aumentaram, os 10 anos permanecem abaixo do limiar de 5% psicologicamente importante e o pico de 5,02% atingiu em outubro de 2023.
A diferença é importante.
O rendimento de 30 anos está mostrando um aviso sobre inflação de longo prazo, oferta de dívida e risco fiscal. No entanto, o rendimento de 10 anos ainda não ultrapassou o nível que significaria uma escalada mais grave no mercado obrigacionista mais vasto.
Como funciona o ciclo Bond-Vigilante
Um potencial episódio de ligação-vigilante pode desenvolver-se através de um ciclo de auto-reforço:
- Os investidores preocupam-se com os défices públicos, a dívida ou a inflação.
- Eles vendem títulos do governo ou exigem rendimentos mais elevados para comprar nova dívida.
- Os preços das obrigações caem à medida que os rendimentos aumentam.
- Rendimentos mais elevados aumentam o custo de empréstimo do governo.
- As despesas crescentes de juros tornam os défices futuros ainda maiores.
- O governo deve emitir dívida adicional para financiar essas despesas.
- O aumento da oferta cria uma maior pressão sobre os preços das obrigações e as taxas de rendibilidade.
Se isto se tornar uma dívida pública a longo prazo, os decisores políticos podem ser forçados a reduzir as despesas, aumentar os impostos ou adotar políticas destinadas a restaurar a confiança do mercado.
Estão sempre certos os vigilantes de Bond?
Os vigilantes não são infalíveis.
Os mercados podem exagerar, julgar mal a gravidade de um problema fiscal ou ir longe demais em uma direção. Uma venda de obrigações pode também inverter-se se o crescimento económico abrandar drasticamente, a inflação diminuir ou os investidores procurarem a segurança dos títulos públicos.
Os bancos centrais também podem intervir.
Durante períodos de tensão financeira, um banco central pode adquirir grandes quantidades de obrigações do Estado através de flexibilização quantitativa. Estas compras aumentam a procura de obrigações, apoiam os preços e pressionam para baixo os rendimentos.
No entanto, a intervenção dos bancos centrais é mais complicada quando a inflação está acima do objectivo. A aquisição de obrigações para suprimir rendimentos a longo prazo poderia afrouxar as condições financeiras e criar dúvidas sobre o compromisso do banco central com a estabilidade de preços.
Em última análise, vigilantes de obrigações são investidores privados usando o mercado para recompensar ou punir políticas fiscais e monetárias do governo. Se as suas preocupações se revelam justificadas, muitas vezes não é conhecido até muito mais tarde.
Dilema da Política da Reserva Federal
O aumento dos rendimentos a longo prazo cria uma situação difícil para a Reserva Federal.
O Fed tem um duplo mandato: promover o máximo de emprego e manter preços estáveis. Condições atuais são puxando esses objetivos em direções opostas.
Taxas de juros e inflação: Por que todo comerciante global deve prestar atenção
Argumento para taxas de juros mais baixas
Sinais de uma economia mais fraca e mais suave do mercado de trabalho apoiar o caso para taxas mais baixas.
A política monetária afecta a actividade económica com um atraso. Se o Fed esperar muito tempo para responder, pode intensificar um abrandamento que já está em andamento. Os rendimentos elevados a longo prazo também aumentam as taxas de empréstimos hipotecários, os custos de empréstimos às empresas e outras formas de financiamento, colocando pressão adicional sobre o crescimento económico.
O Argumento Contra Taxas de Corte
A inflação continua acima do objectivo de 2% do Fed, dando aos decisores políticos razões para se manterem cautelosos.
Se o Fed reduzir as taxas de curto prazo muito cedo, poderia reacender a inflação ou criar a impressão de que a estabilidade de preços já não é a sua prioridade. Tal resultado poderia prejudicar a credibilidade do Fed e aumentar as expectativas de inflação a longo prazo.
Ironicamente, um corte de taxa Fed não garante que os rendimentos do Tesouro a longo prazo irá diminuir.
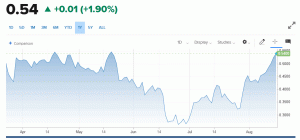
Se os investidores interpretarem um corte de taxa como inflacionista ou com acomodação fiscal, podem continuar a vender obrigações de longo prazo. As taxas de curto prazo podem diminuir enquanto os rendimentos de 10 anos e 30 anos aumentam, produzindo uma curva de rendimento mais acentuada.
E.U.A. 2 vs. 10 anos de spread de obrigações (17 de agosto de 2026
A política de aperto do mercado de obrigações para o Fed?
Se os rendimentos do Tesouro a longo prazo permanecerem elevados, o mercado obrigacionista pode efetivamente apertar as condições financeiras sem que o Fed aumente sua taxa de política.
Os rendimentos mais elevados do Tesouro podem conduzir a:
- Taxas de hipoteca mais elevadas
- Aumento dos custos de empréstimo das empresas
- Pressão sobre as avaliações das existências
- Despesas de juros do governo superior
- Investimento empresarial reduzido
- Exigência mais fraca de ativos sensíveis aos juros
- Crescimento económico mais lento
Isto cria outra complicação para o Fed. Os rendimentos a longo prazo podem já estar a fazer parte do trabalho do banco central, mas o corte de taxas de curto prazo poderia incentivar o mercado obrigacionista a empurrar rendimentos a longo prazo ainda mais.
Os Vigilantes de Bond estão tomando controle?
O recente aumento dos rendimentos do Tesouro a longo prazo tornou-se notícia de primeira página por uma boa razão.
Os rendimentos estão subindo em direção aos altos multianos apesar de dados econômicos e de emprego que normalmente apoiariam expectativas de política monetária mais fácil. Essa divergência sugere que o mercado obrigacionista está a concentrar-se menos nas perspectivas económicas imediatas e mais na inflação, disciplina orçamental, oferta de dívida e necessidades de empréstimos do governo a longo prazo.
Os vigilantes parecem estar em alerta, mas é demasiado cedo para dizer que assumiram o controlo.
O rendimento do Tesouro de 30 anos, que se eleva acima de 5,20%, alarmou compreensivelmente. No entanto, o rendimento de 10 anos continua a ser o parâmetro de referência mais importante para condições financeiras mais amplas.
Um rendimento de 30 anos acima de 5,20% é um aviso. Uma quebra sustentada pelo rendimento do Tesouro de 10 anos acima de 5% poderia transformar esse aviso em um fogo de quatro alarmes.
The post Are Bond Vigilantes Waking Up as Long-Term Treasure Rendimentos Surge? appeared first on Forex Trading Forum.
Comentários
Postar um comentário