O mercado desmente os riscos subjacentes
Índice de Proxia de Inflação MSCI vs. Sociedade Geral
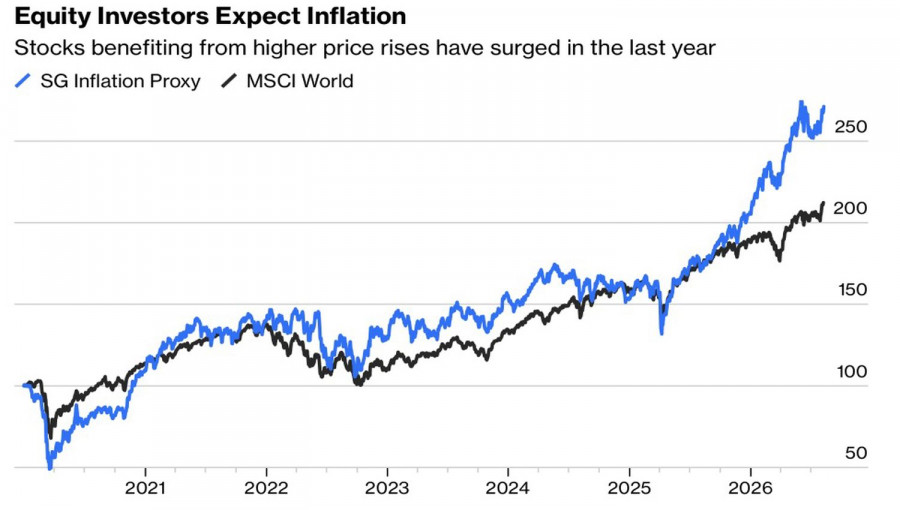
Dito isto, continua a ser difícil argumentar que o reforço monetário já está a restringir o sector empresarial. Dinheiro inteligente em Wall Street não tem dúvida: hedge funds têm acumulado ações globais para a segunda semana consecutiva, com atividade de comércio bruto aumentando em seu ritmo mais rápido em sete semanas – compras longas excederam as vendas curtas por um rácio de 1,4 para 1, de acordo com Goldman Sachs. Isto marca uma forte inversão a partir de julho, quando os fundos estavam cortando risco em meio ao setor de venda de IA e terminou o mês 0,8%. O setor de materiais foi o mais comprado, impulsionado por uma onda de cobertura curta não visto em quase dois anos.
Os semicondutores, um barômetro de apetite de risco global, recuperaram mais de 18% de seu baixo de julho, embora o Índice de Semicondutores da Filadélfia ainda precise subir mais 18% para retornar ao seu pico de verão. Nvidia ganhou quase 12% na semana, adicionando um recorde de $562 bilhões em capitalização de mercado – o vento ainda está soprando nas velas do setor.
O mercado está a comportar-se como se já soubesse a resposta à questão da taxa Fed. Mas e se os investidores estiverem mais uma vez a confundir um vento de cauda com uma tempestade que se aproxima?
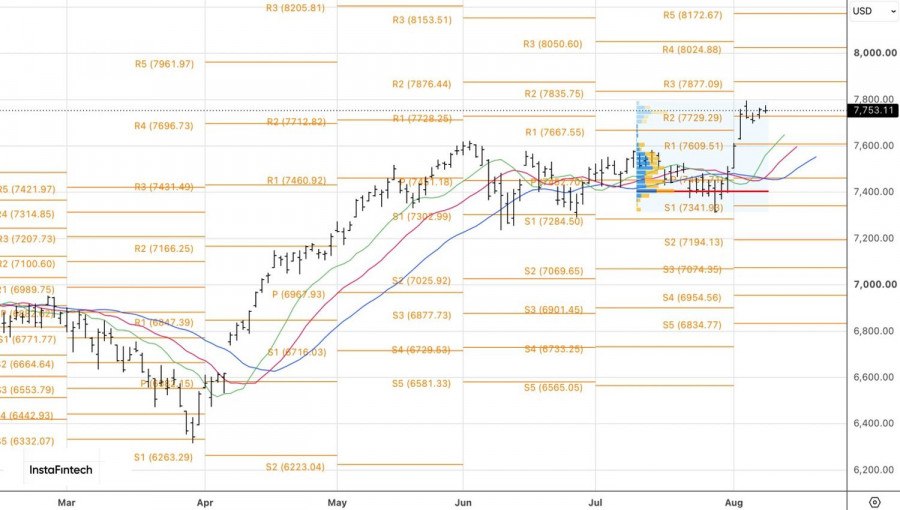
Tecnicamente, no gráfico diário S&P 500, uma queda abaixo do nível pivô de 7.730 aumentaria os riscos de ativar um padrão de reversão 1-2-3 e seria uma razão para vender. Inversamente, se os touros conseguem repelir o ataque e manter o nível chave, haveria motivos para adicionar a posições longas previamente estabelecidas.
DASHBOARD
Comentários
Postar um comentário