Intervenção do Tesouro coloca o dólar sob pressão
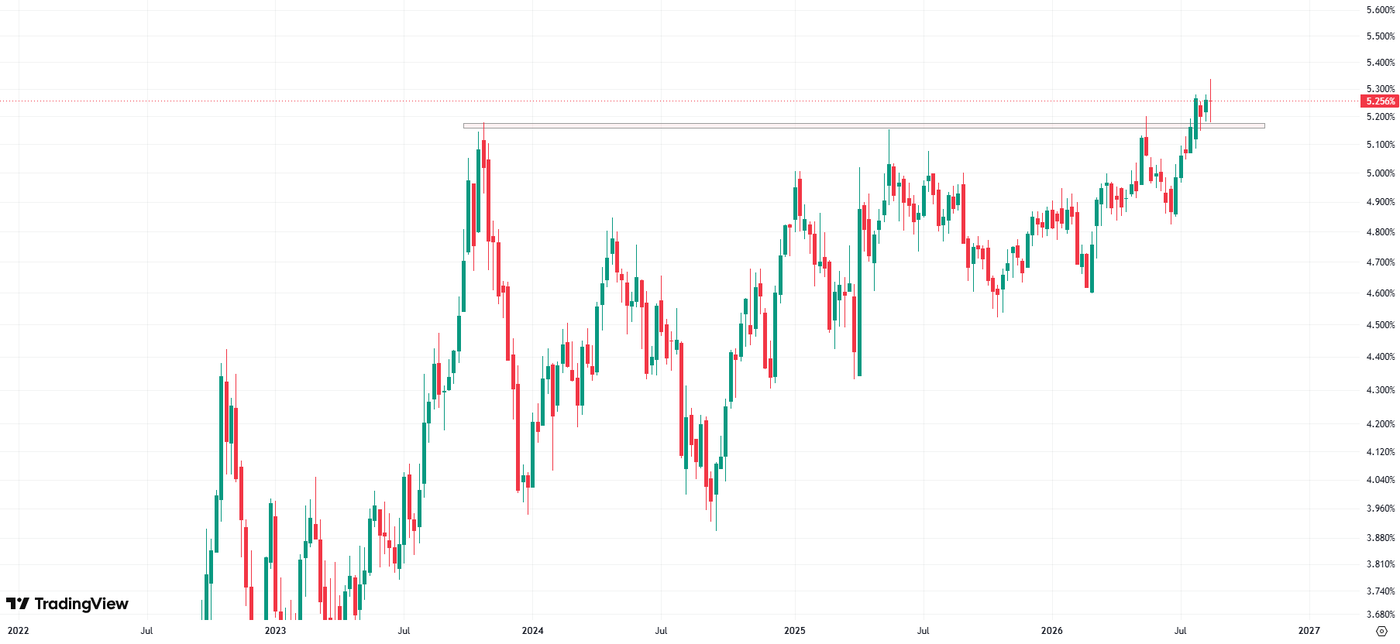
- Os rendimentos do Tesouro a longo prazo dos EUA atingiram os seus níveis mais elevados desde 2007.
- Os preços mais elevados do petróleo reavivaram as preocupações com a inflação e as perspectivas políticas da Reserva Federal.
- O Tesouro duplicou a escala do seu programa de recompra de obrigações a longo prazo.
- A intervenção estabilizou as obrigações, mas pressionou o EUR/USD acima de 1,17.
- Os mercados podem considerar cada vez mais um dólar mais fraco como o preço dos custos de empréstimo dos EUA mais baixos.
O aumento acentuado dos rendimentos do Tesouro dos EUA e a subsequente resposta do Departamento do Tesouro foram os principais desenvolvimentos do mercado da semana. Aumento dos custos de contracção de empréstimos, aumento dos preços do petróleo e persistência das tensões no Médio Oriente intensificaram inicialmente a aversão ao risco. Mais tarde na semana, a atenção mudou para a tentativa de Washington de estabilizar o mercado obrigacionista, que simultaneamente colocou pressão significativa sobre o dólar.
No início da semana, os mercados de obrigações soberanas mundiais estavam sob forte pressão de venda. O rendimento do Tesouro dos EUA de 30 anos subiu para 5,32%, seu nível mais alto desde 2007. O rendimento de 10 anos aumentou para 4,74%. A venda também se espalhou para títulos do governo na Austrália, Nova Zelândia e Japão.
Os investidores estavam preocupados com o aumento dos gastos governamentais dos EUA, o registro da dívida pública e o fornecimento substancial de títulos do Tesouro de longa data. Outra fonte de risco foi o aumento da dívida das grandes empresas de tecnologia que financiam investimentos em centros de dados e infra-estruturas de inteligência artificial.
O petróleo reaviva as preocupações de inflação
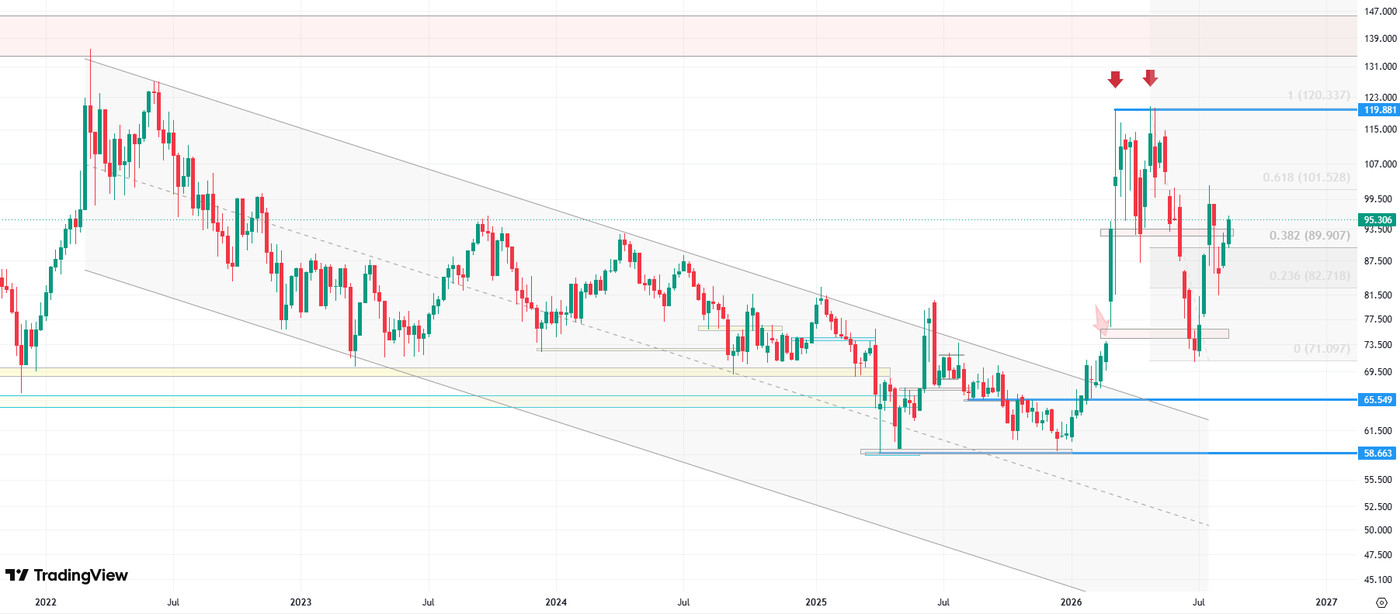
Os preços mais elevados da energia aumentaram a pressão sobre as obrigações do governo. Brent bruto subiu acima de USD90 por barril como as perspectivas de acabar com o conflito no Oriente Médio se deteriorou. Donald Trump não mostrou interesse em estender o acordo com o Irã, enquanto os combates no Líbano se intensificaram novamente.
A falta de progressos nas negociações aumentou a incerteza em torno da reabertura do Estreito de Hormuz. Restrições prolongadas ao transporte marítimo através desta rota crucial poderiam manter os preços do petróleo elevados e intensificar a pressão inflacionária global.
Energia mais cara também complicou a perspectiva política da Reserva Federal. Duas leituras relativamente benignas da inflação e dados mais fracos do mercado de trabalho dos EUA tinham anteriormente reduzido as expectativas de um aumento da taxa de Setembro. No entanto, os preços do petróleo persistentemente elevados aumentaram o risco de nova inflação e reforçaram o caso de o FED manter uma posição restritiva.
Os minutos de alimentação não dão nenhum avanço
No meio da semana, os investidores voltaram sua atenção para as atas da reunião de julho da Reserva Federal. Os mercados estavam à procura de provas de como os membros do FOMC tinham estado próximos de aumentar as taxas de juro e se tal medida se manteve possível nos próximos meses.
A importância do documento foi limitada pelos dados econômicos publicados desde a reunião. Os valores relativos ao mercado de trabalho mais fraco e à inflação significaram que os investidores deixaram de estar a precarizar plenamente noutro aumento de taxa até ao final do ano.
O novo presidente federal, Kevin Warsh, também pretende limitar a comunicação sobre futuras decisões de política monetária e dar aos mercados financeiros maior liberdade para interpretar as condições econômicas. A falta de um sinal claro do Fed ajudou inicialmente a estabilizar o dólar. Isto mudou após o Departamento do Tesouro intervir inesperadamente no mercado de obrigações.
Perdas de tesouraria no mercado
Washington anunciou que pelo menos duplicaria a escala de suas compras de títulos de governo de longo prazo menos líquidos. As operações abrangerão os chamados títulos fora de circulação com vencimentos remanescentes de pelo menos 10 anos.
O programa destina-se oficialmente a melhorar a liquidez do mercado e a reduzir o risco de os principais concessionários serem deixados com títulos de difícil comercialização. No entanto, o seu calendário levou os investidores a interpretarem a decisão como uma tentativa de travar o aumento dos rendimentos a longo prazo.
Apenas dois dias antes, o rendimento de 30 anos atingiu o seu nível mais elevado em quase duas décadas. Ao mesmo tempo, a dívida pública dos EUA ultrapassou os 40 trilhões de dólares.
O programa alargado deverá funcionar inicialmente durante dois meses a partir de 9 de Setembro. Com sete operações de resgate planejadas, o Tesouro poderia comprar cerca de 28 bilhões de dólares de títulos de longo prazo em setembro e outubro, em comparação com os 14 bilhões de dólares previamente planejados.
O programa não é uma simplificação quantitativa
A escala do programa continua a ser pequena em comparação com as compras anteriores de ativos da Reserva Federal. No auge da flexibilização quantitativa, o Fed comprou USD120 bilhões de títulos todos os meses.
Ao contrário do banco central, o Tesouro não pode criar novos fundos para financiar as suas compras. Por conseguinte, as recompras terão provavelmente de ser financiadas através do aumento da emissão de facturas do Tesouro e de outros títulos de curto prazo.
O programa assemelha-se à Operação Twist de 2011-2012 mais de perto do que à flexibilização quantitativa convencional. Por conseguinte, é provável que o seu efeito directo nos rendimentos a longo prazo seja limitado. O sinal mais importante é que o Tesouro parece ter um nível de custos de empréstimo para além do qual está disposto a intervir.
Estabilização das obrigações enfraquece o dólar
O dólar enfraqueceu apesar das expectativas contínuas de reforço do Fed e da perspectiva de aumento da emissão de curto prazo do Tesouro. Isto sugere que os investidores começam a olhar para além dos diferenciais de taxas de juro e a prestar mais atenção à coerência e credibilidade da política económica dos EUA.
Surge uma clara contradição. Kevin Warsh argumenta que as taxas de juros do mercado devem contribuir para a luta contra a inflação. Entretanto, o Tesouro responde quando os rendimentos mais elevados a longo prazo se tornam demasiado dolorosos para a economia e as finanças públicas. Tal intervenção poderia enfraquecer o rigor das condições financeiras e minar a credibilidade da luta contra a inflação.
As ações de Washington também sugerem que, quando confrontado com uma escolha entre custos de dívida mais elevados e uma moeda mais fraca, a administração pode estar disposta a aceitar a depreciação do dólar. As compras de obrigações aumentam a procura no final longo da curva de rendimento e podem reduzir o prémio a prazo, mas também tornam os activos denominados em dólares menos atraentes.
Um novo risco estrutural para o dólar
A expansão do programa de resgate não implica uma crise imediata do dólar. A moeda continua a beneficiar de taxas de juro elevadas, da profundidade e liquidez dos mercados financeiros dos EUA e das entradas de capital no sector da tecnologia. Períodos de fraqueza do dólar ainda podem ser interrompidos por rebotes significativos.
No entanto, a semana passada demonstrou que existem limites politicamente aceitáveis para o aumento dos rendimentos do Tesouro dos EUA. Se os investidores concluem que a redução do custo do serviço da dívida pública se tornou mais importante do que a protecção do valor da moeda, a pressão descendente sobre o dólar poderá tornar-se mais persistente.
O iene japonês pode ser o principal beneficiário de tal cenário, especialmente se a diferença de rendimento entre os Estados Unidos e o Japão diminuir. O ouro, o franco suíço e o euro também permanecem alternativas potenciais ao dólar.
Comentários
Postar um comentário