Dólar dos EUA: economia perde terreno, geopolítica evita colapso
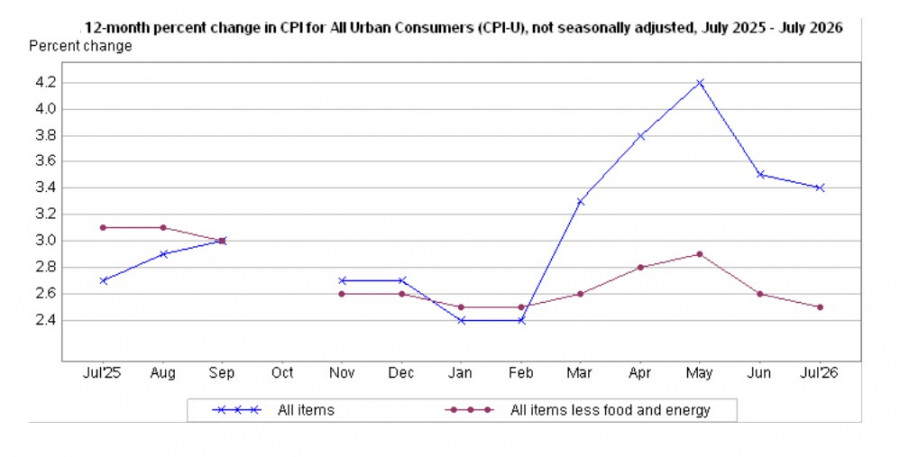
O índice de preços no consumidor de Julho registou um aumento de 0,1% mês a mês, enquanto a taxa anual diminuiu para 3,4% em relação aos 3,5% de Junho. O índice de preços do produtor apresentou crescimento zero para o mês, e o crescimento anual foi de 4,7% versus 5,5% em junho. Este é o segundo mês consecutivo que a pressão inflacionária está aliviando, indicando o desvanecimento do choque inflacionário causado pelo recente rali nos preços da energia.
O sinal mais preocupante foi que as vendas a retalho caíram 0,6% mês-a-mês em julho, o declínio mais acentuado desde maio de 2025. Isto inverteu totalmente o ganho de 0,2% de junho e foi significativamente pior do que as expectativas do mercado. A fraca procura dos consumidores constitui um claro alarme para uma economia em que o consumo é, tradicionalmente, o principal factor de crescimento.
Os dados preliminares da pesquisa de agosto da Universidade de Michigan mostraram que o índice de sentimento do consumidor caiu para 51,0 de 55,2 em junho, um baixo de três meses. O índice de expectativas dos consumidores também caiu de 55,4 para 50,6 pontos. As expectativas de inflação permanecem elevadas: as expectativas de um ano aumentaram para 4,3% de 4,2%, enquanto as expectativas de cinco anos mantiveram-se estáveis em 3,3%.
Completar o quadro é um relatório de emprego fraco para 7 de agosto, que mostrou uma redução de 23.000 empregos quando se esperava um aumento.
Estes lançamentos económicos provocaram uma inversão dramática das expectativas da política monetária. De acordo com o CME FedWatch, a probabilidade de um aumento de taxa na reunião do FOMC de setembro caiu para cerca de 30%. Em comparação, há um mês essa probabilidade era de 50%, e em julho chegou a 75%. As expectativas de um aumento de taxa foram adiadas para a reunião de dezembro.
O turno tem sido impressionante. Em apenas algumas semanas, o mercado apagou completamente o "prémio gavião" acumulado desde a nomeação de Kevin Warsh como cadeira federal. O índice do dólar caiu para baixos de três meses, enquanto os mercados bolsistas reagiram com ganhos: o S&P 500 atingiu um alto de todos os tempos.
Enquanto os dados macro estão pesando sobre o dólar, a geopolítica continua a apoiá-lo. O conflito em torno do Estreito de Hormuz entrou numa nova fase. A trégua temporária expirou em 8 de agosto, e as conversações para prorrogá-la pararam. O Irã, tendo concluído reembarques em sua liderança militar e política superior que reforçou facções falcões, parece preparado para um confronto prolongado.
A administração de Trump enfrenta um dilema. O objectivo declarado publicamente — impedir o Irão de obter armas nucleares — está a diminuir gradualmente. Torna-se cada vez mais evidente que o verdadeiro objectivo dos EUA é restabelecer o controlo sobre o estreito estratégico e obter o direito de cobrar taxas para a passagem de navios.
Curiosamente, em qualquer resultado, o dólar pode manter sua posição. Se os EUA forçarem o Irã e restaurarem o controle do estreito, isso fortalecerá a influência geopolítica e a confiança dos EUA no dólar. Se o conflito se arrastar e os preços do petróleo permanecerem elevados, os prejuízos económicos para a Europa, o Japão e a China — todos dependentes da importação de energia — seriam maiores do que para os EUA. Isso poderia paradoxalmente apoiar o dólar como uma moeda segura e a moeda do país relativamente menos afectado.
Dados fracos dos EUA pressionam o dólar para baixo, enquanto o euro é apoiado pela balança comercial positiva da zona euro. A demanda pelo iene japonês como ativo defensivo deve limitar o lado positivo do par USD/JPY.
O dólar americano está preso entre forças conflitantes. De um lado estão os números macroeconômicos fracos e uma retirada nas expectativas de taxa Fed empurrando o índice para baixo. Por outro lado, o confronto geopolítico com o Irão, que impede o colapso do dólar.
Dois factores serão decisivos nas próximas semanas:
- A reunião do FBI de Setembro. Os preços de mercado apenas 30–35% chance de um aumento da taxa. Se mais dados fracos chegarem, essa probabilidade cairá ainda mais, o que seria suportável para o dólar.
- A situação em torno do Estreito de Hormuz. A trégua não foi estendida, o Irão está a aumentar a pressão militar, e os EUA estão a afirmar reivindicações sobre o estreito. A escalada mantém a procura do dólar como activo seguro.
O cenário de base é uma maior consolidação do índice do dólar (DXY) na faixa de 99-100, com o risco de uma quebra descendente se surgirem novos dados económicos fracos. O greenback pode receber apoio da geopolítica, mas para um movimento confiante acima de 100, ou uma virada marcada na retórica Fed ou uma escalada substancial que faz do dólar o único refúgio seguro seria necessário.
DASHBOARD
Comentários
Postar um comentário