Bonds 30Y/10Y Volta a Subir e Valida o Próximo Rali Estrutural do Ouro ?
Por Igor Pereira | Junior WallStreet
Nas mesas de renda fixa global e derivativos macroeconômicos, poucos indicadores antecipam tão bem a desconfiança na solvência fiduciária de longo prazo quanto a relação entre os títulos de 30 anos e 10 anos do Tesouro dos EUA.
O gráfico do Federal Reserve Bank de St. Louis (FRED) revela uma inflexão técnica crucial: a razão entre os rendimentos dos Treasuries de 30 anos e 10 anos (30Y/10Y Yield Ratio) voltou a apontar para cima, rompendo a letargia dos últimos trimestres e se alinhando com a retomada de alta no índice de preços de exportação do ouro físico (Nonmonetary Gold).
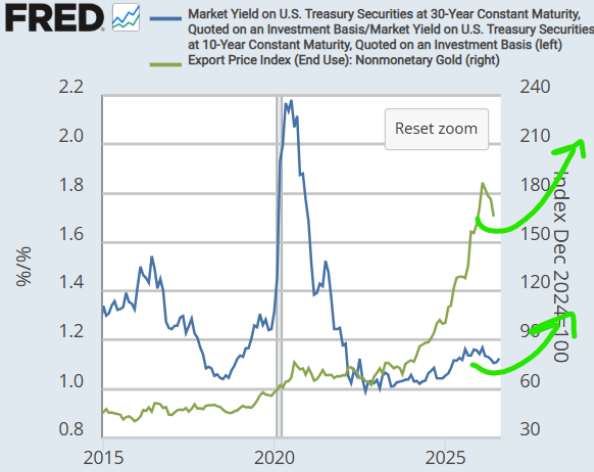
O gráfico confronta duas forças motrizes do sistema financeiro internacional:
-
A Linha Azul (Eixo Esquerdo): Razão do rendimento dos títulos de 30 anos sobre os de 10 anos ($30Y \div 10Y$).
-
Após o pico histórico em 2020 (quando a curva empinou violentamente no início da crise da COVID-19), a razão colapsou e passou anos comprimida na faixa de 1.0 a 1.1, refletindo a inversão/achatamento agressivo da curva promovido pelo aperto monetário do Fed.
-
Agora, no trecho final de 2026, a razão voltou a inclinar para cima (indicada pela seta verde inferior), confirmando que a ponta ultralonga está exigindo mais prêmio de risco em relação à ponta de 10 anos.
-
-
A Linha Verde (Eixo Direito): Índice de Preços de Exportação de Ouro Não Monetário (Base Dec 2024 = 100).
-
O índice explodiu de 60 para a faixa dos 180 pontos, passou por um respiro corretivo e agora desenha um pivô de alta sincronizado com a reprecificação da curva de juros.
-
O investidor amador tende a acreditar que juros altos são inerentemente ruins para o ouro. O Smart Money analisa a forma da curva e a origem do prêmio de juros:
[ Emissão Desenfreada de Dívida + Déficit de US$ 431B/mês ]
                           │
                           ▼
[ Investidores Exigem Mais Retorno para Segurar Dívida de 30 Anos ]
                           │
                           ▼
[ Expansão da Razão 30Y/10Y (Bear Steepener / Term Premium Explosion) ]
                           │
                           ▼
[ Fuga do Risco de Duração Fiduciária ──> Rotação para Ouro (Risco Zero de Contraparte) ]
-
A Perda da Ancoragem de Longo Prazo: Quando os rendimentos de 30 anos sobem mais rápido do que os de 10 anos, o mercado está precificando que a inflação futura não será controlada e que a disciplina fiscal americana foi abandonada.
-
O Custo do Risco de Duração: Segurar um papel estatal com vencimento em 2056 torna-se um risco inaceitável sem uma taxa de retorno exorbitante.
-
A Substituição de Reserva: À medida que a ponta longa dos títulos do governo perde seu status de "reserva de valor livre de risco", o capital institucional e os Bancos Centrais são forçados a alocar em ouro — um ativo de liquidez global imediata, sem prazo de vencimento e matematicamente imune à diluição por déficits orçamentários.
Para a gestão de risco e posicionamento da nossa comunidade:
-
Evite a Ponta Longa dos Títulos Soberanos: Títulos com vencimento de 20 a 30 anos continuam sujeitos a perdas de marcação a mercado severas com o aumento do Term Premium.
-
Pivô Confirmado no Ouro: O recuo recente no índice de ouro (da faixa de 180 para 160) funcionou apenas como uma limpeza de posições alavancadas. A inflexão conjunta com a curva 30Y/10Y sugere que o piso da correção foi formado.
-
Acompanhe o Fluxo Real: Em um ambiente de dominância fiscal e empinamento da curva soberana, a assimetria permanece totalmente inclinada para ativos reais e mineradoras com balanços descolados do sistema fiduciário.
A matemática da curva de juros não mente: quanto mais o mercado cobra para financiar o governo americano a 30 anos, mais valioso se torna o ativo que não depende de promessa de político nenhum.
Para ter acesso ao monitoramento diário da curva de Treasuries e relatórios de fluxo institucional em tempo real, acesse o Portal Premium da ExpertFX School.
Comentários
Postar um comentário