AUD/USD: Inflação, Emprego e Geopolítica
Os indicadores macroeconômicos divulgados na semana passada da Austrália apresentaram um quadro misto. Por um lado, o índice de inflação de junho do Instituto Melbourne mostrou sinais de desinflação, diminuindo em 0,4% mês a mês. A taxa anual diminuiu para 3,9% de 4,4% anteriormente. Além disso, a medida principal caiu 0,5% ao longo do mês, reduzindo sua estimativa anual para 2,8% de 3,6%. Estes dados sugerem que os processos desinflacionistas podem ser mais persistentes do que o previsto anteriormente, pressionando as expectativas dos falcões quanto a novos aumentos de taxa.
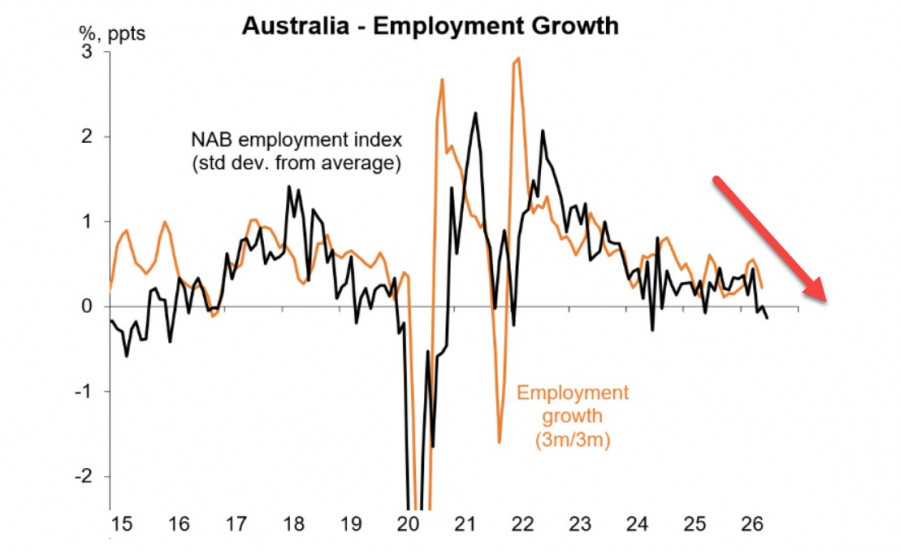
Por outro lado, o mercado de trabalho permanece apertado, embora esteja começando a mostrar sinais de resfriamento. A taxa de desemprego para maio foi de 4,4%, que está acima das previsões do Reserve Bank of Australia, e o inquérito Roy Morgan Research registrou o maior nível de desemprego (11,7%) desde janeiro de 2021. De acordo com os dados da NAB, o crescimento do emprego abrandou drasticamente, confirmando as expectativas de fraco nível de emprego no relatório de Junho. Esta tendência de agravamento no sector do emprego torna-se um argumento significativo para que o banco central mantenha a taxa actual e mesmo considere possível facilitar a política no futuro.
Na reunião de julho, a RBA manteve a taxa-chave em 4,35%, alinhado com as expectativas do mercado. A governadora da RBA, Michelle Bullock, confirmou que uma redução da taxa não está prevista em um futuro próximo, e o banco central vai aderir a uma política falcão até que haja confiança de que a inflação está retornando ao intervalo alvo de 2-3%.
No entanto, as actuais previsões de mercado para os movimentos de taxas (cerca de 16% de probabilidade para um aumento em Agosto e de 50-60% de probabilidade para um aumento até ao final do ano) indicam que os investidores não acreditam em mais rigor.
A guerra no Oriente Médio exerce um impacto negativo na economia australiana, criando uma "tormenta perfeita" para a RBA. A Austrália é um importador líquido de produtos petrolíferos, e embora as reduções temporárias de impostos especiais de consumo e a liberação de reservas estratégicas tenham suavizado o pico, uma segunda onda de inflação já está no horizonte. De acordo com as previsões, a inflação pode atingir um pico de cerca de 5% até meados de 2026. Há uma vantagem inesperada – o encerramento do Estreito de Hormuz e as rupturas de abastecimento do Qatar levaram a um aumento dos preços de GNL, e o Tesouro prevê um aumento notável das receitas de exportação para o exercício atual.
A posição líquida curta sobre AUD aumentou ao longo da semana de relatórios em $0,6 bilhões para -$2,3 bilhões; posicionamento especulativo está piorando, mas o preço calculado mostra sinais de inversão.
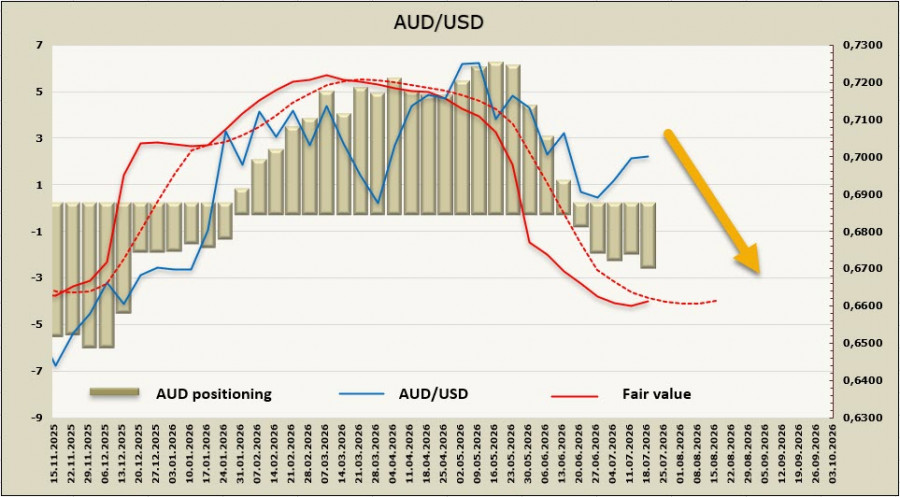
Em julho, AUD/USD está corrigindo após um mês e meio de declínio, mas a probabilidade de voltar a uma tendência bullish permanece baixa. O aumento corretivo irá encontrar resistência em 0,7090, um nível que parece improvável de ser violado; a longo prazo, aguardaremos sinais de compra, visando 0,6885, seguido de 0,6757.
Comentários
Postar um comentário