Por que o Dinheiro Inteligente trocou os Títulos Públicos pelo Ouro
Por Igor Pereira — Mesa de Estratégia Macro, ExpertFX School
O paradigma clássico que sustentou a gestão de carteiras globais por quase meio século está colidindo com a parede da matemática fiscal. Por décadas, o portfólio tradicional de 60% em ações e 40% em títulos públicos foi considerado a fórmula perfeita de equilíbrio. A teoria era simples: as ações capturavam o crescimento econômico na calmaria, e os títulos garantiam a proteção e a liquidez na tempestade.
No entanto, entramos em um novo regime macroeconômico onde as regras antigas foram revogadas, empurrando o sistema financeiro em direção a uma Singularidade Fiscal. Diante deste cenário, como bem apontou o megainvestidor Ray Dalio:
“O ouro começou a substituir algumas posições em títulos do Tesouro dos EUA como o ativo livre de risco em muitas carteiras, mais importantemente nos bancos centrais e em grandes carteiras institucionais.”
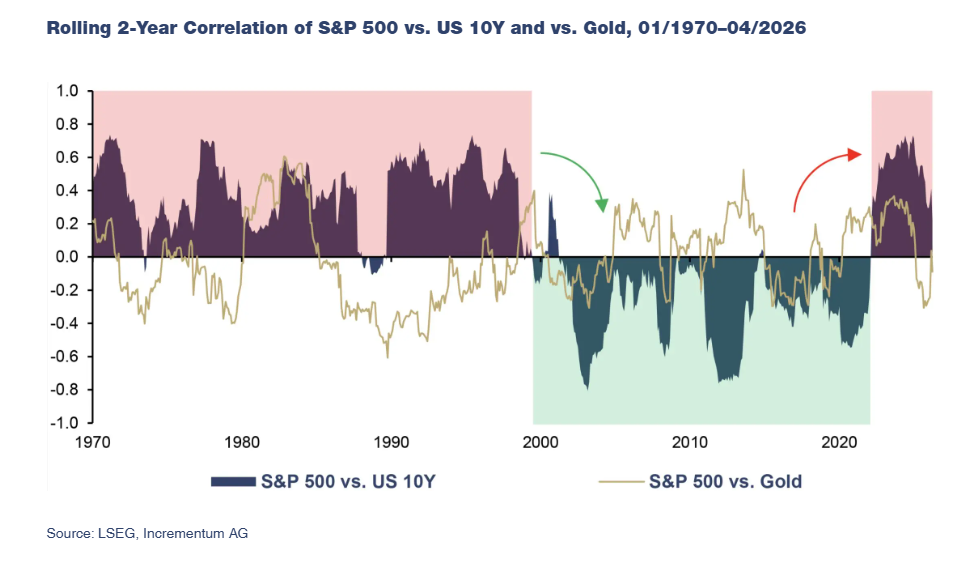
O grande trunfo dos títulos públicos na teoria moderna de portfólio sempre foi a sua suposta correlação negativa com as ações. Mas os dados de longo prazo revelam que essa proteção não era uma lei da natureza, e sim o subproduto temporário de uma era de desinflação e queda contínua de juros.
-
A Realidade Histórica: Desde 1970, a correlação rolante de 2 anos entre o S&P 500 e as notas de 10 anos do Tesouro americano (US 10Y) passou longos períodos em território positivo, mantendo uma média de $+0,10$. Os títulos nem sempre amorteceram os riscos das ações.
-
O Lockstep Atual: Após duas décadas de calmaria, a correlação stocks-bonds voltou com força para o campo positivo. Em vez de se protegerem mutuamente, ações e títulos agora se movem em sincronia. Eles avançam juntos e recuam juntos. Se o mercado de ações desaba por volatilidade inflacionária ou dominância fiscal, o defensor (o título) não está lá para cobrir a retaguarda.
-
-
A Independência do Ouro: Enquanto os títulos se tornaram dependentes dos mesmos fatores macroeconômicos que as ações, a correlação do ouro com o S&P 500 tem uma média histórica de $-0,02$ desde 1970. O metal provou ser um componente estruturalmente independente, que ganha relevância máxima justamente quando a integridade do sistema de dívida é questionada.
-
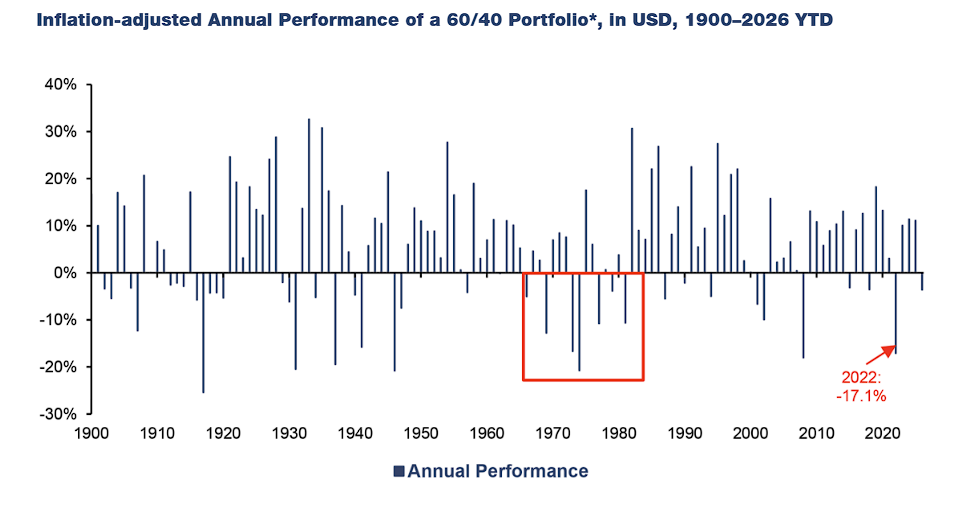
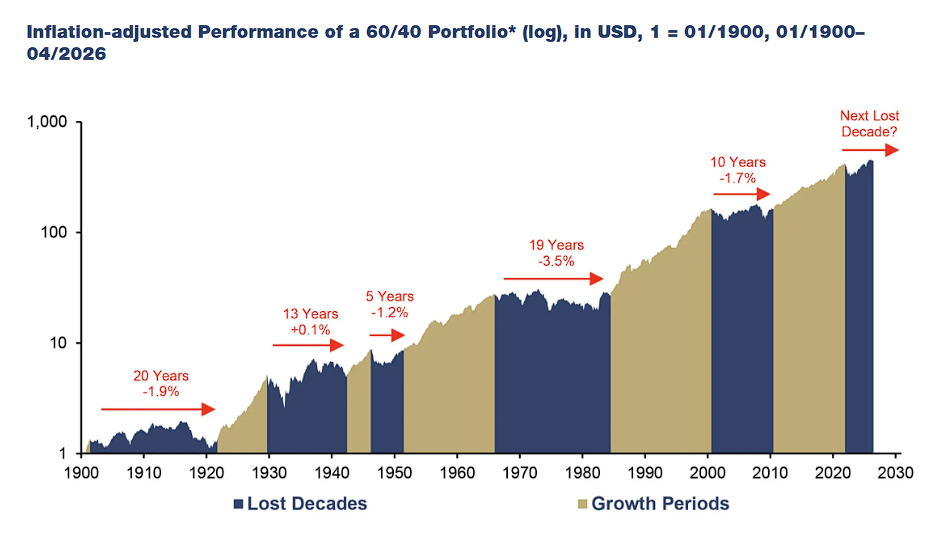
O resultado dessa quebra de correlação foi devastador: em 2022, o portfólio 60/40 ajustado pela inflação sofreu um dos piores tombos da história moderna, derretendo $-17,1\%$. E a hemorragia não estancou. Se o fechamento deste ano consolidar no vermelho, os títulos públicos terão registrado perdas reais em cinco dos últimos seis anos, confirmando que o investidor tradicional entrou em uma nova e dolorosa "década perdida".
US Treasuries: A Destruição Silenciosa do Poder de Compra
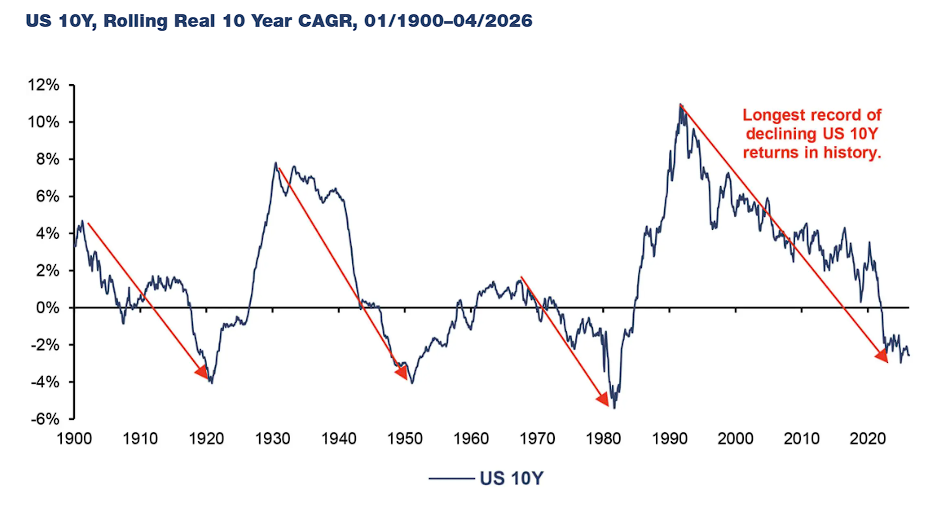
Muitos investidores institucionais ainda tratam a atual dinâmica como uma perturbação temporária do mercado. Eles estão olhando para o retrovisor da história e tirando as lições erradas, condicionados pelo viés de uma era que já acabou. A performance real das notas de 10 anos dos EUA conta a história real:
-
Retorno Real Negativo: O retorno anualizado rolante de 10 anos dos títulos americanos, já descontada a inflação, desabou para $-2,58\%$. Níveis fracos como este só encontram paralelo no início da década de 1980.
-
Espaço para Mais Quedas: Historicamente, as mínimas cíclicas reais dessa série foram ainda piores, testando marcas abaixo de $-4\%$. Como a performance real atual está no campo negativo há apenas 51 meses — uma fase curta para os padrões históricos —, o potencial de mais queda no poder de compra de quem carrega esses papéis é perigosamente real.
-
O Peso da Inflação Estrutural: O declínio ocorre porque o regime mudou. Após décadas de queda nos preços, a média de inflação desta década saltou para 3,94%, patamar visivelmente superior às médias registradas nos anos 1990, 2000 e 2010. O motor da rentabilidade dos fundos de pensão pifou.
-
A Rota de Colisão e a Singularidade Fiscal
O que estamos presenciando não é apenas um ciclo de juros alto, mas um estresse estrutural e crônico no próprio sistema de endividamento soberano.
Desde 1960, a dívida pública total dos Estados Unidos descolou-se completamente da atividade econômica real. Até meados da década de 1970, o PIB expandia de forma mais dinâmica que o endividamento. Desde então, a relação inverteu: o crescimento financiado por crédito exigiu cada vez mais dívida para gerar o mesmo nível de atividade. O crescimento acumulado da dívida total norte-americana excedeu o do PIB real em 133%.
Essa assimetria joga a economia global em direção à Singularidade Fiscal. No sentido físico, uma singularidade é o ponto onde as leis conhecidas colapsam porque as variáveis tendem ao infinito e a ordem antiga não se sustenta. No plano macroeconômico, significa que quanto maior a montanha de dívida, mais hiper-sensível o sistema se torna às taxas de juros.
Os bancos centrais caíram em uma armadilha perfeita de objetivos conflitantes:
-
Para buscar a estabilidade de preços, precisam manter juros altos.
-
Juros altos destroem a sustentabilidade da dívida e a estabilidade financeira (como vimos nas crises das Gilts no Reino Unido e dos bancos regionais americanos).
-
Para salvar o sistema financeiro, os governos empilham mais garantias, pacotes de resgate e manobras contábeis, empurrando as taxas reais para baixo e alimentando novos choques inflacionários.
O vulcão político-financeiro foi artificialmente pacificado por anos com juros zero, mas ele não está extinto; está apenas acumulando pressão para a próxima grande erupção.
É por isso que as características do "dinheiro de verdade" — escassez, liquidez e ausência de risco de contraparte ou emissor — voltaram a ser o centro das atenções. O paradoxo do nosso tempo é que, quanto mais o sistema se digitaliza e se afasta de suas âncoras tradicionais, maior se torna a necessidade por um ativo que se baseie em substância, e não em promessas políticas.
Apesar do forte rali recente do ouro, a análise histórica mostra que a grande rotação global de portfólios está apenas no começo. O potencial de demanda institucional e privada para restaurar os equilíbrios do passado é monumental:
-
Investidores Privados: Atualmente, detêm apenas 2,7% de alocação em ouro. Para retornar ao pico histórico de 8,3% registrado em 1980, os investidores individuais precisariam mais do que triplicar suas posições atuais.
-
Bancos Centrais: O ouro representa 26,6% do total de suas reservas internacionais. Para retornar à máxima histórica de 62,4%, o setor oficial precisaria mais do que dobrar a sua alocação atual.
-
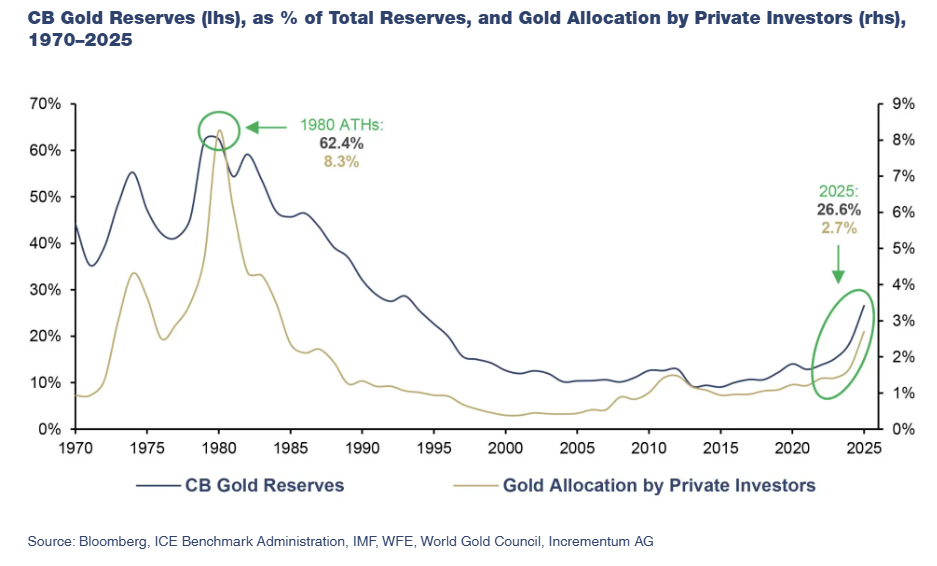
À medida que forças macro como a desdollarização, pressões fiscais demográficas, fragmentação geopolítica e choques recorrentes de oferta continuam a moer o mercado de bônus tradicionais, a migração para ativos reais é inevitável.
Utilizando esses fundamentos, o modelo de alocação de longo prazo IGWT Gold Allocation 2045 Model projeta que esse fluxo contínuo e estrutural de capital em direção ao metal escasso tem o potencial de impulsionar o preço do ouro para até USD 20.800 por onça, elevando o valor de mercado global do ativo para impressionantes USD 210 trilhões até o final de 2045.
O Veredito da ExpertFX: O modelo de alocação tradicional 60/40 envelheceu e faliu porque foi desenhado para um mundo que não existe mais. Em um regime de dominância fiscal e destruição do colateral fiduciário, o verdadeiro porto seguro mudou de endereço. Não opere com base em hábitos institucionais obsoletos. Proteja seu poder de compra no longo prazo naquilo que é substância, não promessa.
O detalhamento técnico sobre como reestruturar carteiras para o novo regime e o monitoramento do fluxo institucional de absorção de ouro físico já estão disponíveis na íntegra no nosso Painel Premium ExpertFX School.
Comentários
Postar um comentário